理財
固定收益市場正經歷一場由區塊鏈技術帶動的結構性轉變。代幣化債券(Tokenised Bonds)將傳統債券的所有權以數碼代幣形式記錄於分佈式賬本上,為發行人與投資者帶來更高效率、更佳透明度及更廣闊的參與空間。一文拆解代幣化債券與代幣化綠色債券的運作原理、市場影響與投資考量。甚麼是代幣化債券?代幣化債券的定義與基本原理代幣化債券是指運用分佈式賬本技術(DLT),將債券的法律權益或實益權益以數碼代幣(Token)形式表示及記錄的債務證券。每一枚代幣代表持有人對該債券的一份權益,而票息派發、本金償還及二手轉讓等流程,均可透過區塊鏈網絡執行。本質上,債券的經濟特性不變,改變的是其發行、登記、結算與交收的技術基礎。傳統債券與代幣化債券的分別傳統債券依賴中央證券存管機構(CSD)、託管銀行及多重中介進行登記與結算,流程涉及多方對賬,往往需時數個工作日。代幣化債券則把所有權記錄統一於單一分佈式賬本之上,各參與方共享同一份「真實來源」,大幅減少對賬與人手核對的需要,同時提升透明度與可追溯性。分佈式賬本技術(DLT)如何支撐代幣化債券?DLT 是一種由多個節點共同維護、難以竄改的數據庫技術,區塊鏈是其中最廣為人知的形式。在代幣化債券中,DLT 負責記錄代幣的持有與轉移、確保交易不可篡改,並透過共識機制驗證每一筆交易。配合智能合約,DLT 讓債券的整個生命週期得以自動化執行。代幣化債券的運作方式代幣化債券的發行流程發行人首先與安排行、法律顧問及技術平台合作,將債券條款(票面值、票息、年期等)寫入智能合約,並於選定的區塊鏈平台上鑄造(Mint)相應代幣。投資者認購後,代幣會記入其數碼錢包或託管賬戶;資金交收則可透過代幣化現金或央行數碼貨幣同步完成,實現「貨銀對付」(DvP)。智能合約在債券生命週期中的角色智能合約是部署於區塊鏈上、按預設條件自動執行的程式碼。在債券生命週期中,它可自動計算並派發票息、處理到期本金償還,甚至執行提早贖回條款,減少人為操作與結算錯誤的風險,並降低營運成本。結算效率:由 T+5 縮短至 T+1傳統跨境債券交收動輒需時 T+2 至 T+5 個工作日,當中涉及多重中介與時區差異。代幣化債券透過區塊鏈的即時結算能力,理論上可將交收週期縮短至 T+1 甚至接近即時(T+0),釋放被鎖定的資金、降低對手方風險,並提升整體市場流動性。代幣化綠色債券 — 當永續金融遇上區塊鏈甚麼是代幣化綠色債券?代幣化綠色債券結合了「綠色債券」與「代幣化」兩大概念:其募集所得專款專用於具環境效益的項目(如可再生能源、低碳交通),同時以區塊鏈技術發行及管理。香港已多次發行代幣化綠色債券。代幣化綠色債券的優勢與特色除享有代幣化帶來的結算效率與透明度外,代幣化綠色債券更可利用智能合約與鏈上數據,實時記錄及披露募集資金的用途與環境效益指標。這種「可驗證」的特性,正好回應市場對「漂綠」(Greenwashing)的憂慮。綠色債券代幣化如何提升 ESG 透明度?透過將項目的環境數據(如減碳量、能源產出)上鏈,投資者可隨時查核資金流向與項目成效,毋須單方面依賴發行人的事後報告,有助提升 ESG 投資的可信度與問責性。香港在代幣化債券領域的領先地位金管局 Project Evergreen 計劃香港金融管理局(金管局)早於 2021 年展開 Project Evergreen,探索分布式分類帳技術(DLT)如何改良資本市場流程,以提高市場效率、流動性與透明度。全球首批代幣化政府綠色債券(2023)2023 年 2 月:金管局協助政府,在政府綠色債券計劃下發行首批 8 億港元的代幣化綠色債券,為全球首批由政府發行的代幣化綠色債券,市場上通常稱為 Evergreen 項目。全球首筆多幣種數碼債券(2024)2024 年 2 月,香港再下一城,發行規模約 60 億港元的數碼綠色債券,涵蓋港元、人民幣、美元及歐元四種貨幣,並接通中央結算系統(CMU)與國際結算機構,大幅擴闊投資者基礎。數碼債券資助計劃(每隻最高 HK$250 萬)為鼓勵市場採用代幣化技術,金管局於 2024 年 11 月推出「數碼債券資助計劃」(DBGS),為合資格的數碼債券發行提供相當於合資格開支 50% 的資助,每筆發行最高可獲 250 萬港元,計劃初步推行三年。2026 最新動態:金管局「代幣化債券專家小組」香港金管局(HKMA)已於 2026 年 6 月正式成立了「代幣化債券專家小組」(Tokenised Bond Expert Group),匯聚行業代表共同探討如何擴大代幣化債券市場的規模,並與財經事務及庫務局檢視及優化相關法律與監管框架。EvergreenHub — 代幣化債券知識庫EvergreenHub 的資源與參考價值EvergreenHub 是金管局設立的數碼債券知識庫,匯集了歷次代幣化債券發行在技術、法律及營運層面的經驗與文件,為有意發行或投資代幣化債券的投資者,提供寶貴的參考框架。代幣化債券對投資者的影響更低的投資門檻與碎股化可能性代幣化讓債券得以拆分為更小單位(碎股化),理論上可降低單一投資者的最低認購額,代表過往以機構為主的債券市場,未來有機會向更廣泛的合資格投資者開放。提升市場流動性與二手市場活動透過區塊鏈的點對點轉讓與接近即時的結算,代幣化債券有潛力活躍二手市場交易,收窄買賣差價,並提升整體市場流動性。代幣化債券的回購(Repo)交易代幣化債券亦可作為回購(Repo)交易的抵押品。智能合約能自動管理抵押品的鎖定與釋放,提升回購市場的效率與資金運用靈活性。代幣化債券的風險與挑戰技術與操作風險作為新興技術,DLT 平台仍面對智能合約漏洞、網絡安全攻擊及系統穩定性等風險。法律與監管不確定性代幣化債券的法律地位、權益確認及跨境執行,於不同司法管轄區仍在演進當中。投資者須留意相關監管框架的變化。市場流動性與互通性問題現階段代幣化債券市場規模尚小,不同區塊鏈平台之間的互通性有限,可能影響二手市場的深度與資產的可轉移性。代幣化債券的未來發展趨勢傳統債券代幣化的可能性隨着技術成熟與監管明朗,市場預期將有更多傳統債券採用代幣化發行。2025 年香港更發行了歷來規模最大、並整合代幣化央行貨幣(e-CNY 及 e-HKD)結算的數碼綠色債券,顯示代幣化正由綠色債券擴展至更廣泛的固定收益領域。2026 年 6 月,金管局更成立了『代幣化債券專家小組』,預示着香港正全力推動數碼債券的法規優化與規模化複製。零售代幣化債券的前景金管局曾表示代幣化有助提升零售投資者參與債券市場的機會。長遠而言,面向零售的代幣化債券有望成為個人投資組合中的新選項。跨平台互通性與整合建立跨區塊鏈、跨平台的互通標準,將是代幣化債券走向主流的關鍵。業界與監管機構正積極推動相關標準的制定。香港虛擬資產監管與代幣化資產SFC 與 HKMA 的雙重監管框架根據證監會的通函,代幣化債券在港通常被視為「傳統證券的代幣化表現形式」,其底層本質仍是證券。在香港,證券性質的代幣化資產受證監會(SFC)規管,而銀行與貨幣相關的代幣化活動則由金管局(HKMA)監督。雙重框架在鼓勵創新的同時,保障投資者權益。Project Ensemble 與 Project Evergreen 的協同效應Project Evergreen 聚焦債券代幣化,Project Ensemble 則探索代幣化貨幣與資產的結算互通。兩者協同,有望構建一個由發行、交易至結算皆數碼化的完整生態系統,目前已進入 EnsembleTX 試點階段,實現真實價值結算。為甚麼選擇 Victory?作為受監管的數碼資產投資平台,Victory 致力為香港投資者提供安全、合規而便捷的數碼資產投資體驗。我們密切關注代幣化債券及虛擬資產市場的最新發展,並透過完善的合規框架與客戶資產保障措施,協助投資者把握傳統固定收益以外的新興投資機遇。無論你是初探代幣化資產,還是希望多元配置投資組合,Victory 都是你值得信賴的夥伴。常見問題代幣化債券是甚麼?與傳統債券有何分別?代幣化債券是以區塊鏈代幣形式表示權益的債券。其經濟特性與傳統債券相同,分別在於發行、登記與結算改用分佈式賬本,因而更高效、更透明。代幣化綠色債券如何提升 ESG 投資透明度?透過將項目的環境數據上鏈,投資者可實時查核募集資金用途與環境效益,減少對發行人單方面報告的依賴,提升 ESG 投資的可信度。香港投資者可以購買代幣化債券嗎?現階段代幣化債券主要面向專業及機構投資者,惟隨着零售產品逐步發展,合資格投資者的參與渠道有望進一步擴闊。投資者宜透過持牌中介了解最新認購安排。金管局的 Project Evergreen 是甚麼?Project Evergreen 是金管局於 2021 年展開的計劃,旨在探索並推動分佈式賬本技術在資本市場(尤其是債券市場)的應用,並促成多批政府代幣化綠色債券的發行。代幣化債券的結算速度比傳統債券快多少?傳統債券交收一般需時 T+2 至 T+5,代幣化債券理論上可縮短至 T+1 甚至接近即時,從而降低對手方風險並釋放資金。代幣化債券是否只適合機構投資者?目前市場以機構及專業投資者為主,但碎股化與零售產品的發展,正逐步降低投資門檻,未來有望惠及更廣泛的投資者群體。 參考資料:https://hkcna.hk/docDetail.jsp?id=101096765&channel=2813https://www.hkma.gov.hk/chi/news-and-media/insight/2024/11/20241128/
隨着加密貨幣逐漸走向主流,了解如何將數碼資產轉回傳統金融系統變得愈來愈重要。不論你是希望鎖定投資收益,還是需要提取資金作日常使用,掌握加密貨幣出金至銀行戶口的方法,並確保整個過程安全合規,都有助你節省時間、降低成本,亦可避免不必要的麻煩。加密貨幣出金至銀行戶口是什麼意思?加密貨幣出金,是指將你的數碼資產轉換成法定貨幣,例如港元或美元,再將資金轉賬至銀行戶口。一般流程包括在持牌平台出售加密貨幣,將所得款項兌換成法幣,然後提交銀行轉賬申請。需要留意的是,加密貨幣轉賬與加密貨幣出金並不相同。加密貨幣轉賬通常是指在區塊鏈上,將數碼資產由一個錢包轉移至另一個錢包;而加密貨幣出金則是將資產價值由加密貨幣生態系統轉出,兌換成法幣並存入銀行戶口。將加密貨幣出金至銀行戶口的 5 大方法目前加密貨幣出金有多種方式,不同方法在速度、費用、便利程度及合規風險方面各有不同。方法 1、中心化加密貨幣交易所(CEX):這是最常見的出金方式。用戶可在平台上出售加密貨幣,將資產兌換成法幣,再提取至已綁定的銀行戶口。在香港,只有獲證監會發牌的平台可向零售投資者提供相關服務。方法 2、點對點交易平台(P2P):在香港現行的發牌制度下,持牌機構不得促成 P2P 交易。此外,隨著香港準備實施新的場外交易(OTC)發牌制度,使用不受監管的 P2P 服務可能會面臨法律審查。方法 3、加密貨幣扣賬卡:加密貨幣扣賬卡可讓用戶直接使用加密貨幣餘額消費,並在交易時即時兌換成法幣。這種方式較方便,但嚴格來說,並不屬於直接將資金提取至銀行戶口的出金方式。方法 4、場外交易(OTC)服務:OTC 服務通常適合較大額交易,可提供個人化服務、具競爭力的報價,部分情況下更可做到即日交收。持牌 OTC 店: 必須確保該店持有有效牌照。未持牌的 OTC 店被視為非法營運,使用這些平台可能面臨資金被凍結或捲入洗錢案件的風險。方法 5、比特幣 ATM:部分地區設有比特幣 ATM,可讓用戶將加密貨幣轉換成現金。不過,這類方式通常收費較高,交易限額亦較低。香港已全面推行虛擬資產場外交易服務提供者(OTC)發牌制度。所有經營加密貨幣買賣的實體店鋪、線上平台或 ATM,都必須獲得香港海關(CCE)頒發的牌照。如何將加密貨幣轉入銀行戶口?出金流程一覽步驟 1:選擇合適的出金方式:首先,你需要根據交易金額、出金速度及安全要求,選擇最合適的方法。步驟 2:完成身份驗證(KYC):所有持牌平台在處理加密貨幣出金前,均會要求用戶完成身份驗證。步驟 3:將加密貨幣兌換成法幣:下一步是出售你的加密貨幣,將其兌換成港元或美元。在香港持牌平台上,部分加密貨幣可直接兌換成法幣,未必需要先經穩定幣作中介。步驟 4:綁定銀行戶口:在平台內新增並驗證你的銀行戶口資料。步驟 5:提交出金申請:輸入出金金額,仔細核對所有資料後確認申請。步驟 6:確認並追蹤轉賬狀態:一般銀行轉賬需時 1 至 3 個工作天完成。加密貨幣出金費用及處理時間加密貨幣出金費用會因平台及付款方式而異。當你進行 Crypto 出金香港時,除了平台出金費用,亦應留意法幣兌換成本、銀行收費及匯率差額。若希望降低成本,可考慮將多筆小額出金合併處理,並比較不同持牌平台的收費結構。一般銀行轉賬需時 1 至 3 個工作天;如透過 OTC 服務,部分交易則可安排即日交收。如何安全地將加密貨幣出金?安全貼士只使用受監管及持牌平台:在香港進行加密貨幣出金時,應優先選擇受證監會監管的持牌機構。使用 VictoryX 等持牌經紀服務,可大大減低銀行標記或凍結戶口的風險,因為資金會透過合規渠道處理。啟用雙重認證(2FA):在提交任何出金申請前,應先啟用雙重認證,為帳戶增加多一重安全保障。即使登入資料外洩,2FA 亦可降低帳戶被盜用的風險。提防詐騙及釣魚網站:切勿點擊來歷不明的連結,亦不要透過訊息或社交平台提供的網址登入帳戶。仔細核對銀行戶口資料:一個數字錯誤,已可能導致資金轉入錯誤戶口,甚至無法追回。先進行小額測試出金:如果你是首次使用某個平台或首次處理大額 USDT 出金,建議先進行小額測試,確認流程順利。加密貨幣出金限額:你需要知道的事大部分平台都會就加密貨幣出金設定每日及每月限額。一般而言,完成較高級別的 KYC 驗證,便可解鎖更高的出金限額。如你有大額 USDT 出金或其他加密貨幣出金需要,建議預先了解平台的限額安排,並提早準備所需文件,以免影響資金調動。加密貨幣出金的稅務影響香港目前沒有資本增值稅。不過,如果加密貨幣交易屬於你的主要收入來源,相關利潤或有機會被視為應課利得稅收入。因此,進行加密貨幣出金時,建議保留完整交易紀錄,包括交易日期、金額、匯率、平台費用及銀行轉賬紀錄。如對稅務處理有疑問,應諮詢合資格稅務顧問,按個人情況作出判斷。加密貨幣出金常見錯誤將資金提取至錯誤錢包或銀行戶口兌換成法幣時忽略網絡費及平台費用使用未受監管平台在網絡擠塞期間進行出金,導致成本增加或處理時間延長為什麼選擇 VictoryX?VictoryX 由勝利證券營運,是香港持牌加密貨幣經紀商旗下的交易平台,完全受香港監管機構監管。與一般獨立交易所不同,VictoryX 作為經紀平台,能提供專業指導、機構級執行能力,以及連接傳統金融與數碼資產的完整生態系統。勝利是香港首批獲批准可向零售客戶提供虛擬資產「幣進幣出」(存款/取款)服務的券商。對於不熟悉如何將加密貨幣轉入銀行戶口,或希望將 Crypto 兌換成法幣的客戶,或專業投資者希望將穩定幣USDT&USDC兌換成法幣的客戶,VictoryX 提供具競爭力的報價,以及由完善合規基建支援的簡化出金流程。常見問題 FAQ可以直接將加密貨幣出金至銀行戶口嗎?你需要先在持牌平台上將加密貨幣兌換成法幣,再透過銀行轉賬將資金存入銀行戶口。將加密貨幣轉入銀行戶口需要多久?加密貨幣兌換成法幣,再透過銀行轉賬將資金存入銀行戶口一般需時 1 至 3 個工作天。部分客戶可享即日交收,實際時間視乎平台及銀行處理安排而定。最便宜的加密貨幣出金方法是什麼?使用收費較低的持牌交易平台,並將多筆交易合併出金,會較具成本效益。將加密貨幣出金至銀行戶口安全嗎?只要你使用合規持牌的交易平台、啟用雙重認證,並在提交出金申請前仔細核對所有資料,整體而言是安全的。加密貨幣出金需要身份驗證嗎?需要。想透過香港持牌平台處理加密貨幣出金,均會要求用戶在開戶的時候完成 KYC(身份驗證)及於入金時進行KYT (Know Your Transaction) 。
無論你是剛接觸虛擬資產的新手,還是經驗豐富的投資者,都有一個不變的真理:資產的安全性,完全取決於保護它們的錢包。隨著香港正迅速鞏固其作為全球虛擬資產中心的地位,了解如何選擇和使用加密貨幣錢包已不再是可有可無的選項,而是投資者的必修課。什麼是加密貨幣錢包?加密貨幣錢包是一種工具(可以是軟件、硬件或紙本形式),讓你可以儲存、發送和接收加密貨幣。你可以把它想像成一把安全的鑰匙圈:它實際上並不「存放」你的代幣,而是儲存著加密密鑰,用以在區塊鏈上證明你擁有該資產的擁有權。虛擬幣錢包的運作原理:私鑰與區塊鏈每一個虛擬貨幣錢包的運作都依賴兩把加密密鑰:公鑰(你可以公開分享的錢包地址)和私鑰(授權交易的秘密代碼)。如果沒有私鑰,你將永遠無法存取你的資產——且沒有任何途徑可以復原。為什麼加密錢包如此重要?私鑰在保護資產中的關鍵角色「掌握不了私鑰,就掌握不了你的幣(Not your keys, not your coins)」這句話絕非戲言。加密錢包將私鑰的保管權直接交到你手中——這在香港尤為重要,因為香港的監管框架正不斷完善,旨在保護那些與持牌服務供應商交易的投資者。遺失私鑰的風險及預防方法遺失私鑰意味著你的資金將永久石沉大海。最佳的安全實踐包括:在離線狀態下抄寫你的助記詞(Seed Phrase),將其安全地存放在多個實體地點,並且絕對不要與任何人分享。虛擬貨幣錢包的種類:哪一款最適合你?加密貨幣錢包主要分為以下幾類:熱錢包 (Hot Wallets)熱錢包是需要連接互聯網的錢包,專為頻繁交易和日常使用而設計,能讓你快速、便捷地存取資金。紙錢包 (Paper Wallets)紙錢包是一份印有你密鑰(通常以二維碼形式顯示)的實體文件。它們完全離線,能免疫黑客攻擊,但十分脆弱——容易受到物理損壞,且不適合用於日常的常規交易。硬件錢包 (Hardware Wallets)硬件錢包(冷錢包)是一種實體裝置,它在離線環境下儲存私鑰並在裝置內部簽署交易,這意味著你的私鑰永遠不會接觸到互聯網。對於持有大量虛擬資產的投資者來說,硬件錢包被廣泛視為保護虛擬幣錢包的黃金標準。(如需尋找香港冷錢包推薦資訊,市面上有多款知名品牌可供選擇。)軟件錢包 (Software Wallets)流動應用程式(App)和桌面版軟件錢包為日常使用提供了極大的靈活性。為了保持安全,請務必:啟用生物識別認證、只從官方渠道下載應用程式,並避免在進行交易時使用公共 Wi-Fi。線上錢包 (Web Wallets)線上錢包可以透過任何瀏覽器存取,無需安裝——對於首次在香港探索加密錢包的新手來說非常理想。然而,由於密鑰由第三方管理,它們承擔著較高的風險。請緊記只使用持牌且信譽良好的平台,並務必啟用雙重認證(2FA)。如何根據個人需求選擇最佳的加密貨幣錢包尋找最好的虛擬幣錢包,意味著要挑選與你個人投資狀況相符的工具。關鍵因素和考慮條件包括:安全功能: 尋找支援雙重認證(2FA)、AES-256 加密技術以及多重簽名(Multi-signature)的錢包。這些功能可大幅降低未經授權存取的風險。易用性: 新手最好選擇介面簡潔、直觀的錢包。進階用戶則可能更看重 DApp 整合功能及對多鏈(Multi-chain)的支援。支援的加密貨幣與區塊鏈網絡: 確保該加密錢包支持你打算持有的代幣。多鏈錢包能提供最大的靈活性,特別是隨著香港獲批的虛擬資產類別持續擴展。成本與負擔能力: 軟件錢包通常是免費的,而硬件錢包的售價約為 50 至 200 美元。對於持有大額資金的投資者來說,這筆額外花費絕對物有所值——你可以將其視為數碼資產的保險。(這也是為何許多資深投資者在搜尋香港冷錢包推薦時,都願意投資購買優質設備。)針對不同類型用戶的建議新手投資者應從持牌券商提供的可靠手機應用程式或網頁錢包開始——對於初學者而言,由受監管機構支持並提供強大客戶服務的平台,就是最好的虛擬貨幣錢包。持有多種資產的進階用戶,最適合使用硬件錢包(冷錢包),並配搭功能強大的軟件介面以作日常監察。如何使用加密貨幣錢包設定錢包:建立及備份你的私鑰當你首次建立加密錢包時,系統會派發一組助記詞(通常是 12 或 24 個隨機生成的英文單字)。請立即將其寫在紙上,並存放在至少兩個不同且物理上安全的地點。切勿拍照、儲存到雲端,或與任何人分享。這組助記詞是你資金的「萬能鑰匙」:遺失了它,就意味著永久失去存取權限。安全地發送與接收加密貨幣要接收加密貨幣,只需將你的公開錢包地址分享給發送者即可。要發送時,請務必小心輸入收款人的地址——區塊鏈交易是不可逆轉的,既沒有銀行可以求助,也沒有退款選項。在確認任何轉帳前,請務必再三核對地址的前後幾個字元;如果是首次向新地址發送資金,建議先進行小額的測試轉帳。與去中心化應用程式 (DApps) 互動的提示DApps(建立在區塊鏈網絡上的去中心化應用程式)通常需要你連接虛擬幣錢包才能使用其功能。在連接時,請確保只連接到你已獨立核實為合法的平台。使用完 DApp 後,請記得在錢包設定中撤銷其存取權限。若遇到突如其來的提示要求你「批准(Approve)」代幣轉移或簽署不熟悉的交易,請務必提高警覺,因為這是盜取錢包資金的常見詐騙手法。加密錢包安全最佳實踐網絡釣魚電郵、虛假的錢包應用程式以及社交工程攻擊,是絕大多數加密貨幣被盜的元兇。攻擊者會冒充錢包服務商,或使用虛假的瀏覽器擴充功能來竊取用戶憑證。必備的安全提示啟用雙重認證 (2FA): 盡可能使用身份驗證應用程式(Authenticator app)代替 SMS 短訊認證。使用強度高且獨特的密碼: 使用密碼管理工具可以幫助你生成及安全地儲存複雜的登入憑證。定期更新你的錢包軟件: 安全修補程式能堵塞已知的系統漏洞——請確保你的錢包應用程式及裝置作業系統時刻保持在最新版本。為什麼選擇 VictoryX?在香港投資虛擬資產,安全不應只依賴單一工具。最成熟的策略是根據資金規模與使用頻率,將資產分散存放於不同的環境中。1. 受監管的平台託管:追求合規與法幣便利對於希望透過銀行轉帳(HKD/USD)直接買賣,並要求機構級保障的投資者,VictoryX(勝利證券) 等持牌券商是核心環節。注意: VictoryX 並非個人錢包 App,而是提供帳戶託管服務。它接駁獲證監會(SFC)發牌的虛擬資產交易平台(VATP),受以下嚴格規例保障:98% 冷錢包強制要求: 根據 SFC 指引,持牌平台必須將 98% 的客戶資產存放在離線冷錢包,僅留 2% 於熱錢包作應付提款。強制補償安排: 平台必須購買保險或提供資產抵押,確保在黑客入侵等意外發生時,客戶能獲得賠償。資產隔離與信託: 客戶資產由獨立實體以信託方式持有,與券商自有資金完全隔離,保障法律上的擁有權。三層資產配置模型:冷錢包、熱錢包與交易所投資者應按需求將資產分散,以平衡安全性與靈活性:配置層次存放工具核心用途安全特點長期儲存硬件冷錢包大額資產,長期不動用。私鑰自管。 完全離線,免疫網絡攻擊,但需自負助記詞保管責任。法幣進出合規虛擬資產交易帳戶 (e.g., VictoryX)方便隨時變現或加倉。受法規保障。 持牌交易平台符合 SFC 的 98/2 規例與保險覆蓋,適合不欲自管私鑰的人。日常操作手機/網頁熱錢包用於 DApps、NFT 或頻繁轉帳。極致靈活性。 易受釣魚網站攻擊,僅建議存放少量零用金。如何選擇最適合你的路徑?如果你是「合規優先」投資者: 利用 VictoryX 的持牌券商優勢。你無需學習複雜的私鑰管理技術,即可享受受香港法律保護的託管服務,並能直接以港幣或美元進行交易,免去轉換穩定幣的繁瑣與風險。如果你是「主權優先」投資者: 請務必購買高品質的硬件冷錢包。在搜尋「香港冷錢包推薦」時,請確保從官方或獲授權的代理商購買,避免購入二手的受損裝置。個人投資者也應建立自己的「資產規例」:大額離線(冷錢包)、交易合規(持牌平台)、小額靈活(熱錢包)。唯有如此,才能在香港這個迅速發展的虛擬資產中心,穩健地保護你的數碼財富。常見問題 (FAQs)我可以同時擁有多個虛擬貨幣錢包嗎?可以。許多投資者會使用硬件錢包(冷錢包)作長期儲存,並同時使用手機加密錢包進行日常交易。這在法律或技術上沒有任何限制。如何復原遺失的私鑰?你無法直接「復原」遺失的私鑰——但你可以使用助記詞(Seed Phrase)在任何相容的平台上恢復存取你的虛擬幣錢包。這就是為什麼安全地備份助記詞是如此至關重要。加密貨幣錢包在香港合法嗎?合法。在香港擁有及使用虛擬貨幣錢包是完全合法的。投資者可以透過持牌服務供應商購買及持有獲批的加密貨幣。請注意,點對點(P2P)交易已不再透過持牌法團提供——透過如 VictoryX 等持牌券商購買才是符合法規的安全途徑。哪種錢包最適合長期投資者?硬件錢包(冷錢包)被廣泛認為是長期持有者的最佳選擇,因為它能將私鑰保持在離線狀態,將面對網上威脅的風險降至最低。(在網上搜尋香港冷錢包推薦,即可找到相關資訊。)我如何核實我的加密錢包供應商是否安全?當你透過「已升級虛擬資產業務」的券商買入加密貨幣時,你使用的錢包類型屬於 「第三方託管錢包(Custodial Wallet)」,且運作模式是基於 「綜合帳戶(Omnibus Account)」 的結構。在這種模式下,你並不擁有錢包的「私鑰(Private Key)」。 券商本身不直接持有資產,而是委託給持牌的 VATP(虛擬資產交易平台)進行技術託管。你的加密貨幣實際上存在 VATP 的冷錢包或熱錢包中,但產權紀錄歸屬於券商名下的帳戶。透過券商 (Broker) 買入,你擁有券商系統內的虛擬子帳戶,並同時受「券商 + VATP」雙重審核保護,在監管層面提供了極高的保障。持牌券商 (Brokers)通常本身已持有第 1 類牌照,但若要經營虛擬資產,必須向證監會(SFC)申請「升級」其牌照義務(通常是在牌照上加入特定條件)。券商通常不自己撮合交易,而是透過 「綜合帳戶(Omnibus Account)」 模式,將客戶訂單路由(Route)到已持牌的 VATP 執行。券商本身不持有你的加密貨幣,資產通常存放在 合作的持牌 VATP。由合作的 VATP 遵守 98% 冷錢包規定。如果一家券商聲稱可以交易加密貨幣,它必須受到監管機構(如香港證監會 SFC)的嚴格監管。查閱牌照清單:最直接的方法是去相關監管機構官網查詢。「非託管」熱錢包(MetaMask, Trust Wallet 等)如果你自己掌握助記詞(Seed Phrase),屬於技術工具,不屬於監管範圍。這類錢包最常見的危險不是錢包本身,而是你授權過的惡意合約。冷錢包(硬體錢包)被認為是安全性最高的工具,但核實過程需更嚴謹。 正品硬體錢包在首次連接官方管理軟體(如 Ledger Live)時,會進行「真偽檢查」,一般只能從官網買,且設備必須是全新的。正確的冷錢包助記詞必須由硬體螢幕隨機生成。如果設備寄來時附帶一張寫好數字的紙,或要求你在電腦網頁上輸入數字,很大可能是詐騙。
若您有意參與港股 IPO 認購,了解新股的分配方式——以及哪些因素可能改變這一分配——至關重要。在眾多相關概念中,回撥機制是最重要卻也最容易被忽視的一環。本文將為您全面解析,助您以清晰的思路和充足的信心作出投資決策。什麼是 IPO 回撥機制?新股回撥機制是一項監管條文,允許包銷商在 IPO 招股完成、認購數據出爐後,在零售投資者及機構投資者兩個分批之間重新分配股份。其目的是確保新股分配公平、有效地反映市場的實際需求。繼香港交易所於 2025 年 8 月推行改革後,發行人現可在兩種分配模式——機制 A 與機制 B——之間靈活選擇,以更好地配合市況及價格發現機制。IPO 回撥機制的運作原理在典型的港股 IPO 中,初始分配通常將股份分為兩個批次:約 10% 供零售投資者認購,90% 供機構投資者認購。在現行框架下,發行人須在招股前選定特定的新股回撥機制結構(機制 A 或機制 B),該選擇將決定超額認購時的新股分配方式。IPO 超額認購:如何觸發回撥?港股 IPO 的標準分配比例(零售 10%,機構 90%)在任何回撥啟動之前,港股 IPO 的基本新股分配比例為零售投資者 10%、機構投資者 90%。這一分配比例是香港聯合交易所(港交所)大多數上市項目的標準做法。超額認購門檻與回撥調整IPO 超額認購是指申請認購的股份總數超過可供認購的股份數量。超額認購的倍數決定了重新分配的幅度,但具體上限則視乎所選機制而定。機制 A 沿用傳統的激進式零售擴大安排,機制 B 則旨在維持較為平衡、以機構為主導的分配結構。超額認購 15 倍或以下:不觸發回撥若零售批次的超額認購倍數不超過 15 倍,標準的 10/90 分配比例維持不變,IPO 回撥機制不會啟動。超額認購 15 至 50 倍:零售批次增至 30%根據機制 A,一旦 IPO 超額認購超過 15 倍門檻,零售分配比例將上升至總股份的 30%。在機制 B 下,此增幅可能設有較低上限(例如 20%),以保留機構投資者的參與份額。超額認購 50 至 100 倍:零售批次增至 40%在此認購水平下,機制 A 規定零售投資者可獲分配總發行量的 40%。機制 B 在此階段提供較低的分配上限,通常為 30%,以確保「價格發現」過程仍由專業投資者主導。超額認購逾 100 倍:零售分配最高達 50%在傳統機制 A 下,零售分配比例可達最高上限 50%。然而在新設的機制 B 下,即使超額認購逾 100 倍,零售分配比例亦設有 40% 的上限,確保即使在熱門新股的情況下,提供長期價格穩定性的機構投資者仍保留最少 60% 的份額。高知名度 IPO 的彈性回撥安排對於備受矚目的高知名度上市項目,監管機構及包銷商可能採用更具彈性的新股回撥機制安排,並按個案處理,綜合考慮公司背景、投資者組合及整體市況等因素。認購不足情況下的酌情回撥安排酌情回撥的運作方式並非所有回撥均由需求過剩所觸發。在認購不足的情況下,包銷商可行使酌情回撥權,以確保 IPO 招股順利進行。此工具主要透過以下兩種方式發揮作用:將最多 20% 的股份由機構批次轉撥至零售批次: 若機構需求不足,包銷商可將最多 20% 的股份從機構批次轉移至零售批次,透過重新平衡新股分配,降低招股失敗的風險。以招股價區間下限定價: 當機構需求疲弱時,包銷商通常會重新分配股份,並將 IPO 定價設於指示性區間的較低水平。這些措施有助吸引零售投資者、提振市場信心,並為包銷商在市況困難時提供挽救招股動力的靈活空間。認購不足酌情回撥的常見情境機構需求疲弱+零售輕微超額認購: 在此情境下,包銷商可能將股份轉向零售批次,以彌補機構參與度不足的問題,從而穩定整體新股分配,確保招股順利完成。機構需求疲弱+零售強勁超額認購: 當零售需求旺盛但機構按兵不動時,酌情工具允許擴大零售分配份額,有助維持招股動力,避免上市失敗。反向回撥:零售認購不足的情況在極少數情況下,若零售批次認購不足但機構需求依然強勁,則會觸發反向回撥——即將股份從零售批次轉回機構批次以填補缺口。影響新股分配與回撥的關鍵因素零售投資者情緒: 零售認購率直接影響 IPO 超額認購水平,並決定是否觸發回撥門檻。機構投資者興趣: 強勁的機構需求通常有助穩定定價,並降低觸發回撥調整的可能性。公司估值與增長潛力: 吸引力較高的上市項目往往在兩個批次均錄得較高需求,令 IPO 超額認購的概率相應增加。監管規則: 港交所指引規管所有新股分配調整,並為回撥機制的運作設定整體框架。IPO 回撥機制對投資者的影響對零售投資者的影響超額認購 IPO 中的分配機遇增加: 當 IPO 回撥機制觸發後,零售投資者可獲分配更大比例的股份,在需求旺盛的新股中尤為有利。熱門招股中個人分配仍受限: 弔詭的是,在極度 IPO 超額認購的情況下,儘管零售批次整體擴大,個別零售投資者實際獲分配的股份數量可能仍然極為有限。對機構投資者的影響零售需求強勁時分配比例減少: 當零售需求推動 IPO 回撥機制啟動,機構投資者的新股分配比例將相應削減,有時幅度相當顯著。在極端超額認購的情況下,機構分配比例可能從 90% 大幅縮減至僅 50%,需就倉位規模及投資組合策略作出相應調整。對市場情緒及股價穩定性的影響: 回撥導致的零售主導轉變對股價穩定性的影響較為複雜。機構持股減少可能加大短期波動,因機構投資者通常持倉期較長且交易紀律嚴謹。然而,強勁的零售參與度亦可彰顯公眾信心,有利股票的長期市場表現。市場情緒與 IPO 成功的指標意義港股新股的大幅超額認購,通常被視為投資者信心強勁的有力訊號;回撥機制的觸發,更是招股項目廣受市場關注的正面指標。港股 IPO 投資者的實用建議透過關注招股前新聞報道、分析師評論及相關行業板塊動態,評估超額認購的可能性。了解回撥觸發門檻——掌握在何種認購倍數下 IPO 回撥機制會啟動,有助估算您可能獲得的新股分配數量。在規則允許的情況下,盡早透過多個賬戶申請,以提高在嚴重超額認購新股中的中籤機率。認清風險——IPO 超額認購並不保證上市後股價表現強勁,申請前務必審慎評估公司基本面。為何選擇 VictoryX?VictoryX 是勝利証券有限公司旗下的交易平台。勝利証券在香港金融市場深耕逾五十年,於香港聯合交易所上市(股份代號:8540),是持牌受監管的全牌照金融機構,提供涵蓋經紀、財富管理、資產管理、資本市場及虛擬資產的全方位投資服務。投資者可以在同一個 App 內處理港股 IPO、美股、環球期貨及虛擬資產。這對於需要快速調動資金、捕捉跨市場機會的投資者來說非常高效。VictoryX 設有新股暗盤交易功能。在新股正式掛牌上市的前一個交易日,認購者可透過暗盤先行買賣。這不僅讓投資者能提早鎖定利潤或止損出場,未能在申購中抽中的投資者亦可於此時搶先入市,為上市首日的表現作好預案。專業投資者專屬國際配售: 對於專業投資者(PI),VictoryX 提供專屬 IPO 國際配售頻道。相比公開發售的隨機抽籤,國際配售能讓專業客戶直接進入機構分配池,獲取更具規模的股份分配。強大的融資實力: 透過勝利証券的保證金及 IPO 融資安排,大幅提升您的認購實力。即使在個人分配偏少的嚴重超額認購新股中,亦能切實提高獲分配有意義數量股份的機會。無論您是首次參與港股新股認購的新手,還是希望圍繞 IPO 超額認購門檻及新股回撥機制優化策略的資深投資者,VictoryX 均為您提供所需的工具、流動資金及專業知識,讓您在香港受監管的市場環境中從容應對。常見問題解答港股 IPO 的標準零售與機構分配比例是多少?在任何回撥啟動之前,預設分配比例為零售投資者 10%、機構投資者 90%。回撥機制如何影響新股分配?回撥機制根據認購需求在兩個批次之間重新分配股份,當超額認購達到相應門檻時,零售 IPO 分配比例將相應提高。IPO 超額認購後會發生什麼?IPO 超額認購將觸發回撥規則,將更多股份轉向零售批次,最高可達總發行量的 50%。在回撥規則下,零售分配的最高比例是多少?視乎所選機制而定。在機制 A 下,超額認購逾 100 倍時零售分配上限為 50%;在機制 B 下,上限則設定為 40%。認購不足會導致 IPO 失敗嗎?嚴重認購不足——尤其是機構批次——可能危及上市進程,但包銷商可透過酌情回撥及定價調整等措施,協助穩定招股局面。為何在認購不足情況下會採用酌情回撥?酌情回撥讓包銷商能夠靈活重新分配股份,即使某一批次表現欠佳,亦能維持整體招股的可行性。回撥如何影響 IPO 定價及股票表現?IPO 回撥機制的觸發通常反映零售需求旺盛,有助支撐上市後的股價穩定性——但這並不構成對股價表現的保證。發行人可否在 IPO 進行中途更改所選機制?不可以。機制 A 與機制 B 的選擇須在公開招股開始前於招股章程及正式申報文件中載明,不得中途更改。
隨著數字資產在全球金融體系中扮演愈來愈重要的角色,穩定幣已成為這個領域中最具實用價值、應用最廣泛的創新之一。無論是跨境支付還是去中心化金融(DeFi)應用,了解穩定幣是什麼,以及 USDT 與 USDC 之間的分別,對於任何在當今加密市場中尋求投資機會的人而言都至關重要。本文將為您深入解析穩定幣在香港的發展現狀,以及這個不斷演進的監管環境對投資者意味著什麼。穩定幣是什麼?如果您剛接觸數字資產,可能會問:穩定幣究竟是什麼?簡單來說,穩定幣是一種專為維持穩定市場價值而設計的加密貨幣,通常透過與美元、黃金或其他法定貨幣等儲備資產掛鉤來實現。與比特幣或以太坊等加密貨幣的價格可在數小時內大幅波動不同,穩定幣的設計目標是維持固定價值,通常為 1 美元。穩定幣的運作原理:與法定貨幣或資產掛鉤要真正理解穩定幣是什麼,首先需要了解其錨定機制。發行機構持有等於甚至超過所有流通代幣總值的現實資產儲備,包括現金、政府債券或商品。當用戶贖回代幣時,發行機構釋放相應儲備並銷毀該代幣。正是這個發行與贖回的閉環機制,使穩定幣的價格得以維持穩定。穩定幣的主要類型穩定幣大致分為以下三類:法幣抵押穩定幣(如 USDT 及 USDC)以法定貨幣儲備 1:1 支撐,是目前最主流的類型。商品抵押穩定幣以黃金等實物資產作為錨定,PAXG 是其中的代表性例子。算法穩定幣嘗試透過程序化的供應調節機制來維持錨定,而非依賴實物抵押。這類穩定幣在 2022 年 TerraUSD 崩潰事件後引發廣泛監管關注,目前多個司法管轄區已對其實施嚴格限制甚至全面禁止。穩定幣為何重要?穩定幣的重要性在於其獨特的市場定位——處於傳統金融與數字資產經濟的交匯點。它兼具區塊鏈的可程式性與交易速度,同時避免了大多數加密貨幣因價格波動而難以用於日常交易的缺陷。穩定幣:連接傳統金融與加密市場的橋樑對交易所、券商及 DeFi 協議而言,穩定幣充當通用結算層。它讓交易者可以在不將資金轉回法幣的情況下退出高波動倉位,以極低成本在全球範圍內即時轉移價值,並無縫接入各類收益生成協議——整個過程往往在數秒內完成,費用僅是傳統電匯的極小一部分。穩定幣的主要應用場景支付與匯款: 使用穩定幣進行跨境轉賬,結算時間可從數日縮短至數分鐘,手續費遠低於傳統 SWIFT 電匯,對有跨境匯款需求的個人及企業極具吸引力。交易與 DeFi 操作: 在交易平台上,穩定幣提供交易間的穩定價值儲存,消除法幣轉換的延遲,並在去中心化交易所中作為基礎流動性配對資產。透過借貸協議賺取收益: DeFi 協議允許穩定幣持有者出借代幣以賺取利息,收益率往往高於傳統儲蓄賬戶——惟需留意相關智能合約及交易對手風險。穩定幣在香港的發展角色隨著香港致力成為全球頂尖數字資產中心,穩定幣在港的地位日益顯著。零售及機構投資者均將穩定幣納入其數字資產策略。值得注意的是,香港投資者透過持牌券商接觸加密資產時,並非必須使用穩定幣——港元及美元等法定貨幣可直接用於在持牌平台上購買獲批准的加密貨幣。USDT 與 USDC 的主要差異比較USDT(泰達幣)簡介USDT 由 Tether Limited 發行,是全球市值最大的穩定幣,流通量長期超過 1,000 億美元。自 2014 年推出以來,USDT 迅速成為全球大多數中心化交易所的主要交易配對幣種。其儲備由美國國債、現金及現金等價物混合構成。儘管 Tether 過去曾因第三方審計問題受到質疑,但近年已改善信息披露做法,現定期發布由獨立會計師出具的季度審計報告。USDC(美元穩定幣)簡介USDC 由 Circle 與 Coinbase 合作,透過 Centre 聯盟發行,自 2018 年推出以來,普遍被視為合規性更高的選擇。其儲備主要由短期美國國債及存放於受監管美國金融機構的現金組成。Circle 每月發布由「四大」會計師事務所出具的儲備審計報告,使 USDC 成為眾多機構參與者及受監管平台的首選穩定幣。USDT 與 USDC 的詳細比較儲備透明度: 在 USDT 與 USDC 的比較中,透明度是關鍵分野。USDC 每月提供由「四大」核實、以現金及美國國債 100% 支撐的審計報告;USDT 則以混合儲備結構每季度發布審計報告。採用率與生態系統: USDT 在交易量上佔據主導地位,幾乎在全球所有交易所均有上市。USDC 則在受監管及機構環境、DeFi 協議及以合規為優先的美國受監管平台中更受青睞。在香港及全球的應用場景: 就 USDT 香港的使用情況而言,USDT 與 USDC 均在持牌平台上活躍交易,並用作結算貨幣。用戶對兩者的選擇,往往取決於個別平台的支持情況及個人對儲備透明度的風險取向。監管地位: 需要特別指出的是,USDT 與 USDC 均非港元掛鉤穩定幣,亦未就香港《穩定幣條例》申請牌照——該條例主要針對港元掛鉤或本地發行的法幣參考穩定幣。兩者在港的交易,受現行虛擬資產法規的獨立規管。穩定幣的優勢在波動市場中維持價值穩定: 穩定幣讓參與者能夠在鏈上持有價值而不受加密貨幣價格波動影響,非常適合在交易之間進行風險管理。快速低成本交易: 鏈上穩定幣轉賬通常在數秒內完成,費用僅為傳統國際電匯的極小部分。普及性與金融包容性: 任何擁有互聯網連接及數字錢包的人均可使用穩定幣,大幅降低進入全球金融市場的門檻。在去中心化金融(DeFi)中的應用: 作為 DeFi 協議的核心流動性資產,穩定幣在無需傳統金融中介的情況下,支持借貸、收益耕作及自動化做市等多種功能。穩定幣的風險與挑戰信用與儲備風險: 若發行機構的儲備管理不善或儲備不足,持有人在贖回時可能無法取回足額資金,這正是儲備審計與透明度如此重要的原因。監管不一致性: 各司法管轄區的穩定幣監管標準差異顯著,為全球用戶及企業帶來合規上的複雜性。網絡安全與濫用風險: 智能合約漏洞、交易所黑客攻擊,以及潛在的非法資金轉移,均是數字資產生態系統中持續存在的風險。對貨幣政策的影響: 一旦穩定幣被大規模採用,其對貨幣供應的潛在影響將引起各國央行的高度關注。穩定幣在香港的角色香港已建立亞洲最具前瞻性的數字資產監管框架之一。《穩定幣條例》已於 2025 年 8 月 1 日正式生效,由香港金融管理局(金管局)負責執行。該框架專門針對在香港境內發行法幣參考穩定幣(FRS)的機構,以及從境外發行港元掛鉤穩定幣的發行人。牌照發放工作於 2026 年初展開,這是推動實物資產(RWA)在生態系統內合規結算與流通的關鍵一步。截至 2026 年初,金管局已收到 36 份牌照申請,預計將於 2026 年第一季度公布首批獲批准的穩定幣發行人名單。理解香港穩定幣監管框架的涵蓋範圍同樣重要。《條例》旨在確保法幣參考穩定幣以高質量、高流動性資產作為支撐,為其在數字經濟中的應用提供受監管的基礎。在此框架下,USDT 及 USDC 等全球穩定幣由於尚未獲得金管局牌照,仍可由專業投資者(PI)在持牌虛擬資產平台及持牌券商上進行交易,並受《證券及期貨條例》及相關證監會指引的規管。對於希望在香港獲取加密資產敞口的投資者而言,持牌機構(包括券商)允許客戶直接使用法定貨幣(港元或美元)買賣部分獲批准的虛擬資產,無需透過穩定幣作中轉。點對點(P2P)交易通常涉及個人對個人的資金轉帳,存在較高的詐騙與洗錢風險。因此,監管機構對發牌的平台禁止提供傳統意義上的 P2P 買賣服務。穩定幣在香港的跨境應用正持續增長,尤其在貿易融資及資金管理領域,企業正積極探索可程式化結算方案的潛力。穩定幣的運作機制詳解發行與贖回流程當用戶向穩定幣發行機構存入 1,000 美元時,發行機構會鑄造 1,000 個代幣,並將儲備資金投資於安全、流動性高的資產。當用戶提出贖回時,代幣被銷毀,相應法幣返還給用戶。這個閉環機制正是穩定幣維持價格穩定的根本所在。然而在香港,誰有資格參與這一流程,在很大程度上取決於發行機構的持牌狀態。維持錨定:儲備要求與管理機制維持穩定幣與參考貨幣的錨定,遠不止持有儲備那麼簡單,更需要嚴謹持續的管理。金管局對法幣參考穩定幣(FRS)實施監管,要求發行機構在任何時候確保儲備池的市場價值等於或超過流通代幣的總價值。根據香港《穩定幣條例》,本地持牌發行機構須維持 100% 儲備支持,將儲備資產與發行機構自身資金分隔管理,並在一個工作日內按面值完成贖回。正是這些嚴格的保障措施,確保了只有由持有效金管局穩定幣發行牌照的機構所發行的穩定幣,方可向零售投資者(即一般大眾)提供或主動推廣。零售投資者與專業投資者的準入差異不少投資者對 USDT 及 USDC 等主要全球穩定幣的準入資格存在疑問。由於這兩種穩定幣均由香港境外的機構發行,目前並未持有金管局牌照,因此被歸類為非持牌機構發行的穩定幣。根據香港現行監管框架,此類非持牌穩定幣只能向專業投資者(PI)提供,不得在持牌平台上向普通零售投資者銷售。香港零售投資者目前只能購買由金管局持牌機構發行的穩定幣,以獲得最高程度的消費者保障。USDT 及 USDC 如何維持價格穩定USDT 與 USDC 均將其儲備主要投資於短期美國政府債券及現金等價物。所賺取的利息歸發行機構所有,而非代幣持有人——這是 Tether 及 Circle 的核心商業模式。香港的監管框架亦有相應規定,禁止持牌穩定幣發行機構向代幣持有人支付利息。穩定幣的未來發展穩定幣市場正以驚人速度擴張。花旗集團估計,全球穩定幣發行量在基本情境下可達 1.9 萬億美元,在樂觀情境下更可高達 4.0 萬億美元。機構採用步伐正在加快,主要銀行、支付網絡及科技公司均積極探索以穩定幣為基礎的結算基礎設施。香港、歐盟(MiCA)及美國(GENIUS 法案)等市場的監管明朗化,預計將進一步為行業正名,推動更廣泛的應用。就香港而言,可程式化支付及實物資產(RWA)代幣化的創新發展,有望從根本上重塑資本的跨境流動方式。為何選擇勝利證券(VictoryX)?勝利證券是香港最具歷史底蘊的金融機構之一,擁有逾 50 年服務零售、機構及高淨值客戶的豐富經驗。勝利證券是持牌法人機構,而非單純的交易所,因此能夠在同一受監管架構下提供涵蓋證券經紀、財富管理、資產管理及虛擬資產的全方位金融服務。透過旗下 VictoryX 平台,勝利證券已將服務延伸至虛擬資產交易領域。專業投資者(PI)可直接使用法定貨幣(港元或美元)買賣獲批准的加密貨幣,包括與 USDT 及 USDC 配對的資產。勝利證券亦為 USDT 及 USDC 提供具備進階交易策略的投資產品,例如虛擬資產結構性產品。隨著金管局持續推進穩定幣發行人牌照制度,勝利證券憑藉其完善的虛擬資產基礎設施、深厚的技術底蘊及豐富的監管經驗,有望在香港穩定幣生態系統的未來發展中擔當重要的橋樑角色。常見問題解答USDT 與 USDC 有什麼分別?USDT 與 USDC 的核心差異在於透明度及監管立場。USDC 每月發布由「四大」會計師事務所審計的儲備報告,儲備構成僅限現金及短期美國國債;USDT 則採用較多元的儲備結構,每季度發布審計報告。兩者均被廣泛使用,但在受監管及機構環境中,USDC 通常更受青睞。穩定幣在香港合法嗎?合法。穩定幣可透過持牌虛擬資產交易平台及持牌券商在香港合法交易。自 2025 年 8 月 1 日起,香港《穩定幣條例》亦就港元參考或本地發行的法幣穩定幣引入發行人牌照制度,主要針對支付應用場景。穩定幣如何維持其價值?以法幣抵押的穩定幣(如 USDT 及 USDC)透過持有等值或超值的安全、高流動性資產儲備來維持錨定。每一枚流通中的代幣均對應現實世界的儲備資產,用戶可按面值將代幣兌換為對應的法定貨幣。使用穩定幣有哪些風險?主要風險包括儲備充足性、交易對手風險、智能合約漏洞、監管政策變化,以及潛在的非法使用。選擇經過充分審計的穩定幣及持牌平台,可大幅降低上述風險。我可以用穩定幣賺取利息嗎?在 DeFi 領域,穩定幣可透過協議出借以賺取收益。然而,根據香港《穩定幣條例》,持牌穩定幣發行機構被禁止直接向代幣持有人支付利息。使用 DeFi 協議前,請務必審慎評估相關風險。為何算法穩定幣在許多國家被禁止?算法穩定幣依賴程序化機制而非實物儲備資產來維持錨定。2022 年 TerraUSD 的崩潰事件充分揭示了這一模式的脆弱性,導致數以百億計的價值在短時間內蒸發。包括金管局及歐盟(MiCA 框架)在內的眾多監管機構,已對此類產品實施限制或禁止,以保護投資者利益。哪種穩定幣更適合 DeFi 應用?在受監管環境中,USDC 憑藉其透明度及合規立場,通常被認為更適合 DeFi 應用;而 USDT 則在全球更多平台上提供更廣泛的流動性。在 USDT 與 USDC 的 DeFi 應用比較中,最佳選擇取決於具體協議、所在司法管轄區及個人風險承受能力。
精明的投資者長期以來依賴結構性產品應對變幻莫測的市場環境——如今隨著數字資產的崛起,新一代虛擬資產結構性產品正在重新定義投資的可能性。對於任何希望突破傳統投資策略局限的人而言,了解結構性產品是什麼已愈來愈重要。從傳統金融的股票掛鉤票據,到以區塊鏈為基礎的創新產品,本文將通過具體例子,深入解析結構性投資產品的運作原理,並探討為何結構性產品正在香港及全球投資者之間引發廣泛關注。深入理解結構性產品結構性產品是什麼?簡而言之,結構性產品是一種預先設計的投資方案,將債券或股票等傳統金融工具,與期權、期貨或掉期等衍生工具相結合,形成一種能夠實現特定風險回報目標的混合型產品——而這些目標往往是標準投資工具難以達到的。與直接購買股票或將資金存入儲蓄賬戶不同,結構性投資產品讓投資者能夠靈活調整自身的投資敞口。無論是追求資本保障、增強收益,還是槓桿增長,均可在同一產品架構內實現。結構性產品的運作原理:衍生工具與投資的結合結構性產品的核心運作方式,是將投資者的資金分為兩個部分。其中一部分——通常佔較大比例——投入低風險的固定收益工具以保障本金;其餘部分則用於建立衍生倉位,從而賺取與相關資產表現掛鉤的回報。這種組合結構使投資者能夠分享股票、商品甚至數字資產的升值潛力,同時限制下行風險。產品設計的精密程度,決定了最終的風險回報平衡。結構性產品的核心組成要素相關資產: 可涵蓋股票、政府債券、商品乃至加密貨幣。相關資產的表現是決定產品回報的關鍵驅動因素。衍生工具: 期權、期貨及掉期是構成產品的基礎元素,決定了收益的實現方式、時機及虧損上限。風險回報結構: 每一款結構性投資產品均設有明確的風險回報特徵——保守型、平衡型或進取型——讓投資者在投入資金前便能清楚掌握自身所承擔的風險。為何選擇結構性投資產品?結構性投資產品的優勢可定制的風險回報結構: 選擇結構性投資產品的一大重要原因,在於其高度靈活性。產品可根據投資者的具體風險承受能力、投資期限及回報預期量身設計。波動市場中的資本保障: 許多結構性產品提供部分或全額本金保障,在市場動盪時期尤具吸引力,特別適合無法承受大幅虧損的投資者。接觸創新投資策略: 透過結構性產品,零售及機構投資者均可接觸到波動率交易或多資產組合等策略——這些策略若獨立執行,往往需要相當的專業知識及基礎設施支持。結構性產品的風險與挑戰複雜性與透明度不足: 結構性產品的多層架構使其評估難度較高,若缺乏專業指引,費用結構及衍生工具機制往往難以一目了然,這正是結構性產品風險之一。流動性風險與交易對手風險: 大多數結構性產品須持有至到期日。提前退出可能招致罰款,或在二級市場難以執行,構成不容忽視的結構性產品風險。市場波動的影響: 即便是設有資本保障的產品,若相關資產表現未達基準門檻,回報亦可能低於預期。結構性產品例子:傳統金融與虛擬資產應用傳統金融中常見的結構性產品例子了解傳統金融中的結構性產品例子,有助於理解這類工具如何演變並延伸至數字資產領域。股票掛鉤票據(ELN): 回報與個股或指數表現掛鉤。若相關股票超越目標價格,投資者可獲得增強收益;若未能達標,則可能以股票代替現金形式收取回報——是最具代表性的結構性產品例子之一。固定收益結構性產品: 將債券與利率衍生工具相結合,讓投資者在維持一定程度資本安全的同時,受益於特定收益率曲線走勢。商品掛鉤票據: 回報與黃金或原油等商品掛鉤,是尋求通脹保障的投資者常用的對沖工具,亦是廣受認可的結構性存款產品例子。虛擬資產結構性產品:連接傳統金融與區塊鏈虛擬資產結構性產品代表著這類工具的下一個演進階段——將相同的工程邏輯應用於數字資產之上。本金保障型虛擬投資: 在保障初始本金的前提下,讓投資者參與比特幣或以太坊的升值潛力。去中心化期權金庫(DOV): 在鏈上自動執行期權策略,透過系統化的備兌認購期權或現金擔保認沽期權策略產生收益。槓桿質押策略: 利用借入資金放大質押回報,適合具備較高風險承受能力的投資者。分層虛擬資產工具: 將風險劃分為不同層次——優先層面向追求穩定的保守型投資者,劣後層則為願意承擔更高風險的投資者提供更高潛在回報。虛擬資產結構性產品深度解析虛擬資產結構性產品是利用傳統金融幾十年來所形成的結構邏輯,針對比特幣、以太坊等數字資產而設計的金融工具——本質上是應用於區塊鏈環境的結構性產品:規則明確、風險參數清晰、高度定制化,如今被應用於全球最具動態的資產類別。虛擬資產結構性產品與傳統結構性產品一脈相承,以收益型加密資產或穩定幣作為基礎倉位提供穩定性,再疊加衍生工具層以追求回報。其獨特之處在於執行方式:智能合約取代了中間人角色,實現透明、自動化、無需許可的鏈上策略執行,不依賴任何中央交易對手。衍生工具是每一款結構性投資產品的核心引擎,虛擬資產領域亦不例外。期權、永續合約及收益掉期被疊加至基礎加密倉位之上,以塑造回報結構。這一衍生層使虛擬資產結構性產品能夠提供從完全本金保障到放大上行收益的多元化結果,切合不同投資者的風險取向。虛擬資產結構性產品的主要類型收益增強型(Yield Enhancement)這類產品適合在橫盤(Side-ways)或溫和漲跌的市況下賺取額外回報。雙幣投資 (Dual Currency Investment): 最常見的類型。投資者設定一個「掛鉤價」。例子: 你投入 BTC,若到期時 BTC 高於掛鉤價,你收回 USDT(相當於高位止盈)+ 利息;若低於掛鉤價,你收回更多數量的 BTC(相當於低位吸籌)+ 利息。備兌認購期權金庫 (Covered Call Vaults/DOVs): 適合長期持有者。原理: 質押你的資產(如 ETH),系統自動賣出虛值看漲期權(Out-of-the-money Call Options)來賺取期權金(Premium)。本金保障型(Capital Protected / Principal Protected)這類產品適合對風險極度敏感,但想參與加密貨幣升幅的保守投資者。鯊魚鰭 (Shark Fin): 原理: 結合了穩定幣存款與期權。如果在觀察期間資產價格維持在特定區間內,你可以獲得極高收益;如果突破區間(敲出),你仍能拿回本金及底薪收益(如 2-3%)。看漲/看跌價差票據 (Bull/Bear Spread Notes): 鎖定下行風險,同時參與特定區間內的升幅。槓桿與分層型(Leveraged & Tranche)這類產品利用金融工程將風險與收益「切片」,分配給不同胃口的投資者。分層收益產品 (Tranche Products):優先層 (Senior): 提供固定收益,安全性最高,由劣後層提供保護。劣後層 (Junior/Mezzanine): 承擔首筆虧損,但若市場大漲,可獲得倍數計的超額回報。槓桿質押 (Leveraged Staking): 原理: 質押 ETH 獲得 LST(如 stETH),再以此抵押借入穩定幣購買更多 ETH 質押,循環放大質押收益(Staking Yield)。波動率與指數型(Volatility & Index)波動率掛鉤產品 (Straddle/Strangle Strategy): 不論漲跌,只要市場波動劇烈(或極度平靜)即可獲益。加密指數票據 (Crypto Index Notes): 一次性掛鉤一籃子獲准的虛擬資產(如前十大市值代幣),分散單一資產風險。虛擬資產結構性產品的風險與注意事項去中心化金融(DeFi)中的智能合約漏洞: 與傳統結構性產品不同,基於 DeFi 的虛擬資產結構性產品完全依賴程式碼運作。智能合約漏洞或外部攻擊可能導致資金部分或全部損失,對底層基礎設施的盡職調查至關重要,這是不可忽視的結構性產品風險。市場波動與流動性挑戰: 波動性雖帶來收益機會,同時亦增加流動性風險。市場急跌可能顯著影響虛擬資產結構性產品的底層資產,潛在縮減回報或迫使提前退出。部分加密市場的流動性較薄,定價及贖回的複雜程度遠高於傳統市場。虛擬資產投資的監管不確定性: 全球對虛擬資產結構性產品的監管仍在持續完善之中。香港證監會正積極推進虛擬資產服務提供商的牌照制度,但相關框架仍在演變。投資者必須確保透過全面持牌機構進行結構性投資產品交易,並持續關注監管政策動態。結構性產品比較:虛擬資產與傳統投資傳統及虛擬資產結構性產品在核心設計邏輯上一脈相承:將基礎工具與衍生工具疊加,以工程化方式構建特定的風險回報結果。然而兩者之間的差異亦不容忽視。傳統結構性產品在成熟的監管框架下運作,受惠於深厚的流動性,並由具備強大交易對手信用的受監管機構發行。虛擬資產結構性產品則提供可程式化、透明且通常無需許可的投資途徑,但伴隨智能合約風險、監管不確定性,以及底層資產更高的波動性。虛擬資產結構性產品在現代投資組合中的優勢,在於其不對稱的回報潛力及分散化效益。若構建得當,它們能夠成為傳統配置的有力補充,而非取代。如何開始結構性投資產品之旅投資傳統結構性產品的步驟首先評估自身的風險承受能力及財務目標,釐清資本保障抑或收益增強哪個更為優先。繼而選擇在結構性投資產品分銷方面具備良好往績的持牌發行機構或券商。如何在香港接觸虛擬資產結構性產品在香港,持牌虛擬資產券商——有別於一般交易所——提供合規的虛擬資產結構性產品準入渠道。投資者可直接使用港元或美元等法定貨幣買賣合資格加密貨幣,無需透過穩定幣作中轉。點對點(P2P)交易目前不再由持牌機構提供,所有交易均須透過受監管平台進行。在投資任何基於 DeFi 的產品前,務必充分了解其智能合約機制,並優先選擇協議經過審計、費用結構透明的平台。同時應使用安全錢包、啟用雙重身份驗證,並切勿向任何人透露私鑰。結構性產品在香港金融市場中的角色香港長期以來是精密金融產品的重要樞紐,結構性產品在本港投資文化中根基深厚。股票掛鉤票據及指數掛鉤工具透過私人銀行及券商渠道廣泛分銷。傳統香港投資者對股票掛鉤票據(ELN)等結構性工具極其熟悉。虛擬資產結構性產品透過熟悉的包裝(如票據或債券形式),讓傳統資金在不改變投資習慣的情況下,安全地接觸比特幣(BTC)或乙太幣(ETH)。不過,在香港,許多複雜的結構性產品(尤其是非公開招售的虛擬資產結構性產品)通常僅限於專業投資者(Professional Investors, PI)參與(即擁有 800 萬港幣或以上投資組合的人士)。目前,虛擬資產結構性產品僅限於專業投資者(Professional Investors, PI)參與。有意在香港進行虛擬資產結構性產品的投資者,應確保只與持有證監會牌照的機構合作,監管合規與否直接影響所投產品的安全性及合法性。為何選擇 VictoryVictory Securities勝利證券('Victory'),是香港持牌虛擬資產券商,全面符合證監會監管要求,獲授權向零售及專業投資者提供全面的虛擬資產服務。有別於一般加密交易所,勝利證券客戶可享受專業顧問服務、有序的數字資產投資渠道,以及受監管的交易對手關係。這一定位至關重要:與持牌券商合作,確保您的虛擬資產結構性投資產品在合規框架內運作,資產受到妥善保障。Victory利用其券商的網絡優勢,為客戶爭取更佳的投資條件:頂尖合作夥伴: 與全球領先的交易所及託管機構合作,確保交易流程透明且資產託管安全。價格最優化: 透過對比多家不同機構,為客戶提供最具競爭力的產品定價和收益率,這在結構性產品(涉及期權溢價)中尤為重要。Victory的服務生態涵蓋加密貨幣交易、投資組合管理,以及針對不同風險偏好定制的結構性投資策略——虛擬資產結構性產品涵蓋了從保守到進取的全光譜需求,特別是將傳統金融的「保本」概念引入加密市場:保本型(固定/浮動收益): 適合風險規避型投資者。例如其「簡單理財(Simple Earn)」提供 100% 本金保障及固定收益,期限由 1 天起,極具靈活性。非保本型(固定票息): 為追求更高回報的投資者設計,幫助他們在市場波動中捕捉獲利機會。首創雙幣理財: 領先業界推出雙幣理財產品,協助投資者在特定價位進行資產轉換的同時賺取利息。對於有意涉足數字資產結構性投資產品的投資者而言,Victory 提供機構級基礎設施與現代化虛擬資產券商敏捷性的罕見結合。無論您是初次接觸結構性產品,還是尋求虛擬資產敞口的資深投資者,均能在香港受監管環境中為您的投資旅程提供專業指引。常見問題解答結構性產品是什麼?它們如何運作?結構性產品是將傳統資產(如債券)與衍生工具相結合、構建定制化風險回報組合的投資工具。通常一部分資本受到保護,另一部分則產生與相關資產掛鉤的回報。結構性產品適合初學者嗎?部分結構性產品——尤其是本金保障型——對初學者而言可能是合適的選擇。然而由於其複雜性,在投入任何結構性投資產品之前,強烈建議尋求專業人士的指導。傳統結構性產品與虛擬資產結構性產品有何分別?傳統結構性產品在受監管、流動性充裕的市場中運作,交易對手信用成熟可靠。虛擬資產結構性產品將相同的設計邏輯應用於數字資產,提供更高的回報潛力,但伴隨智能合約漏洞及監管不確定性等額外風險,結構性產品風險特性有所不同。如何降低結構性投資產品的風險?只與持牌受監管機構合作;在投資前充分了解底層資產及衍生工具結構;在不同產品類型之間分散投資;並避免配置超過自身可持有至到期的資金規模。哪些平台提供虛擬資產結構性產品?在香港,VictoryX 等持牌虛擬資產券商提供合規的虛擬資產結構性產品準入渠道。在全球範圍內,Ribbon Finance 等平台在去中心化期權金庫領域具有先行者地位,惟各司法管轄區的監管狀態有所不同。結構性產品在香港合法嗎?合法。傳統及虛擬資產結構性產品均可在香港合法發行及購買,前提是須透過持有證監會牌照的機構分銷。投資者在參與前應務必核實平台的持牌狀態。
在一間公司的股份正式於交易所掛牌之前,精明的投資者早已開始買賣。這正是所謂的 IPO 暗盤市場——一個非官方但廣泛使用的交易空間,讓交易者在新股正式上市前,就已就新發行股份進行投機買賣。無論您是投資新手,還是正在探索進階策略的老手,了解暗盤交易的運作方式,都能讓您在瞬息萬變的 IPO 周期中取得顯著優勢。暗盤是什麼?在金融領域,暗盤的意思是指一個非官方、不受監管的場外二級市場,讓投資者在證券——通常是 IPO 股份——正式於交易所掛牌之前進行買賣。它介乎合法的「白市」與非法的「黑市」之間。雖然暗盤交易並非由交易所直接認可,但在機構及零售投資者之間均已廣泛實行且普遍被默許。然而,需要特別指出的是,在香港,只有持牌券商提供的暗盤服務才屬合法,因為相關活動屬受規管服務。證監會過去曾就無牌暗盤操作採取執法行動,投資者在參與前應務必核實所使用的券商持有相應牌照。暗盤的主要特點暗盤交易有以下幾項顯著特徵:交易在 IPO 掛牌日期前進行,意味著股份尚未正式分配。價格完全由市場情緒及投機需求驅動,而非官方估值。沒有中央交易所監管這些交易,買賣通常由券商撮合。結算須視乎 IPO 最終能否順利完成。此外,並非所有 IPO 都設有暗盤。在香港,暗盤活動通常集中於規模較大、受市場關注的主板新股。創業板股份一般不支持暗盤,或在暗盤市場中承擔顯著較高的風險。IPO 暗盤的實際例子IPO 暗盤的典型例子,是當一間備受期待的公司宣布招股後,在股份正式掛牌前,交易者已開始根據預期需求報價。舉例而言,若某公司的 IPO 定價為每股 10 港元,但市場情緒熾熱,IPO 暗盤的買盤報價可能高達 13 至 14 港元。這種暗盤定價方式,是掛牌前市場情緒的即時晴雨表。話雖如此,暗盤價格僅供參考,並不構成任何保證,正式掛牌當日股價仍可能出現顯著波動。IPO 暗盤交易如何運作?券商在暗盤交易的撮合過程中扮演核心角色。他們充當買賣雙方之間的中介,在正式交易開始前提供指示性報價並撮合訂單。並非所有券商均提供此服務——只有具備相應基礎設施及監管框架、能夠妥善處理特殊結算風險的機構方可提供。聲譽良好的券商能確保暗盤倉位得到妥善追蹤,並於 IPO 完成後按規定結算。如何參與暗盤交易?參與 IPO 暗盤交易通常涉及以下步驟:在支持暗盤交易的券商開立賬戶。選定您有意交易的即將上市 IPO,並查閱當前的暗盤報價。按報價下達買入或賣出訂單。確保賬戶內有足夠資金或保證金,因券商通常會凍結部分資金作為結算用途。IPO 正式掛牌後,根據最終上市價格及您的合約暗盤價格完成結算。暗盤交易的重要工具與平台實時暗盤報價、訂單追蹤儀表板及保證金管理工具,是有效進行暗盤交易的必備條件。支持推送通知、實時報價及流暢訂單執行的移動交易應用程式,能在這個瞬息萬變的市場中為交易者帶來顯著優勢。VictoryX 等平台提供實時暗盤報價及快速穩定的交易界面,但各服務商的費用、凍結資金要求及可交易 IPO 範圍各有不同,建議交易前比較各平台條款。暗盤交易時間與一般交易所交易不同,香港的暗盤交易時間主要集中在 IPO 掛牌前最後一個交易日的下午——全日市通常為下午 4 時 15 分至 6 時 30 分,半日市則為下午 2 時 15 分至 4 時 30 分。部分券商可能在掛牌前數日提供較早的指示性報價,但活躍的暗盤交易一般僅限於掛牌前下午的這個時間窗口。暗盤交易支持 T+0 即日鮮操作,即可在同一交易時段內開倉及平倉,惟各券商的截止時間有所不同,建議事先確認。策略考量:市場流動性與系統分散必須了解的是,香港的暗盤交易並非在單一中央平台上進行,流動性往往分散於數個主要券商主導的撮合系統之間。由於各獨立流動池的供求動態可能有所差異,投資者可能觀察到同一 IPO 在不同平台上存在輕微的價格差異或「買賣差價」。選擇擁有強大、高流量撮合引擎的券商(如 VictoryX 所採用的系統),對於收窄差價及提升價格發現效率至關重要。暗盤交易的風險與限制暗盤交易的財務風險暗盤交易涉及相當程度的財務風險。由於沒有正式交易所為這些交易提供保障,價格純屬投機性質。若 IPO 表現欠佳或掛牌價低於暗盤價,買方可能即時面臨虧損。流動性亦可能受限——並非所有倉位都能在結算前輕易平倉,買賣差價也可能相當闊。暗盤交易中的凍結資金機制參與 IPO 暗盤交易時,券商通常會凍結客戶部分資金,以備結算之需。凍結金額通常按買入或賣出的股份數量乘以暗盤價格計算,並加上額外的價格波動緩衝。以一個暗盤凍結資金的例子說明:若您以暗盤價每股 12 港元購入 1,000 股,券商可能凍結 12,000 港元(加上適用的保證金緩衝),直至 IPO 正式掛牌及結算為止。若股份以 11 港元掛牌,您每股 1 港元的虧損(即 1,000 港元)將從凍結資金中扣除。充分理解這一機制對於現金流管理至關重要。各券商計算凍結資金的方式不盡相同,交易前務必仔細閱讀相關條款。暗盤股份可否用於融資?暗盤倉位一般不符合保證金融資或抵押資格。由於股份的所有權尚未正式確立——目前僅以合約義務形式存在——券商通常不會就這些持倉提供額外信貸。只有在股份正式掛牌並完成結算後,融資安排方可適用。IPO 暗盤結算規則暗盤市場的 T+0 交易規則大多數 IPO 暗盤交易採用 T+0 規則,即交易在當日執行,部分情況下可在同一交易時段內完成開倉及平倉。這與標準股票市場的 T+2 結算週期有所不同。然而,與正式 IPO 掛牌價格的最終結算,須在掛牌日期後進行。暗盤交易的結算時間表IPO 正式掛牌後,暗盤倉位以合約暗盤價格與正式掛牌價格(通常為掛牌當日開市或首個成交價格)之間的差額進行結算。按照香港 FINI 平台下的整體 IPO 結算框架,結算一般於掛牌日期後第二個交易日(L+2)完成。由於暗盤交易屬券商內部處理的場外交易,確切的結算時間表由各券商規定,但 L+2 是目前最普遍採用的標準。IPO 延遲或取消對暗盤的影響若 IPO 遭延遲或取消(此情況確有發生),暗盤合約通常會被撤銷,凍結資金退還給客戶。然而,這一過程可能需要數天時間,期間資金暫時無法動用。這是暗盤交易相較於標準股票交易較為獨特的風險之一。暗盤報價與定價機制暗盤價格如何形成?暗盤價格完全由市場參與者之間的供求關係決定。券商匯總買賣雙方的出價,得出反映當前市場情緒的中間報價。這一過程沒有固定公式或官方錨點——價格由市場自行決定。影響暗盤定價的因素影響 IPO 暗盤定價的因素包括:整體市場環境、公司所屬行業、公司財務狀況及管理層質素、簿記建檔過程中反映的機構投資者興趣,以及更廣泛的市場流動性狀況。在招股前路演中獲得強烈正面回饋的高知名度 IPO,往往在暗盤市場上享有顯著溢價。IPO 價格與暗盤價格的關係正式 IPO 價格與暗盤價格之間的關係頗具參考價值。暗盤價格顯著高於 IPO 定價,通常反映市場對掛牌首日股價「上衝」的強烈預期;反之,若暗盤價格持平甚至低於 IPO 定價,則可能暗示需求疲弱,首日表現或不盡理想。有經驗的投資者往往將這一差距作為決定是否參與 IPO 認購的重要參考指標。再次強調,暗盤價格僅供參考,並不保證掛牌日表現,首日股價波動可能相當劇烈。暗盤交易的收費與費用暗盤交易的常見費用暗盤交易的費用通常包括:按交易金額計算的券商佣金、平台或手續費,以及在部分司法管轄區適用的印花稅或監管徵費。若交易涉及任何形式的短期信貸安排,亦可能收取利息費用。各券商暗盤費用比較不同券商的收費結構差異顯著。部分券商收取固定佣金,另一些則按交易金額設有分層費率。交易者應比較總交易成本,而非僅看標題佣金率,同時須考慮與結算、資金凍結或提前平倉相關的隱藏費用。暗盤交易實際案例成功的新股暗盤交易案例設想一家科技公司以每股 8 港元的 IPO 定價在香港聯合交易所掛牌。在掛牌前數日,IPO 暗盤的買盤報價已達 11 港元。某投資者透過支持暗盤交易的券商買入 2,000 股。股份正式掛牌後即以 12 港元成交。該投資者的暗盤倉位以每股 2 港元的差價結算,即在扣除費用前獲利 4,000 港元。這個暗盤成功的例子,充分體現了當市場情緒判斷準確時,暗盤交易所蘊含的上行潛力。暗盤交易的潛在挑戰並非每次暗盤交易都能順利進行。若在暗盤報價日至掛牌日之間出現負面消息——例如財務披露欠佳、監管查詢或突發市場逆轉——暗盤價格可能急速崩塌。在此情況下,持有多頭暗盤倉位的投資者可能面臨迅速擴大的按市值計算虧損,且幾乎沒有平倉出路。從實際暗盤案例中汲取的經驗從現實世界的 IPO 暗盤活動中,最一致的教訓是倉位管理與風險控制的重要性。在 IPO 表現不如預期時,過度槓桿的暗盤交易已讓不少投資者蒙受慘痛損失。有經驗的暗盤交易者通常會嚴格限制敞口規模、設定明確的止損門檻,並避免將過多資金集中於單一掛牌前倉位。暗盤作為風險管理工具除了作為市場情緒的晴雨表,暗盤對於已獲分配股份的投資者而言,更是一個關鍵的風險管理窗口。若暗盤價格跌破正式 IPO 定價——即俗稱「破頂」或「跌穿招股價」——意味著市場信心不足。在此情況下,已獲分配股份的投資者可利用暗盤執行止損策略,在正式掛牌日的波動開始前鎖定一個相對可控的退出價格。反之,若暗盤出現強勁「急升」,投資者亦可提前獲利,繞過主板開市競價所帶來的潛在波動風險。為何選擇 VictoryX?VictoryX 母公司勝利証券服務香港投資者逾五十年。憑藉全牌照券商資質及多資產交易基礎設施,勝利証券為客戶提供港股、美股及環球股票、期貨、債券、基金及虛擬資產的一站式投資渠道,盡在同一整合平台之上。VictoryX 作為勝利証券的旗艦交易應用程式,專為資深交易者及初次探索 IPO 暗盤等市場的新手而設。應用程式提供實時市場數據、快速穩定的訂單執行,以及個性化界面,助投資者在時間緊迫的交易情境下迅速應對——正是暗盤交易所需的即時響應能力。除股票買賣外,勝利証券亦是持牌法人,提供全面的虛擬資產券商服務。客戶可直接使用港元或美元等法定貨幣買賣精選加密貨幣,無需先兌換成穩定幣,真正實現一站式全方位金融服務——從 IPO 認購、暗盤交易,到數字資產多元化配置,一應俱全。勝利証券亦提供 IPO 融資服務,讓客戶可認購超出現有現金持倉的更多新股股份。配合獲批准證券的保證金融資,這些工具能有效放大回報潛力,同時由勝利証券團隊審慎管理風險。對於希望獲得專業支持、從容應對 IPO 暗盤市場的投資者,VictoryX 提供完整的生態系統、合規牌照及豐富的往績,是您的理想之選。常見問題解答IPO 暗盤交易中的暗盤是什麼?在 IPO 交易中,暗盤的意思是指在公司正式於交易所掛牌前,就即將上市的 IPO 股份進行買賣的非官方市場。市場上的報價反映投資者在掛牌日前的情緒及投機預期。在香港,只有持牌券商方可合法提供暗盤服務。如何參與 IPO 暗盤交易?要參與暗盤交易,您需要在支持掛牌前 IPO 市場準入的券商開立賬戶。完成開戶後,即可按現行暗盤報價下達買入或賣出訂單,結算於 IPO 正式掛牌後進行。在香港,暗盤交易時間通常為掛牌前最後一個交易日的下午——具體時間請向您的券商確認。暗盤交易有哪些主要風險?參與 IPO 暗盤交易的主要風險包括:價格波動、結算期間資金被凍結、IPO 取消或延遲的可能性,以及流動性有限。倉位通常難以在掛牌日前平倉,若股份表現欠佳,虧損可能迅速擴大。此外,並非所有 IPO 都支持暗盤交易——相關活動主要集中於較大規模的主板新股,創業板股份一般不在此列或風險更高。暗盤股份可保證獲得融資嗎?不能。暗盤倉位一般不符合保證金融資資格,因為相關股份尚未正式分配或掛牌。融資通常只有在 IPO 完成結算、股份正式轉入您的賬戶後方可申請。暗盤如何進行結算?暗盤交易的結算,以您的合約暗盤價格與正式 IPO 掛牌價格之間的差額為基礎。若您的買入價低於掛牌價,即獲利;若掛牌價低於買入價,則錄得虧損。在香港,結算通常遵循 L+2 週期,即於正式掛牌日後第二個交易日完成,但確切時間取決於各券商的內部規定。
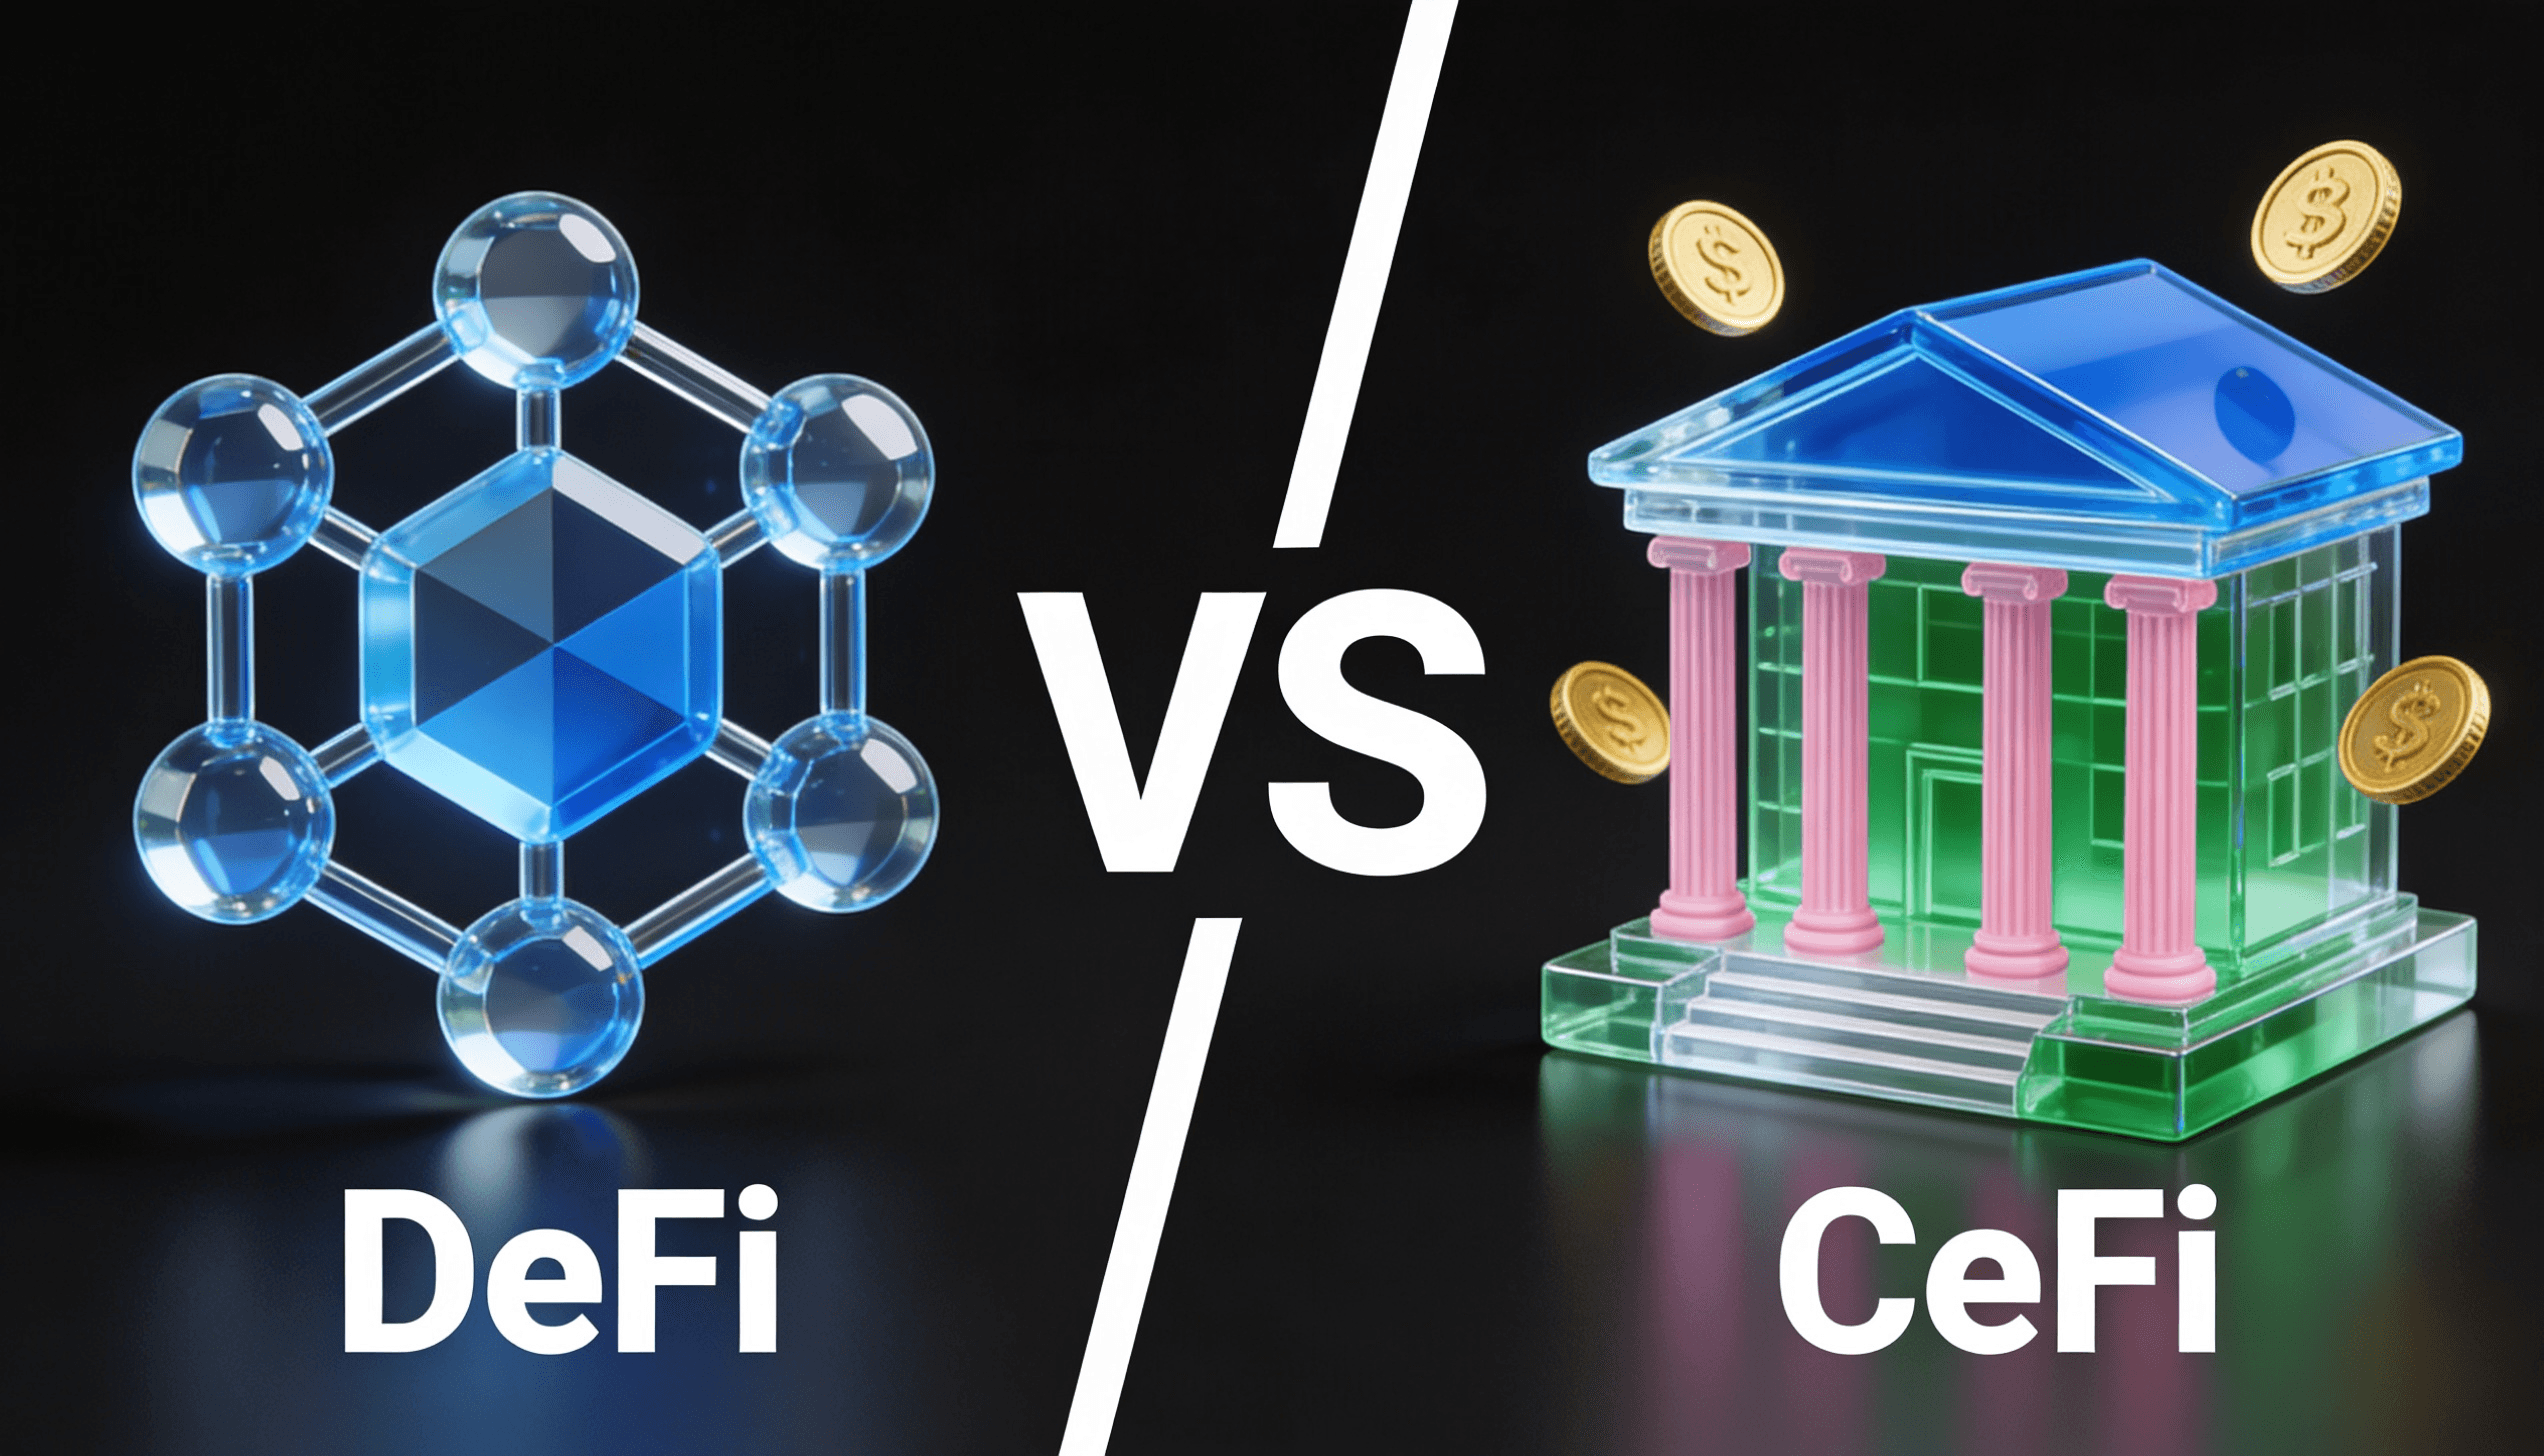
加密貨幣引入了在傳統銀行體系外運作的全新金融系統。目前,數碼資產生態系統主要由兩大模式主導:中心化金融(CeFi)與去中心化金融(DeFi)。對於正在探索數碼資產的投資者來說,了解 CeFi 是 什麼、DeFi 是什麼,以及比較 CeFi vs DeFi 的差異,是做出明智決策的關鍵。雖然這兩種系統都支援數碼資產的交易、借貸及賺取收益,但它們在架構、安全模型和用戶控制權方面存在顯著差異。本指南將詳細解釋 CeFi 平台與 DeFi 協議之間的主要區別,幫助投資者評估哪種模式更適合自己的投資策略。CeFi 是什麼?中心化金融(CeFi)的定義中心化金融(通常簡稱為 CeFi)是指由中心化公司營運的加密貨幣服務,這些公司負責管理交易、託管資產並提供各類金融產品。當人們問起 CeFi 是什麼時,最簡單的解釋是:它的運作方式與傳統金融非常相似,只是用加密貨幣取代了法定貨幣。在 CeFi 平台上,用戶將資產存入由平台控制的帳戶中。公司負責處理訂單撮合、流動性、合規審查以及安全保障,讓投資者無需具備深厚的技術知識即可輕鬆使用各項服務。CeFi 的核心組成部分以下幾個特點定義了 CeFi 平台的運作方式:託管式資產管理:平台負責保管用戶的加密貨幣資金。基於帳戶的系統:需要進行身分驗證及使用專屬登入憑證。客戶支援與中心化監管:設有專門的客服及集中管理機制。合規性:遵循監管要求,包括「認識你的客戶」(KYC)程序。綜合服務:提供交易、借貸、質押及儲蓄產品等多元化服務。由於業務由中心化實體管理,CeFi 通常能為新手投資者提供更流暢的使用體驗。CeFi 平台例子一些廣為人知的 CeFi 平台包括大型的加密貨幣交易所及資產託管服務供應商,它們讓用戶能夠進行數碼資產交易、賺取利息或安全地儲存資金。DeFi 是什麼?去中心化金融(DeFi)的定義要了解 Defi 是什麼,你可以將它視為一種由區塊鏈技術驅動、且無需中介機構的金融體系。DeFi 平台高度依賴智能合約來自動執行各種金融交易。與由公司管理帳戶的 CeFi 不同,DeFi 允許用戶透過他們的 Defi 錢包 直接與區塊鏈協議進行互動。這種結構消除了中心化控制,賦予投資者對其資產的完全擁有權。DeFi 的核心組成部分去中心化金融 (DeFi) 平台的主要特徵包括:智能合約:用於自動化處理交易。非託管式資產控制:這意味著用戶自己保留及掌管私鑰。開源協議:任何人都可以查閱及存取的公開代碼。去中心化流動性池:由用戶共同提供流動性的資金池。無許可參與:允許全球用戶不受地域或身份限制地使用金融服務。這些元素構成了不斷發展的 DeFi 生態系統的基礎。DeFi 平台例子常見的 DeFi 服務包括在區塊鏈網絡上運作的去中心化交易所(DEX)、借貸協議、流動性挖礦平台以及流動性資金池。CeFi vs DeFi:主要差異比較在比較 CeFi vs DeFi 時,主要差異在於控制權、信任機制及系統架構。比較項目CeFi (中心化金融)DeFi (去中心化金融)控制權由平台控制資產用戶透過 Defi 錢包自行控制資產信任機制需要信任中心化的營運公司透過智能合約將信任需求降至最低監管合規通常受監管且符合合規要求通常在缺乏中心化監管下運作可訪問性需要註冊帳戶並進行 KYC無需許可,只需加密貨幣錢包即可存取透明度取決於平台,透明度有限區塊鏈交易完全公開透明安全性依賴中心化安全基礎設施安全性取決於智能合約代碼質素易用性介面適合新手,易於上手需要具備一定的技術知識交易成本可能會收取平台手續費需支付網絡礦工費(Gas Fee)收益機會較低但相對穩定通常較高但波動性也較大風險託管與營運風險智能合約與協議漏洞風險深入理解 CeFi vs DeFi 有助於投資者評估哪種系統更符合他們的風險承受能力與投資目標。CeFi vs DeFi 在資產配置上的應用CeFi 適合追求穩定可靠的投資當尋求穩定性及易用性時,許多投資者更傾向使用 CeFi 平台。因為中心化平台能提供結構化的支援和受監管的環境,從而帶來更可預期的投資體驗。對於剛接觸加密市場的新手而言,平台提供的客戶支援及簡化的交易工具,能讓投資管理變得更加輕鬆。DeFi 提供更高的回報與靈活性相比之下,DeFi 平台通常具備更大的靈活性及更高收益的機會。投資者無需依賴中介機構,即可直接參與借貸、流動性資金池或流動性挖礦。然而,高回報往往伴隨著更高的技術與安全風險。在 CeFi 與 DeFi 之間進行分散投資許多經驗豐富的投資者會在兩個生態系統之間取得平衡。透過在 CeFi 與 DeFi 之間分配資產,用戶可以將中心化平台的穩定性與去中心化協議的創新性及靈活性結合起來。安全性比較:CeFi vs DeFiCeFi 的安全性CeFi 的安全性依賴於平台的基礎設施。企業通常會部署網絡安全防禦系統、保險機制及內部監控程序來保護資金。不過,中心化託管意味著用戶必須完全信任該平台的安全措施。DeFi 的安全性在 DeFi 中,安全性很大程度上取決於智能合約的代碼。如果未經適當審計,智能合約中的漏洞可能會遭到駭客攻擊。由於用戶自行控制錢包,妥善管理私鑰便成了用戶至關重要的責任。如何在兩種系統中降低風險投資者可以透過以下方式降低風險:選擇信譽良好的平台跨越多個服務進行分散投資對智能合約進行盡職審查將長期持有的資產存放在安全的錢包中這些預防措施對 CeFi 和 DeFi 環境同樣適用。監管與合規性CeFi 著重監管合規由於 CeFi 公司作為中心化實體運作,它們通常受制於金融監管。許多平台實施合規程序以符合國際標準。這種結構能為投資者提供額外的一層問責保障。DeFi 缺乏中心化監管相對而言,去中心化金融 (DeFi) 透過去中心化協議運作,缺乏集中監管。雖然這促進了金融開放,但也可能增加法律保障方面的不確定性。混合模式:結合監管與去中心化業界正逐漸探索將 CeFi 合規性與 DeFi 創新性結合的混合系統。這些模式旨在同時提供符合監管的安全性以及去中心化的靈活性。CeFi 與 DeFi 的優缺點CeFi 優點用戶介面友好易用提供客戶支援服務符合監管合規要求新手投資者更容易上手CeFi 缺點資產由平台託管控制可能受限於監管政策相比區塊鏈系統,透明度較低DeFi 優點完全掌控個人資產區塊鏈交易公開透明具備創新的金融投資機會DeFi 缺點智能合約漏洞風險技術門檻與複雜性較高缺乏中心化的客服支援CeFi 與 DeFi 給加密貨幣投資者的應用場景何時應使用 CeFi投資者通常會選擇 CeFi 平台來進行交易、法定貨幣與加密貨幣之間的兌換,以及投資結構化產品。何時應使用 DeFiDeFi 平台通常用於去中心化交易、借貸、質押以及提供流動性。資產配置的混合策略結合 CeFi 與 DeFi 的混合投資策略,能幫助投資者在安全性、流動性與潛在回報之間取得最佳平衡。CeFi 與 DeFi 的未來趨勢受監管 DeFi 的崛起隨著行業日漸成熟,監管機構開始更密切地審查 DeFi 協議。未來可能會出現一些受監管的框架,在維持去中心化的同時加強對投資者的保護。CeFi 融入 DeFi 功能許多 CeFi 平台正積極整合去中心化技術,包括區塊鏈結算及質押服務。CeFi 與 DeFi 的共存CeFi vs DeFi 未必是相互競爭的系統,未來它們將可能會繼續共同發展。在更廣闊的數碼金融生態系統中,每種模式都能滿足不同投資者的需求。為什麼選擇 Victory?隨著數碼資產的普及程度不斷提高,安全性與合規性依然是投資者首要考量的因素。Victory提供專業的市場見解與解決方案,旨在協助個人及機構投資者充滿信心地駕馭不斷演變的加密貨幣市場。只要深入了解 Cefi 是什麼、Defi 是什麼,以及 CeFi vs DeFi 之間各自的風險與機遇,投資者在探索這個迅速擴張的數碼金融生態系統時,就能做出更明智的決策。常見問題 (FAQs)CeFi 是什麼?CeFi(中心化金融)是指由中心化公司營運的加密貨幣平台,這些公司負責管理交易、託管資產並提供各類金融服務。DeFi 是什麼?DeFi(去中心化金融)是一個建基於區塊鏈的金融系統。它允許用戶透過智能合約使用金融服務,過程中完全無需依賴中介機構。CeFi 和 DeFi 的主要區別是什麼?CeFi vs DeFi 的主要差異包括資產控制權、信任模型、監管機制以及系統架構。DeFi 比 CeFi 風險更高嗎?投資 DeFi 可能會面臨較高的技術風險與智能合約漏洞風險,而參與 CeFi 則主要涉及資產託管及平台營運風險。我應該如何在 CeFi 和 DeFi 之間分配資產?許多投資者會將資產分散投資於 CeFi 與去中心化金融平台,以在穩定性、易用性與潛在回報之間取得最佳平衡。
對於越來越多的虛擬貨幣投資者而言,質押已成為賺取被動收入的首選方式,同時亦能積極支持其持倉背後的區塊鏈網絡。與交易相比,質押無需時刻緊盯市場;與單純持幣相比,質押更能讓資產發揮效益。然而,在正式入場之前,有必要深入了解虛擬貨幣質押的運作原理、實際獎勵水平,以及當中潛藏的風險。質押是什麼?質押是指鎖定虛擬貨幣,以支援區塊鏈網絡的運作。持幣者不再讓代幣閒置於錢包,而是將其投入網絡的驗證流程。作為回報,網絡將以所質押的代幣支付質押獎勵,形成一定的收益率。虛擬貨幣質押具有雙重作用:既能維護區塊鏈的安全性與穩定性,亦為持幣者提供了無需主動交易即可增持倉位的途徑。質押與挖礦的分別挖礦(比特幣所採用的機制)依賴算力,並消耗大量能源。質押則不同,它建立於權益證明(Proof-of-Stake,PoS)區塊鏈之上,驗證權限取決於參與者的鎖倉數量,而非硬件運算速度。因此,質押虛擬貨幣的能源效率遠高於挖礦,參與門檻亦更低。虛擬貨幣質押的運作原理在 PoS 網絡中,驗證者根據其質押數量獲得提議及確認新區塊的機會——質押量愈大,被選中的機率愈高。不過,大多數協議亦會引入隨機化機制,以確保流程的公平性與去中心化。然而,並非所有人都需要自行運行驗證節點。大多數投資者以委託人(delegator)身份參與,將持倉委託給現有驗證者,並按比例分享該驗證者所獲得的質押獎勵。這意味著你無需任何技術配置或龐大資本,即可參與質押。當驗證者被選中並確認一批交易後,網絡便會向驗證者及其委託人分發獎勵。視乎不同區塊鏈,派發周期可為每日、每週或於每個 epoch(驗證周期的時間窗口)結束時進行。部分網絡會自動將獎勵複利滾入質押倉位;其他網絡則需要手動認領並再投入。虛擬貨幣質押的類型交易所質押對大多數投資者而言,此為最易上手的選擇。持牌平台或經紀商代為處理所有驗證者基礎設施——你只需存入代幣,平台負責其餘一切。這省去了技術複雜性,但同時意味著須將資產交由第三方託管。值得注意的是,香港證券及期貨事務監察委員會(證監會)於2025年4月發布指引,允許持牌虛擬資產交易平台(VATP)提供質押服務,前提是須全程保管客戶資產並符合嚴格的披露要求。然而,目前此類服務主要面向機構投資者及專業投資者,而非零售參與者,因此在操作前務必向平台確認自身的參與資格。流動性質押流動性質押協議會發行代表質押倉位的衍生代幣。你在持續賺取質押獎勵的同時,衍生代幣仍可於其他場合使用,例如在 DeFi 借貸或交易中部署。此方式有效解決了傳統鎖倉帶來的流動性問題。鎖定質押與靈活質押鎖定質押要求將資產承諾鎖定一段固定時期,以換取較高收益率;靈活質押則允許隨時提取,但收益率通常較低。如何取捨,取決於你對資產及持倉時間表的信心程度。獨立質押與聯合質押獨立驗證者自行運營,可獲得100%的質押獎勵,但須承擔全部的節點穩定性與運維責任。在以太坊上,成為獨立驗證者至少需要32 ETH。聯合質押(Pooled Staking)則匯聚多位參與者的持倉,讓資金量較小的投資者亦能參與虛擬貨幣質押。質押獎勵是什麼?質押獎勵以年化收益率(APY)或年化利率(APR)表示。APY 已計入複利效應,APR 則反映不含再投資的基本利率。不同資產及方式的收益率差異顯著。以主流網絡為參考,以太坊歷史上的質押 APY 通常處於低至中個位數水平,Solana 等網絡則相對較高。不過,利率會隨網絡狀況及參與程度持續波動,建議直接向提供質押服務的主要交易所或持牌平台查詢最新數據。新興代幣所宣傳的高回報率往往反映更高的潛在風險,需保持審慎。實際收益受多重因素影響,包括:網絡中已質押該代幣的比例(參與者愈多,每單位質押的獎勵愈被攤薄)、驗證者的穩定性、平台費用,以及整體網絡活躍程度。長期將質押獎勵再投入倉位,亦可顯著提升回報,尤其在數年的持倉周期內效果更為明顯。質押與其他被動收入方式的比較虛擬貨幣質押是數字資產生息的途徑之一,但絕非唯一選擇。在作出承諾前,宜根據自身的風險承受能力、可用資本及對各方式的熟悉程度,與其他選項進行比較:虛擬資產結構性產品是將虛擬貨幣敞口封裝成固定回報結構的金融工具,通常提供固定收益或下行保護。與質押不同,回報由發行方釐定,而非在鏈上產生,因此不存在罰沒風險或解除鎖定期。對於希望獲得與虛擬貨幣掛鈎收益、但又不想應對質押技術複雜性的投資者,透過勝利證券等持牌經紀商分銷的結構性產品,可作為一種受監管、由專業人士管理的替代方案。傳統金融投資,例如銀行定期存款、債券及派息股票,提供更具可預期性的收入來源,波動性較低,適合希望賺取收益同時又不想承擔完整虛擬貨幣市場風險的投資者,可作為有效的補充配置。每種被動收入方式均有其獨特的風險與回報特性。最合適的選擇,取決於你在風險譜系上的位置、可用資本規模,以及對各種機制的熟悉程度。質押虛擬貨幣的風險與任何投資策略一樣,質押虛擬貨幣亦存在若干值得提前了解的風險。其中最具結構性特色的懲罰機制為「罰沒」(Slashing)——若驗證者行為異常或長時間離線,部分質押資產將被永久銷毀。委託人同樣不能免責;若所選驗證者遭到罰沒,你的持倉亦可能受到波及。流動性亦是另一個容易令投資者措手不及的問題。在鎖定質押期間,無論市況如何,資產均無法動用。即使決定退出,大多數網絡仍會執行解除鎖定期(Unbonding Period),資金須待此期間結束後方可取回。以太坊的解除鎖定期約為一至兩天,而部分網絡則長達28天。一旦發起提取,質押獎勵即停止累積。此外,價格波動或許是最大的風險所在。收益以所質押的代幣結算,若資產價格在鎖定期間大幅下跌,所賺取的獎勵可能遠不足以彌補損失。因此,平台的選擇至關重要。與持牌受監管的經紀商合作,例如同時持有香港證監會虛擬資產交易及顧問牌照的勝利證券,能為你提供無牌服務商無法給予的保障。質押的稅務與監管注意事項在大多數司法管轄區,質押獎勵於收取時通常被視為收入,其後的處置則可能涉及資本增值稅。建議做好完整記錄,包括每筆獎勵收取時的公平市值,以備稅務用途。香港的虛擬資產監管框架亦正積極發展。作為證監會 ASPIRe 路線圖的一部分,正式規管虛擬資產交易商及託管人的立法建議預計於2026年推進,標誌著朝向更完善、更具投資者保障的數字資產市場邁出重要一步。對於透過香港平台參與質押的投資者,緊貼監管動態與追蹤收益同等重要。哪些人適合考慮質押虛擬貨幣?質押並非適合所有人的策略,但對特定類型的投資者而言,往往是理想選擇:長線持幣者:原本計劃長期持有 PoS 資產,希望在閒置倉位上賺取收益。被動收入追求者:尋找相對直接的方式增持虛擬貨幣持倉,無需主動交易。接受鎖倉安排的投資者:在質押期間無需即時動用相關資金。主流網絡的投資者:如以太坊或 Solana,其質押基礎設施成熟,驗證者選項資訊透明。相反,對於需要持續流動性的交易者,或無法承受鎖倉期間潛在價格波動的投資者而言,質押的適合性則相對較低。虛擬貨幣質押的未來展望權益證明機制現時已守護全球多個最大規模的區塊鏈,質押的發展勢頭亦未見放緩。機構參與程度持續提升,多個市場的 ETF 現已獲准納入質押機制並將收益分配予持有人。流動性質押持續成熟,正逐步解決過去令不少投資者卻步的流動性顧慮。再質押(Restaking)協議亦日益受到關注,此機制允許同一批質押資產同時為多個網絡提供安全保障,提升資本效率。隨著生態系統不斷擴展,選擇在哪裡參與愈發重要。受監管的基礎設施、資產託管,以及獲取多元虛擬貨幣產品的渠道,已不再是可有可無的加分項——這些因素正是決定長線投資是否穩健的關鍵所在。這正是勝利證券的價值所在。作為香港按交易量計算排名第一的虛擬貨幣經紀商,亦是香港首家同時持有證監會虛擬資產交易、顧問及資產管理牌照的持牌機構,勝利證券已構建起遠超質押範疇的完整虛擬資產生態系統:現貨交易:涵蓋多種虛擬貨幣,24小時×7天全天候提供服務香港及美國虛擬資產 ETF:包括比特幣及以太坊現貨與期貨 ETF虛擬資產顧問及基金管理服務:包括私募股權基金代幣出入金服務:支援流暢的虛擬貨幣存提款VictoryX 自家應用程式:一個賬戶,同步支援虛擬貨幣、港股及美股交易基礎設施已就位,監管亦正逐步完善。對於做足功課的投資者而言,在未來幾年將虛擬貨幣質押納入投資組合,與其說是一次信仰之躍,不如說是一項深思熟慮的策略部署。常見問題虛擬貨幣質押是什麼?如何運作?質押是指在 PoS 區塊鏈中鎖定虛擬貨幣,協助驗證交易。參與者可賺取質押獎勵,通常以所質押的代幣支付。質押虛擬貨幣會虧損嗎?有可能。罰沒懲罰、驗證者表現欠佳,以及鎖倉期間資產價格下跌,均可能導致虧損。選擇持牌平台及成熟網絡有助管理風險,但並不能完全消除風險。質押虛擬貨幣的同時可以交易嗎?採用靈活質押或流動性質押的情況下可以——衍生代幣通常可於質押期間用作交易或抵押品,同時繼續賺取收益。若採用鎖定質押,相關資產則須待解除鎖定期結束後方可動用。質押比單純持幣更划算嗎?質押可作為持幣策略的有力補充,但並非全面升級。質押可在持倉基礎上疊加收益,但鎖倉安排會降低靈活性,且質押獎勵不足以緩衝資產大幅下跌的損失。是否值得,最終取決於你的持倉時間表及風險承受能力。質押獎勵可以賺多少?收益因資產、方式及網絡狀況而異。主流網絡歷史上的收益率通常在個位數範圍內,新興代幣有時宣傳更高回報,但較高的利率往往伴隨更大的風險。如需最新數據,請直接向主要交易所或持牌平台查詢。質押有最低金額要求嗎?以太坊獨立驗證者需要至少32 ETH,但透過交易所進行的虛擬貨幣質押及聯合質押通常無實質最低金額限制。提前解除質押會怎樣?無論何時退出,大多數網絡均會執行解除鎖定期。在此期間,質押獎勵停止累積,資產亦無法動用,須待鎖定期結束後方可取回。
在香港,投資者通常會透過受監管的中介機構來參與 RWA 代幣化投資。作為獲香港證監會(SFC)發牌的券商,勝利證券致力為專業及機構投資者提供安全、合規的代幣化資產投資渠道。現實世界資產(RWA)是指存在於區塊鏈以外的實體或金融資產,例如黃金、知識產權(IP),以及債券、股票和碳信用額等。雖然這些資產是傳統金融的基石,但往往因為入場門檻高、交易流程繁複,令不少投資者卻步。在 2026 年回望,RWA 市場經歷了爆發性增長,規模由 2025 年初的 55 億美元飆升至第三季度的 180 至 230 億美元。這場變革印證了區塊鏈技術正徹底顛覆傳統的資產管理模式。代幣化的概念到底什麼是 RWA 代幣化?簡單來說,就是將現實世界資產的所有權,轉化為區塊鏈上的數碼代幣。這些代幣具有可驗證的產權,能像加密貨幣般自由交易,而且背後有真實的資產價值作為支撐。RWA 代幣化將實體或金融資產數碼化。無論是拆細了的香港政府債券,還是貴金屬,每一枚代幣都是一張「加密擁有權證明」。原本的實體資產依然存在,代幣化只是建立了一個更高效的數碼系統,讓所有權的管理和交易變得更輕鬆。香港的監管環境在香港,獲證監會發牌的中介機構扮演著把關者的角色。他們確保 RWA 的發行完全符合監管要求,這不僅提升了市場的公信力與管治水平,亦大大增強了投資者的信心。RWA 代幣化的優勢提升流動性傳統上,碳信用額或知識產權這類資產往往極難轉手,市場定價混亂,買家也不多。代幣化將這些難以套現的資產變成標準化、可隨時交易的數碼代幣,從而打造出一個更易參與的二級市場。投資者可以更靈活地買賣或部分套現,釋放了以往被複雜產權結構困住的資產價值。提高可及性與碎片化擁有權代幣化讓高價資產可以被「拆細」購買。以往投資商業地產動輒需要數百萬元,現在投資者只需買入代表一小部分業權的代幣即可。這大幅降低了入場門檻,讓更多普通投資者也能分一杯羹。透明且可追溯的資產管理區塊鏈技術提供了一本無法篡改的公開賬簿。每一次代幣交易都會被永久記錄下來,形成清晰的審計追蹤路線。這不僅提升了交易的透明度和信任度,也讓監管合規的工作變得更簡單。簡化金融流程透過智能合約,資產的執行、結算與合規審查都能自動完成。這不僅大大降低了營運成本,更將原本需要幾天才能完成的結算程序,大幅壓縮至幾分鐘內搞定。勝利證券受監管 RWA 代幣化服務的五大框架在勝利證券,我們透過獲香港證監會發牌的經紀模式,為客戶提供安全受管的 RWA 代幣化服務。我們將法律架構、合規銷售及機構級別的資產保障整合為一,專為專業及機構投資者打造出全方位的服務框架:持牌發行與法律結構勝利證券與資產發行方緊密合作,確保 RWA 的發行完全符合香港的法律要求。這涵蓋了法律文件起草、擬定發售條款,以及投資者資格審查。作為持牌機構,我們會確保代幣化產品在推出市場前已做好萬全的合規準備。合規的代幣化基礎設施透過勝利證券的平台,現實世界資產會安全地轉化為區塊鏈上的數碼代幣。我們會利用智能合約來自動管理資產所有權、轉讓限制及企業行動。在發行代幣的初期,我們已經將轉讓限制、投資者資格審查等合規邏輯寫入系統中。受監管的分銷與經紀服務有別於一般的去中心化或海外平台,勝利證券是香港正規持牌的 RWA 經紀商。我們會嚴格遵守證監會標準,進行全面的 KYC(認識你的客戶)、AML(反洗錢)及合適性評評估。代幣化資產只會配售給合資格的專業及機構投資者,確保資金籌集過程合法合規,充分保障投資者利益。機構級託管與保障勝利證券為數碼代幣及底層實體資產提供極度安全的託管方案。這包括與受監管的託管機構合作、設立獨立的客戶資金戶口,並採取機構級別的網絡安全措施,確保在香港的監管框架下,投資者的資產獲得最高規格的保護。專業投資者服務及生命週期管理我們的代幣化 RWA 服務專為專業及機構投資者而設。從客戶開戶、持續的合規監控、監管匯報,到日常的投資者溝通,我們提供一站式管理,成為您投資代幣化現實世界資產最可靠的受監管橋樑。代幣化資產的現實世界應用案例商品與貴金屬代幣化的黃金、白銀等商品,讓投資者能以更簡單的方式買賣傳統保值資產。這不僅結合了實體資產的安全性與數碼交易的便利性,更免除了尋找實體存儲空間的煩惱。代幣化債券與股票政府債券(尤其是美國國債)是目前增長最快的代幣化資產類別。截至 2025 年第三季,已有高達 73 億美元的美國國債被代幣化。連貝萊德(BlackRock)和富蘭克林鄧普頓(Franklin Templeton)等頂尖金融機構也積極參與,足見這已成為市場主流趨勢。環保資產與碳信用額市場一直以來,自願碳市場常被批評資訊不透明、運作效率又低。將碳信用額代幣化能有效解決這些痛點。透過這項技術,每一個碳信用額都會變成區塊鏈上可隨時驗證、且紀錄絕對無法篡改的代幣,從根本杜絕了重複計算與虛假環保的風險。藝術品與收藏品代幣化讓高價值的藝術品和收藏品也能「拆細」出售,大大降低了投資門檻,同時解決了追查來源的困難。因為所有權的轉讓紀錄會永久保存在區塊鏈上,大大降低了買到贗品的風險,讓藝術品鑑定變得前所未有地簡單。數碼知識產權 (IP) 權利代幣化為知識產權帶來了全新的變現模式。音樂版稅、電影版權甚至專利技術都可以變成代幣。創作者可以藉此提早套現未來的收入,而投資者也能直接分享 IP 帶來的現金流。透過智能合約,版稅分配會變得全自動且公開透明,讓原本難以交易的知識產權,變成大眾也能參與的投資工具。RWA 代幣化的挑戰與風險監管合規與各地法律差異不同國家和地區的監管要求大不相同。在主要的金融中心,如香港證監會等監管機構已設立全面的發牌制度來監管虛擬資產平台,對投資者保障及反洗錢(AML/CFT)有著極嚴格的要求。實體資產的託管難題如何安全地保管背後的實體資產是關鍵所在。完善的法律協議和可靠的託管機構,是確保代幣持有者能夠真正行使產權的先決條件。智能合約漏洞與網絡安全雖然智能合約很方便,但程式碼難免會有出錯的風險。因此,必須經過嚴格的代碼審計和全天候的網絡監控,才能防止黑客攻擊,確保代幣化資產的安全。市場流動性挑戰目前,不少代幣化資產的二級市場交易量仍然偏低。要打造一個交投活躍、流動性充裕的市場,還需要時間積累、擴大規模,以及更多大型機構的參與。現實世界資產代幣化的未來受監管的 RWA 如何與數碼金融市場接軌將代幣化 RWA 引入 DeFi(去中心化金融)協議,為賺取利息和抵押貸款創造了無限可能,這成功地在傳統金融與去中心化系統之間搭建了一座橋樑。全球代幣化市場預測市場分析師預計,隨著更多大型機構入場及各國監管法規變得清晰,全球 RWA 市場規模有望在 2030 年達到 2 兆至 4 兆(萬億)美元,並在 2034 年進一步爆發至 30 兆(萬億)美元。大型機構在推動市場中的角色現時,全球頂尖的金融機構已不再停留在測試階段,而是真金白銀地投入實際運作。他們正積極建立合規的基礎設施,務求將代幣化資產完美融入現有的金融體系中。為什麼受監管的中介機構在 RWA 代幣化中至關重要RWA 代幣化並不是將資產放上網就大功告成。在每一份代幣化債券、知識產權或商品的背後,都牽涉到極為複雜的法律架構、合規審查、投資者背景驗證以及二級市場的系統建設。這正是為何受監管的中介機構在 RWA 生態中扮演著不可或缺的角色,同時也說明了一般加密貨幣交易平台與正規持牌 RWA 經紀商之間有著天壤之別。在香港,中介機構必須持有相應的證監會牌照,才能合法進行代幣化資產交易。缺乏這層監管,投資者一旦出事將求助無門,發行方亦會面臨極大的法律風險。而正規合規的經紀商則能完美填補這個缺口,確保 RWA 從資產發行、代幣化,到交易與託管的每一個環節,都既符合法規,又具備商業潛力。作為一家持牌的 RWA 經紀商及解決方案供應商,勝利證券同時持有香港證監會第 1、2、4、6 及 9 類受規管活動牌照。我們不只提供單一服務,而是建立了一個涵蓋五大核心的完善生態圈:資產發行:與專業法律顧問及發行方攜手合作,精心設計合規的代幣化資產項目,確保產品由第一天起就符合證監會的嚴格要求。代幣化處理:聯同頂尖的科技合作夥伴,將 RWA 的產權轉化為區塊鏈代幣,並把轉讓規則、持有人權益及合規要求直接寫入智能合約中。市場交易:推動代幣化 RWA 的二級市場買賣,支援法幣與虛擬貨幣的直接兌換(如港元/美元兌換獲批的加密貨幣),為專業及機構投資者提供最暢通無阻的交易渠道。資產託管:與信譽優良的託管機構合作,確保實體資產與數碼代幣都得到最妥善的安全保管,並備有完善的法律文件保障投資者權益。投資者網絡:透過旗下 VictoryX 平台,為機構、專業投資者及熟悉幣圈的客戶提供一站式受監管投資渠道。服務涵蓋虛擬資產全權委託賬戶管理服務(DAMS)、現貨買賣、期貨、期權,以及各類與虛擬資產掛鈎的結構性產品。目前 RWA 代幣化在香港面對的最大挑戰是募集資金,項目必須吸引足夠的投資者才具備發展潛力。勝利證券憑藉多年建立的龐大金融網絡(涵蓋機構及專業投資者)正好解決了這個難題。特別是熟悉加密貨幣操作的客戶,能極快樂適應代幣化投資,大大加快了 RWA 發行方籌集資金的進度。在這種生態圈模式下,勝利證券擔任著項目統籌及主要分銷商的角色,同時結合合作夥伴在代幣化及託管方面的專長。這正好反映出一個現實:成功的機構級 RWA 項目,絕不能靠單打獨鬥,而是需要多個具備專業資格及受監管的機構通力合作。為什麼選擇勝利證券準備好發掘代幣化資產的無限潛力了嗎?作為一家擁有從發行到託管,一條龍生態圈的持牌 RWA 經紀商,勝利證券能為您提供:值得信賴的合規平台:擁有五類證監會牌照,能為機構及專業投資者提供一般加密貨幣平台無法比擬的合規保障與法律後盾。龐大的投資者網絡:在機構、傳統專業投資者及幣圈社群均擁有深厚人脈,確保您的 RWA 投資項目具備強大的二級市場承接力。全方位的市場渠道:從虛擬資產現貨、結構性產品到 DAMS(全權委託管理服務),只需透過我們一個受監管平台,即可全盤掌握代幣化資產的投資機遇。堅不可摧的資產安全:聯合頂尖合作夥伴提供極致的託管服務,背後更有完善的法律協議及業界最高規格的網絡安全防護作為最強後盾。立即與我們的團隊聯絡,了解在香港受監管的代幣化資產投資方案,並預約專業諮詢服務。常見問題什麼是現實世界資產(RWA)?RWA(Real-World Assets)是指存在於區塊鏈以外的實體或金融資產,例如債券、大宗商品和股票。當這些資產被代幣化後,它們就會變成區塊鏈上的數碼代幣,但依然保留其在現實世界中的真實價值。為什麼代幣化對 RWA 很重要?代幣化能夠大幅提升資產的流動性、讓高價資產可以「拆細」出售,從而降低投資門檻。此外,它能透過系統自動化來減低交易成本,並利用區塊鏈「不可篡改」的特性,讓每一筆交易都變得高度公開透明。有哪些代幣化現實世界資產的例子?常見的例子包括美國國債、碳信用額、各國政府債券、黃金以及知識產權等。在 2025 年,代幣化 RWA 的市場規模已經突破了 300 億美元。RWA 代幣化有哪些風險?主要的風險包括:各地法規的不確定性、智能合約可能出現的程式漏洞、實體資產在現實中保管的困難、二級市場交易量暫時偏低,以及在不同國家執行法律合約的複雜性。勝利證券如何支援 RWA 代幣化?勝利證券是一家受香港證監會全面監管的持牌經紀商。我們提供完全合規的虛擬資產投資渠道,確保投資者能在安全、受保障的環境下參與代幣化資產市場。RWA 代幣化的未來發展前景如何?隨著技術普及和監管條例漸趨明朗,代幣化將會成為全球資本市場的新常態。預計到 2030 年,市場規模將達到 2 兆至 4 兆(萬億)美元,到 2034 年更極可能躍升至 30 兆(萬億)美元。
什麼是加密貨幣定投(DCA)?平均成本法(Dollar-cost averaging,簡稱 DCA)是一種投資策略,即不論資產價格如何,定期以每日、每週或每月(即「月供」)的頻率,以固定的金額購買加密貨幣。這亦是市場上常說的 DCA 的意思。採用加密貨幣 DCA 策略的投資者不會試圖捕捉市場時機進行大額的單次買入,而是堅持定期定額持續地進行小額投資。這種加密貨幣平均成本法計算的原理很簡單:當價格處於高位時,你的固定投資額買入的加密貨幣單位會較少;當價格處於低位時,同樣的投資額則能買入更多的單位。隨着時間推移,這種方法得出的平均買入價格,能平息加密貨幣市場極度波動的特徵。例如,一位投資者決定實行「月供比特幣」計劃,每月向比特幣投資 2,000 港元。在 1 月份,當比特幣價格為 300,000 港元時,他大約買入 0.0067 粒 BTC。到了 2 月份,如果價格下跌至 250,000 港元,同樣的 2,000 港元就能買入 0.008 粒 BTC。即使比特幣價格在隨後幾個月反覆上落,這位投資者透過每月定期購買,成功拉低了整體的平均持倉成本。這種系統化的方法消除了投資者尋找「完美」入場時機的壓力。使用定投進行加密貨幣投資的好處降低市場波動的影響眾所周知,加密貨幣市場的波動性極大,數小時內就可能出現雙位數的百分比升跌。加密貨幣 DCA 策略 透過將買入點分散至不同的價格水平,有效緩解了這種波動。投資者毋須在潛在的不利價格下冒着投入巨額資金的風險,而是將風險敞口分散至不同的市場狀況中,自然地平均化了極端的高位和低位。避免情緒化決策恐懼與貪婪往往是導致錯誤投資決策的元兇。當市場暴漲時,「錯失恐懼症」(FOMO)會促使投資者在最高位衝動買入;而在市場崩盤時,恐慌性拋售則會造成實際虧損。預先設定好的平均成本法計劃透過自動化投資流程消除了這些情緒觸發點,確保無論市場情緒或新聞頭條如何引發恐慌,都能持續執行投資。培養自律的投資習慣平均成本法將投資從零散的投機行為,轉變為系統化的財富累積過程。透過承諾定期供款,如採用「月供crypto」模式,投資者能培養出如同為退休儲蓄般的財務紀律。這種結構化的方法鼓勵長線思維,並幫助投資者將加密貨幣視為戰略性的資產配置,而非快速致富的捷徑。減少市場波動帶來的後悔即使是經驗豐富的投資者,也會因為捕捉市場時機的失誤而感到後悔。一次性投入大筆資金的人,常常會為了自己是否「買在最高點」而痛苦不堪。採用 DCA 策略的投資者則接受部份買入點會在高位、部份在低位的事實,從而減輕了決定時機的心理負擔,以及因未能完美入場而產生的後悔感。定投與一次性投資:哪種比較適合加密貨幣?定投策略與一次性投資策略的比較比較因素DCA 策略(定投/月供)一次性投資入場風險分散風險至多個入場點將所有資金集中在單一價格點情緒影響壓力較低,自動化決策對時機選擇的焦慮感較高市場時機毋須預測最佳入場點需準確捕捉市場時機潛在回報回報較溫和、平穩若時機準確潛在回報較高,反之風險更大資金要求初始資金需求較低需要大量前期資金波動性敞口降低短期波動的影響從第一天起就完全暴露於波動之中紀律要求需要維持穩定的投資計劃單次決策在加密貨幣市場中,何時使用定投策略,何時使用一次性投資最佳的加密貨幣 DCA 策略適合有固定收入、並偏好可預測及易於管理投資的人士。對於剛接觸加密貨幣、希望在了解市場動態的同時逐步建倉的新手來說,這尤其有利。此外,如果投資者對自己捕捉市場時機的能力缺乏信心,或者初期可動用的資金有限,DCA(如月供加密貨幣)亦是極佳的選擇。相對而言,當投資者對某項被低估的資產有強烈信念、在明顯的市場底部擁有大量可用資金,或者處於強勢的牛市(歷史數據顯示這時立即全額投入的表現往往優於逐步入場)時,一次性投資可能會更有優勢。定投策略與一次性投資的實際案例假設在 2023 年初,有兩位投資者各有 120,000 港元準備投資比特幣。投資者 A 在比特幣價格為 200,000 港元時,立即投入全數資金,買入 0.6 粒 BTC。投資者 B 則採用了 DCA 策略,以月供比特幣的方式在整個 2023 年每月定期定額投資 10,000 港元。透過平均成本法計算,儘管比特幣在這一年內經歷了劇烈波動,投資者 B 的平均成本基礎仍低於該年的數個高位;而投資者 A 的回報則完全取決於最初的入場價格。在趨勢強烈的市場中,一次性投資可能表現更好,但在波動橫行的時期,DCA 通常能提供更佳的平均建倉位置。如何在加密貨幣領域實施定投策略開始加密貨幣定投的步驟展開加密貨幣平均成本法計劃需要作出三個基本決定。首先,根據你的可支配收入和財務目標,決定每日、每週或每月的總投資預算。其次,選擇你的投資頻率——每日或每週買入可以更緊貼市場的微小波動;而月供則更符合香港一般月薪族的理財習慣。許多香港投資者會選擇在每個月的出糧日後,自動執行「月供crypto」計劃,真正落實先儲蓄、後消費的理念。第三,透過持牌經紀商設定自動化定期買入,以消除在市場下跌時停止供款的誘惑。如何選擇適合定投的加密貨幣雖然 DCA 策略適用於任何加密貨幣,但新手應專注於市值龐大、流動性高且有良好往績的成熟資產。月供比特幣和以太幣是最常見的 DCA 目標,因為它們在市場中佔據主導地位,且相較於規模較小的競爭幣(Altcoins)更為穩定。將資金分散投資於兩到三種主要加密貨幣可以平衡風險,但過度分散則會削弱持續累積優質資產的優勢。如何設定預算和定期購買計劃要持續執行 DCA 策略,必須誠實評估自己的可支配收入。切勿將會造成財務壓力或影響日常基本開支的資金用於投資。許多成功的投資者會將月薪的 5-15% 分配給月供加密貨幣計劃,並根據財務狀況的變化進行調整。投資頻率的影響相對次要,最重要的是保持一致性——無論是每週、每兩週還是每月,維持定期的資金投入才能發揮此策略的最大效益。在加密貨幣領域使用定投策略的常見錯誤(以及如何避免)投入資金不穩定在市場下跌時暫停供款會徹底破壞整個策略,因為持續投入是 DCA 的最大優勢。投資者常常因為害怕價格進一步下跌而在跌市時停止買入(俗稱「斷供」),從而錯失了以折讓價吸納資產的機會。成功的 DCA 策略需要對預先設定的計劃保持堅定不移的承諾。加密資產過度分散將有限的資金分散投資於十種不同的加密貨幣,會稀釋累積效應,並使投資組合的管理變得複雜。與其盲目追逐每一種熱門代幣,不如專注於兩到四種優質資產。將平均成本法在成熟的加密貨幣上集中沿用,其表現通常優於在投機性代幣上的零散投資。未能定期檢討和調整定投策略雖然平均成本法免除了日常的決策煩惱,但定期的季度檢討能確保策略與不斷變化的財務目標、市場狀況和個人情況保持一致。加薪可能是提高供款額的合理理由,而人生的重大轉變則可能需要暫時停供或減少投資金額。對市場波動的情緒反應即使設定了自動買入,投資者有時仍會在市場嚴重下挫時感到恐慌,進而取消未來的供款或拋售已累積的倉位。請記住,DCA 的核心價值主張正是在價格下跌時買入更多資產。對於 DCA 策略實踐者來說,市場崩盤代表的是機會,而非威脅。持牌加密貨幣經紀公司在定投中的作用使用 Victory 進行 DCA 加密貨幣投資的優點:Victory作為香港的持牌加密貨幣經紀商,提供專為系統化投資策略而設的全面服務。公司的監管合規性確保了對投資者保護標準的嚴格遵守,而其專業的基礎設施則支援可靠的定期購買執行。法幣與加密貨幣直接交易(無需穩定幣)與許多需要穩定幣作為中介的平台不同,Victory 支援港元(HKD)和美元(USD)與加密貨幣的直接交易。這種簡化的流程省去了不必要的兌換步驟,降低了交易成本,並簡化了 DCA 的過程。投資者可以直接存入本地法定貨幣並執行定期定額購買,避免了與穩定幣相關的複雜性和潛在風險。監理合規與投資人保護在香港的發牌制度下營運,Victory 遵守嚴格的資本要求、資產託管標準和旨在保護客戶資產的營運守則。這種監管框架確保客戶資金保持獨立隔離、妥善保管,並按專業標準進行管理——這對於累積龐大價值的長線 DCA 策略來說,是至關重要的考量因素。取得專業投資建議持牌經紀商擁有合資格的專業人士,可就投資組合構建、風險管理和策略調整提供指導。雖然 DCA 降低了日常決策的複雜性,但專業建議能幫助投資者應對不斷變化的市場狀況、監管發展,並將其融入個人的財務規劃中。香港加密貨幣監管框架下的 DCA 策略香港已確立其作為一個進步且受監管的加密貨幣樞紐地位,其框架在創新與投資者保護之間取得了平衡。虛擬資產服務提供者(VASP)的發牌制度,確保了提供加密貨幣服務的機構在資產託管、風險管理和營運誠信方面符合嚴格標準。值得注意的是,近期的監管發展已明確指出,持牌法團不再提供點對點交易服務,而是將交易活動引導至受監管的經紀商和交易所進行。這種演變確保了交易在受監管的框架內進行,從而加強了對投資者的保護。此外,香港的穩定幣監管框架主要側重於支付功能——監管機構稱之為「支付金融」應用——而非交易或投資用途。這種區分意味着,像泰達幣或美元穩定幣**這類傳統穩定幣,與香港新興的穩定幣生態系統面臨不同的考量,儘管兩者仍可透過持牌平台進行交易。對於採用 DCA 策略的投資者而言,這些法規提供了清晰度和安全性。與 Victory 等持牌經紀商合作,能確保在遵守不斷演變的監管要求之餘,維持在受保護的框架內獲得合法的加密貨幣投資機會。DCA 是您的最佳策略嗎?評估您的財務目標和風險承受能力DCA 適合那些希望逐步建立加密貨幣倉位,而不想承受巨大時機風險的投資者。具有中度風險承受能力、固定收入和長線投資目光的人通常獲益最多。然而,風險承受能力高、對市場有強烈信念的進取型投資者,可能會發現一次性投資或戰術性的時機選擇策略更符合他們的目標。DCA 何時可能並非理想之選歷史數據表明,在強勢的牛市中,一次性投資往往能立即捕捉整個上升浪,表現通常優於 DCA。此外,在經歷重大拋售事件後、市場處於明顯低位時擁有大量資金的投資者,可能會透過建立較大的即時倉位來獲得更好的回報。DCA 的漸進式方法也可能讓那些追求快速回報或熱衷於活躍交易的投資者感到沮喪。將 DCA 與其他加密貨幣投資策略結合成熟的投資者通常會採用混合策略:以平均成本法建立比特幣和以太幣的核心倉位,同時保留部分資金,以便在市場出現罕見的極端情況時,伺機進行一次性的大額買入。這種混合方法既提供了持續累積的好處,又保持了在信念與機會一致時進行戰術性部署的靈活性。從 Victory 開始您的加密貨幣 DCA 之旅要實行成功的 DCA 策略,可靠的基礎設施、監管合規性和無縫的執行缺一不可。Victory 結合了持牌經紀服務與直接的法幣兌加密貨幣交易,消除了不必要的複雜性,同時確保符合香港的嚴格標準。無論你是剛剛展開加密貨幣投資之旅,還是正從零散的交易轉向系統化的資產累積,Victory 都能提供長線成功所需的專業平台和支援。歡迎聯絡我們的團隊,探討 DCA 策略如何契合你的投資目標,並帶着紀律與信心開始構建你的加密貨幣投資組合。常見問題解答什麼是加密貨幣中的美元成本平均法 (DCA)?要真正了解 DCA 的意思,在加密貨幣領域中,它指的是不論價格高低,定期將固定金額投資於加密貨幣的策略。透過平均成本法計算,這種方法將購買力分散到多個價格點,降低了市場波動的影響,並消除了完美捕捉市場時機的需要。DCA 是加密貨幣投資的好策略嗎?由於加密貨幣市場波動劇烈,平均成本法對於加密貨幣投資特別有效。它能減少情緒化的決策、建立有紀律的投資習慣,並降低在市場頂部投入大筆資金的風險。雖然在強勁的牛市中,平均成本法的表現可能不及一次性投資,但它能在各種市場環境下提供更穩定、經風險調整後的回報。加密貨幣定投應該選擇每日、每週還是月供?加密貨幣的 DCA 頻率可以按每日、每週或每月進行。每日或每週定投能更緊密地平均市場的短期波動;然而,在香港最普遍且最容易堅持的是「月供」模式。因為月供與大部分香港人的每月支薪出糧週期一致,投資者可以輕鬆設定每月將固定資金分配到月供比特幣或 crypto 上,不僅資金管理起來更簡單,亦能有效達成長線理財目標。我可以用 DCA 投資所有加密貨幣嗎?雖然在技術上 DCA 策略適用於任何加密貨幣,但它在比特幣和以太幣等成熟且流動性高的資產上效果最好。對波動性極高、流動性低的競爭幣採用平均成本法,可能會導致平均價格欠佳,並且難以累積具意義的倉位。在選擇 DCA 目標時,應重質不重量。Victory 與加密貨幣交易所有何不同?Victory 作為在香港監管框架下營運的持牌加密貨幣經紀商,能提供更完善的投資者保護、專業標準,以及毋須透過穩定幣中介的直接法幣兌加密貨幣交易。有別於主要專注於交易基礎設施的交易所,Victory 提供全面的經紀服務,包括專業建議、監管合規,以及專為系統化投資策略而設、以客戶為本的支援。香港的加密貨幣監理政策如何影響定投策略?香港的發牌制度確保了透過 Victory 等公司採用 DCA 策略的投資者,能受惠於更高的安全性、妥善的資產託管安排以及監管機構的監督。近期有關限制持牌機構提供 P2P 交易的監管釐清,以及對穩定幣框架的界定,提供了更清晰的營運準則。這些法規透過確保服務供應商符合保護投資者及營運誠信的嚴格標準,為長期的累積策略創造了一個更安全的環境。
隨著全球財富管理格局的轉變,新資本投資者入境計劃於2026年加強條款和新規則,為被動投資者提供明確的路徑以取得香港居留權。其中包括持有加密貨幣的人士,香港現時接受比特幣和以太坊等數碼資產作為申請評估階段的淨資產證明。值得留意的是,雖然加密貨幣可證明您的財務能力,但這些數碼資產必須轉換為獲批准的傳統投資項目,以符合政府設定的投資要求。資本投資者入境計劃(CIES)是甚麼?資本投資者入境計劃(CIES)是香港特區政府推出的一項重要移民政策,以吸引資產擁有者在香港落戶及發展。與一般工作簽證不同,香港投資簽證並不要求申請人在港經營業務或受僱,而是強調對香港金融市場的資本貢獻。申請人只需在獲許的資產類別中投入不少於3000萬港元,即可攜同受養人申請來港。獲批准後,申請人及其家屬將獲得初步逗留期限,並在持續符合投資規定的情況下,可續期居留,直至住滿七年後申請成為香港永久性居民。該計劃不要求經營業務、創造就業或在續期之間維持最低居留期限,為在維持全球業務活動的同時建立香港聯繫的國際投資者提供靈活性。資本投資者入境計劃的資格準則要符合投資移民香港條件,申請人必須年滿18歲,並屬於外國國民、擁有外國永久性居民身份的中國籍人士、澳門特區居民或台灣華籍居民(阿富汗、古巴及朝鮮國民除外)。申請人須證明在提出申請前的兩年內,持續擁有不少於3000萬港元(或等值外幣)的淨資產。香港現時接受比特幣和以太坊等加密貨幣持有量作為淨資產評估期間的有效資產證明,前提是這些資產由執業會計師適當評估,並存放於受規管的交易所或安全的冷錢包中。然而,根據資本投資者入境計劃規則,數碼資產並不符合作為實際 2700萬港元投資配置的許可投資項目。換言之,擁有加密貨幣投資組合的申請人必須在完成投資要求前,將這些持有資產變現或轉換為獲批准的資產類別。這種兩階段方式允許加密貨幣持有人利用其數碼財富進行資格驗證,同時確保實際投資流入香港受規管的金融市場和房地產行業。最低投資門檻根據新資本投資者入境計劃2026的規定,3000萬港元的總投資額需按以下比例分配:金融資產及非住宅房地產(2700萬港元): 申請人可自由分配於股票、債券、存款證(設有上限)或合資格的集體投資計劃及房地產。資本投資者入境計劃投資組合(300萬港元): 此部分為強制性投資,資金將由香港投資管理有限公司管理,主要用於支持香港創新及科技行業的發展。此部分設有鎖定期,以表示投資者對香港長遠經濟發展的支持。獲批准的資產類別在2700萬港元的自由配置部分,投資者擁有廣泛的選擇權,這亦是香港投資移民的一大優勢:股票: 香港特區政府債券、上市公司債務證券、人民幣後償債項債務證券: 包括由香港特區政府、上市公司或指定機構發行的債券。存款證: 由認可機構發行,剩餘年期不少於12個月(上限為300萬港元)。集體投資計劃: 包括證監會認可的基金、房地產投資信託基金(REITs)等。*但對開放式基金型公司和有限合夥基金的投資面對1000萬港元的總額上限。房地產: 非住宅房地產: 如商業樓宇或工廈(不設最低交易價要求)。住宅房地產: 針對特定落成日期的物業,若成交價達到5000萬港元或以上(視乎具體落成時間規定),可將其中1000萬港元計入獲許投資總額。資本投資者入境計劃的逐步申請程序香港資本投資者入境計劃涉及多階段程序文件提交及批准,要求申請人在每個關鍵階段成功完成新資本投資者入境計劃辦事處的財務核實(涵蓋淨資產、投資以至投資組合維持),然後才向入境事務處提交相應的入境申請。主要步驟概述如下:淨資產評估: 聘請執業會計師驗證過去兩年的淨資產符合3000萬港元要求,,並向新資本投資者入境計劃辦公室提交審查。入境申請(初步批准): 通過資產審查後,入境事務處發出最長180天的簽證/進入許可,讓申請人入境並作出承諾投資。投資核實及正式批准: 申請人作出承諾投資。 成功核實後, 申請人向入境事務處提交證明文件,入境事務處給予正式批准及通常最長24個月的初次逗留許可。延期/無條件逗留: 申請延期逗留或無條件逗留(七年後),入境者必須先從新資本投資者入境計劃辦事處取得有關投資組合維持規定合規情況的核實及證明文件。其後向入境事務處提交延期或無條件逗留的最終申請。資本投資者入境計劃的主要優勢靈活自主,無需營商資本投資者入境計劃通過被動投資作居留的憑證,無需設立業務或在本地創造就業。計劃靈活性允許投資者維持國際業務活動和生活方式,同時按自己的步伐建立香港聯繫。對資產配置變更沒有限制,能夠因應市場狀況或不斷演變的投資目標作出調整。家庭成員的永久居留權投資移民簽證計劃將居留福利延伸至您的配偶及18歲以下未婚受養子女,他們符合資格申請受養人簽證,並獲得相同的逗留期限。家屬享有在港就業及就讀的權利,在居住滿七年後,亦可申請成為香港永久性居民。稅務優惠:無資本增值稅香港擁有簡單低稅制的環境,均不徵收資本增值稅,適用於所有許可的資本投資者入境計劃投資,從股權交易收益到物業增值。這種零稅率待遇在通往永久居留權的七年路徑上創造有意義的財富累積優勢,投資回報在複合增長時不會因已實現收益稅而受侵蝕。為何選擇香港作為投資移民目的地?香港作為國際金融中心,具備健全的法律制度、自由的資金流動及與國際接軌的營商環境,為投資者提供所需的法律確定性和穩健的產權保障。大灣區內的策略位置使居民能夠透過既定的跨境框架,在世界上最具活力的經濟區域之一獲得機遇,作為進入龐大內地市場的跳板。此外,香港一流的醫療體系、教育資源及治安環境,亦是高淨值家庭選擇在此安居樂業的重要考量。香港對加密貨幣和數碼資產的進步方針代表主要金融中心中罕見的前瞻性監管,管理資產超過35萬億港元,並營運全球流通性最高的證券交易所之一。為何選擇勝利證券作為您的投資夥伴?作為香港的重要金融機構,勝利證券為全球高淨值投資者提供安全可靠的平台,我們熟悉投資移民香港條件的每一個細節,從資產評估、投資組合構建到每年的合規申報,無縫整合傳統金融服務與機構級虛擬資產能力。為支持全面的資產增長和遺產規劃,我們明確提供家族辦公室架構和信託安排的專門服務,國際投資者能夠利用香港作為安全、世界級金融樞紐的地位,實現全面的資產增長和遺產規劃。勝利證券如何簡化您的投資移民簽證申請作為香港少數獲監管機構批准提供數碼資產交易、諮詢及資產管理服務的持牌法團,我們能為擁有加密貨幣投資組合的申請人提供全方位支援。透過我們受規管的平台,您的比特幣及以太幣等數碼資產可無縫兌換為法定貨幣。此轉換過程至關重要,能協助您將資金順利配置於「許可投資資產」,以符合投資移民的監管要求。此外,我們提供獨家的幣量保證,承諾在整個服務過程中,維持您原本持有的數碼資產數量不變。作為一家全面的金融機構,我們提供香港持牌經紀應有的一般服務,包括開設指定經紀帳戶以持有各種許可金融資產,例如香港及全球證券、交易所買賣基金和債務證券。其中包括有關300萬港元強制配置至資本投資者入境計劃投資組合的指引。確保每一步驟均嚴格符合計劃的合規要求。聯絡我們,輕鬆啟動您的香港投資移民申請。常見問題我可以選擇哪些類型的資產來達到最低投資門檻?您可以選擇股票、債券、存款證(最高300萬港元)、合資格的集體投資計劃、有限合夥基金(上限1000萬港元)以及非住宅或特定的住宅房地產。此外,加密貨幣本身不能直接作為獲許投資資產,但您可以投資於香港上市的虛擬資產現貨ETF,這被視為合資格的金融資產。然而,勝利證券可協助將不符合許可資格的資產類別轉換為法定貨幣、股票或交易所買賣基金,以符合2700萬港元的要求。我如何證明我的淨資產符合要求?您必須聘請香港執業會計師申領報告,證明在申請前兩年內,您擁有不少於3000萬港元的淨資產。另外,對於持有比特幣或以太坊的申請人,資產需存放於受規管交易所或合資格冷錢包,並能提供清晰的價值評估,則可獲接納為資產證明。如果我的資產價值下跌,我需要補充資金嗎?不需要。根據計劃規則,只要您沒有出售資產並提取資金,即使因市場波動導致投資組合市值低於3000萬港元,您亦無須填補差額。勝利證券:專業資產管理與合規方案交易所託管服務: 提供持牌第三方託管,結合資產保險與嚴格的合規審查(KYC/AML),全方位保障您的資產安全,杜絕代幣流失風險。資產靈活轉換: 透過獨家「幣入幣出」服務,打通虛擬資產與傳統股票投資的資金通道,在受規管平台上實現無縫、靈活的資產配置。一站式諮詢方案: 提供全方位企業融資顧問服務,協助建立上市平台、拓展虛擬資產業務,並代為處理與監管機構的溝通事宜。我可以將投資轉換至另一資產類別嗎?您可以在獲許的資產類別之間進行轉換(例如賣出股票買入債券),但必須遵守「全額再投資」的原則,即出售資產所得的全部收益必須重新投入到新的獲許資產中,並需在指定時限內完成交易並向當局申報。我的配偶和子女需要分別申請嗎?您的配偶及18歲以下未婚受養子女可以作為受養人包含在您的申請中。他們無需額外進行投資,只要主申請人維持符合資格的投資狀態,受養人的簽證亦可同步續期。勝利證券整合投資移民服務,確保您整個家庭的居留權從初次申請到永久居留權均得到支持。勝利證券如何協助加快申請過程?勝利證券透過數碼資產文件準備和傳統投資配置方面的專業知識,簡化您的香港投資移民簽證計劃(例如資本投資者入境計劃)申請旅程。在資產評估階段提供精準指引,特別是涉及虛擬資產的複雜個案。通過我們開設專用帳戶,能確保投資指令迅速執行並準確生成符合入境處要求的證明文件,從而減少因文件錯漏而導致的延誤。我們的服務不只局限於初次申請,更致力於為您提供長期的財富管理方案。我們兼具資產管理與持牌虛擬資產交易(證監會 1 號牌)的雙重優勢,將協助您專業管理 CIES 投資組合以實現資產增值。同時,透過受保的第三方託管服務及靈活的「幣入幣出」資產轉換功能,助您在安全合規的前提下,輕鬆實現跨地域的財務規劃。
香港已成為亞洲數碼資產創新和監管的領先地區。隨著本港致力定位成為數碼資產金融的首要樞紐,了解數碼資產對於希望參與這個不斷演變生態系統的投資者、企業和個人來說變得越來越重要。本綜合指南解釋什麼是數碼資產、它們如何運作,以及作為香港居民或投資者需要知道的事項。什麼是數字資產?數字資產的定義數碼資產是一種以加密技術保護的數字價值表徵,可以電子方式轉移、儲存和交易。根據香港的監管框架,數碼資產被定義為可作為交換媒介、記賬單位或經濟價值儲存工具的數字價值表徵。這些資產僅以數字形式存在,並依賴分散式帳本技術或區塊鏈來驗證所有權和促進交易。「數碼資產」一詞在許多情況下與「加密資產」和「數位資產」互換使用,儘管「數碼資產」在香港法規中被用作官方術語。與中央銀行發行的傳統貨幣不同,數碼資產通常是去中心化的,獨立於政府控制而運作。它們的價值來自市場需求、技術效用以及參與者對底層網絡的信任。為什麼會誕生數字資產?數碼資產的出現是為了解決傳統金融系統的幾個局限。2009年比特幣的創建標誌著這場革命的開始,引入了一個無需銀行等中介機構運作的點對點電子現金系統。數碼資產背後的基本動機包括:在不依賴可信第三方的情況下實現各方之間的直接交易、降低交易成本(尤其是跨境支付)、為無銀行賬戶人群提供金融服務,以及創建可自動執行複雜交易的可編程貨幣。該技術解決了傳統金融的低效率問題,例如結算時間緩慢、國際轉賬費用高昂、發展中地區的可及性有限,以及容易受到審查或操控的中心化故障點。為什麼數位資產在香港日益受到關注?香港通過全面的監管框架和支持性的政府政策,策略性地將自己定位為全球數碼資產樞紐。本港的方針在創新與投資者保護之間取得平衡,創造了一個合法的數碼資產企業可以在監管清晰的環境下營運的條件。證券及期貨事務監察委員會(證監會)通過2023年6月實施的強制發牌制度監督數碼資產交易平台,確保平台符合嚴格的管治、風險管理和客戶資產保護要求。香港金融管理局(金管局)已敲定穩定幣發行人的監管規定,新制度《穩定幣條例》於2025年5月通過,展示了政府對全面監督的承諾。此外,香港作為國際金融中心的地位、基於普通法的穩健法律制度、深厚的金融專業知識儲備,以及作為亞洲市場門戶的策略位置,使其對數碼資產活動特別具吸引力。政府最近的政策聲明強調通過實物資產代幣化和擴大穩定幣的支付用例來將加密資產與實體經濟整合的舉措。數位資產的好處去中心化去中心化代表數碼資產最重要的優勢之一。與中央機構控制交易和維護記錄的傳統金融系統不同,數碼資產在分散式網絡上運作,沒有單一實體擁有完全控制權。這種結構意味著交易可以在各方之間直接進行,無需銀行或支付處理商的批准。即使某些節點失效,網絡仍可運作;抗審查性可防止任意阻止交易;透明度允許所有參與者獨立驗證交易。在香港的背景下,去中心化提供了傳統銀行渠道的替代方案,同時仍在保護投資者的監管框架內運作。高透明度支撐數碼資產的區塊鏈技術創建了一個不可篡改的公開帳本,所有交易都被永久記錄。這種透明度提供了幾個優勢,包括任何人都可以審計的完整交易歷史、由於所有動向都可追溯而降低的欺詐風險、數碼資產服務提供者的問責性增強,以及通過鏈上監控改善的監管監督能力。香港的監管框架通過儲備證明審計和交易監控的要求來利用這種透明度,確保平台維持足夠的資產以履行客戶義務。全球可及性數位資產超越地理界限,實現跨境的無縫價值轉移,沒有通常與傳統銀行系統相關的摩擦。這種全球可及性體現在:全天候交易和交易能力、與傳統投資相比較低的進入門檻、降低的國際轉賬成本,以及為無法獲得傳統銀行服務的人群提供的金融普惠。對香港居民來說,這意味著可以輕鬆進入全球市場和投資機會,同時受益於本地監管保護。加密資產有多少種類型?支付貨幣(如比特幣)比特幣代表最初設計主要作為點對點電子現金系統的數碼資產。支付貨幣旨在作為傳統貨幣的替代品,提供獨立於中央銀行運作的交換媒介。比特幣2,100萬枚的固定供應量創造了類似貴金屬的數字稀缺性,而其去中心化網絡在沒有中介的情況下處理交易。在香港,比特幣被歸類為數字資產、數碼資產或加密資產,而非法定貨幣,但持牌平台可以在監管監督下促進其交易和託管。本港的框架確保投資者可以獲得比特幣,同時受益於投資者保護措施。平台代幣(如以太坊)平台代幣為支持智能合約和去中心化應用程式的區塊鏈網絡提供動力。以太坊是最突出的例子,既作為數碼資產又作為計算平台運作。這些代幣有多種用途,包括支付網絡上的交易費用、作為去中心化金融應用程式中的抵押品、參與網絡治理,以及促進新代幣和應用程式的創建。香港的監管方針認識到平台代幣的獨特特性及其在促進超越簡單價值轉移的更廣泛區塊鏈創新中的作用。穩定幣(香港 Pay-Fi 框架)穩定幣代表一類旨在通過與傳統貨幣、商品或資產籃子掛鈎來維持穩定價值的數碼資產。這些資產提供區塊鏈技術的好處,同時最大程度地減少通常與數位資產相關的波動性。香港已對穩定幣發行人實施特定規定,要求以流動性、低風險的儲備資產全額支持、定期審計以驗證儲備、按面值贖回的權利,以及將儲備與企業資金分離。這些要求旨在確保穩定幣能夠履行其穩定性的承諾,同時保護用戶免受發行人破產的影響。隱私幣(如 Monero)隱私幣結合了增強的匿名化功能,可以隱藏交易詳情,包括發送者、接收者和金額。雖然它們提供了更高的財務隱私,但隱私幣引起了監管機構對反洗錢和反恐怖融資的關注。香港的監管框架明確禁止持牌數碼資產交易平台上市具有內置匿名化功能的資產,與國際反洗錢金融行動特別組織的國際標準保持一致。加密資產如何運作?區塊鏈技術的基本原理區塊鏈技術作為大多數數碼資產的基礎架構。區塊鏈作為一個分散式數字帳本運作,在網絡中的多台計算機上記錄交易。每個區塊包含一組交易、時間戳以及與前一個區塊的加密鏈接,創建了不可篡改的記錄鏈。當有人發起數碼資產交易時,網絡在將其永久添加到區塊鏈之前通過共識機制驗證它。這個過程確保交易是合法的、防止雙重支付、維護網絡安全並創建透明、可審計的記錄。「挖礦」的概念挖礦代表驗證新交易並將其添加到比特幣等某些區塊鏈的過程。礦工使用計算能力在稱為工作量證明的過程中解決複雜的數學難題。第一個解決難題的礦工將新區塊添加到區塊鏈並獲得新創建的數碼資產作為獎勵。這種機制通過使攻擊在經濟上不可行來保護網絡、在沒有中央控制的情況下將新資產分配到流通中,並激勵參與者維護網絡基礎設施。像權益證明這樣的替代共識機制已經出現,通過不同的激勵結構在降低能源消耗的同時維護安全性。加密技術如何保障數字資產安全加密技術通過公鑰加密為數碼資產提供安全基礎。每個用戶擁有一個私鑰(其功能類似密碼,必須保密)和一個公鑰(作為接收資產的地址,可以自由分享)。交易用私鑰簽署,在不洩露密鑰本身的情況下證明所有權,而網絡使用公鑰來驗證簽名的真實性。這種加密系統確保只有合法所有者可以授權轉移,同時允許任何人在不損害安全性的情況下驗證交易的合法性。香港對加密資產的監管方式香港基於「相同活動、相同風險、相同監管」的原則實施了全面的監管框架。證監會通過強制發牌制度監督數碼資產交易平台,要求穩健的認識你的客戶和反洗錢協議、儲備證明審計以確保償付能力、將客戶資產與平台資金分離,以及適當的投資者保護措施(包括適當性評估)。該框架區分向專業投資者提供的數碼資產和向零售投資者提供的數碼資產,對零售訪問有更高的要求,包括對具有足夠流動性和市場深度的資產的限制。持牌平台必須對所有上市資產進行盡職調查,並維持全面的風險管理系統。加密資產的應用場景支付與跨境轉帳數碼資產為支付和價值轉移提供了高效的替代方案,特別是跨境支付方面。傳統的國際轉賬通常涉及多個中介機構,需要數天才能結算並產生大量費用。數字資產交易無論地理距離如何,都可以在幾分鐘或幾小時內結算,通常只需傳統轉賬費用的一小部分。這種效率使數碼資產對匯款特別有吸引力,外來工可以向海外家人匯款。降低的成本意味著與傳統匯款渠道相比,接收者可以獲得更多價值。投資與價值儲存許多參與者將數碼資產視為提供投資組合多元化的投資工具。比特幣通常被稱為數字黃金,吸引了尋求與傳統金融市場不相關資產的投資者。其固定供應量創造了隨著採用增加而升值的潛力,類似於稀缺商品。然而,與傳統投資相比,加密資產表現出顯著的波動性。單日價格波動百分之十或更多並不罕見。香港的監管框架要求平台提供明確的風險披露並進行適當性評估,以確保投資者在投資前了解這些特徵。香港本地的加密資產應用香港的數碼資產生態系統支持各種實際應用,包括:受監管交易:通過持牌平台進行的受監管交易。託管服務:符合嚴格安全標準的託管服務。高效跨境交易:用於高效跨境交易的穩定幣使用。實物資產代幣化:實物資產(如債券和證券)的代幣化。政府正在積極探索其他用例,包括穩定幣的更廣泛支付應用以及數位資產與傳統金融服務的整合。在香港如何買賣加密資產?持牌數碼資產交易平台持牌數字資產交易所是在香港購買數字資產最常見和最直接的方式。這些中心化交易平台通過自動訂單簿匹配買家和賣家,並提供即時交易執行。根據香港的監管框架,加密貨幣交易所必須持有數碼資產交易平台(VATP)牌照。而在選擇加密貨幣交易所時,投資者請驗證其發牌狀態、審查安全措施(包括冷存儲和保險)、了解交易和提款的費用結構,並評估可用資產的範圍。持牌經紀商(券商)渠道加密貨幣經紀商為在香港買賣數碼資產提供了另一種渠道,特別適合重視綜合全方位金融管理的投資者。經紀商不是經營公開交易所,而是通過將客戶訂單路由到受監管的第三方數碼資產交易平台(VATP)或持牌加密貨幣交易所來執行數字資產的客戶訂單。這種結構為客戶提供具競爭力的市場價格、專業諮詢支持,以及通過單一投資平台的簡化管理。根據香港的監管框架,加密貨幣經紀商(根據第1類牌照運作)還必須獲得許可,以根據《證券及期貨條例》和《打擊洗錢條例》進行數碼資產交易。穩定幣不再是必需品:港幣/美元可直接交易加密資產在香港的持牌數碼資產交易環境中,投資者無需先將法定貨幣兌換成穩定幣(如 USDT 或 USDC)才能進行加密資產交易。直接交易優勢:在持牌數碼資產交易平台,港幣(HKD)或美元(USD)等法定貨幣可以直接用於買賣特定的數碼資產(如比特幣或以太幣)。簡化流程:這種方式簡化了交易流程,減少了中間兌換步驟,同時亦避免了穩定幣可能帶來的流動性或脫錨風險。監管環境:雖然香港金管局正在探索港元穩定幣的監管框架,但這主要集中於支付和金融科技(Pay-Fi)應用方面,與目前持牌平台上直接使用法定貨幣進行加密資產交易是兩個不同的範疇。如何安全地儲存你的加密資產?熱錢包熱錢包保持與互聯網的連接,為頻繁交易提供便利訪問。這些基於軟件的錢包可以通過移動應用程式、桌面應用程式或網絡瀏覽器訪問。它們的優勢包括易於進行定期交易、快速訪問資金,以及與交易平台和去中心化應用程式的整合。對於在證監會持牌平台上的交易,風險狀況得到了顯著管理。持牌交易所直接在其平台上提供託管。此外,促進客戶交易的經紀商通常在持牌交易所下使用綜合賬戶,提供類似的保護層。這種穩健的安排是必需的,因為證監會發牌制度要求VATP必須為客戶資產提供保險覆蓋和穩健的託管解決方案,減輕與熱錢包相關的一般風險。然而,互聯網連接會造成黑客攻擊和惡意軟件的漏洞。僅對您需要定期訪問的金額使用熱錢包,相當於在實體錢包中攜帶現金用於日常開支。冷錢包冷錢包離線存儲私鑰,為長期持有提供最大安全性。硬件錢包是離線存儲密鑰的物理設備,而紙錢包涉及將密鑰打印在紙上進行離線存儲。冷存儲顯著降低了黑客風險,因為密鑰永遠不會連接到互聯網、防止惡意軟件和網絡釣魚攻擊,並確保控制權保留在持有人而不是第三方託管人手中。權衡是頻繁交易的便利性降低,以及對設備或紙張的物理安全的仔細要求。對於用於長期存儲的大量持有,冷錢包代表安全的黃金標準。香港用戶的安全儲存建議香港投資者在儲存加密資產時應實施全面的安全措施:無論聲稱有何權限,切勿與任何人分享私鑰或助記詞。在所有賬戶上啟用雙重認證,盡可能使用身份驗證器應用程式而不是短訊。通過在熱錢包中保留少量資金用於交易,同時將較大持有量存儲在冷存儲中來分散存儲。在多個物理位置維護密鑰和助記詞的安全備份。對於通過假網站或冒充合法平台的電子郵件進行的網絡釣魚嘗試要極其謹慎。持牌香港數碼資產交易平台必須將客戶資產的百分之九十八保持在冷存儲中進行隔離託管,為平台上持有的資產提供機構級安全性。加密資產的風險與挑戰市場波動性與傳統投資相比,數碼資產表現出極端的價格波動。比特幣經歷了多次價格在數月內下跌百分之五十或更多的時期,隨後是復甦和新高。這種波動性為投資者創造了機會和風險。導致波動性的因素包括與傳統資產相比相對較小的市值、投機性交易行為、對監管公告的敏感性,以及網絡擁塞或安全問題等技術因素。香港的監管框架要求平台提供明確的風險警告,並確保投資者在交易前了解波動性特徵。常見詐騙手法數位資產生態系統吸引了投資者必須識別的欺詐計劃:龐氏騙局:承諾不切實際的回報,同時使用新投資者的資金支付早期參與者,直到該計劃崩潰。假首次代幣發行:為不存在的項目徵求投資,然後帶著資金消失。網絡釣魚攻擊:詐騙者使用假網站或電子郵件竊取登錄憑據或私鑰。拉高拋售計劃:通過虛假信息人為抬高資產價格,然後策劃者出售持股,讓後來的買家遭受損失。香港的監管框架通過要求持牌平台對上市資產進行盡職調查、實施穩健的認識你的客戶程序、監控可疑活動並維護監管監督的全面記錄來幫助減輕這些風險。監管變動風險數碼資產的監管環境在全球範圍內持續演變,為投資者和企業創造了不確定性。監管變化可能會對資產價值和市場准入產生重大影響,包括對交易或使用的限制、影響平台運營和成本的要求,以及影響投資回報的稅收待遇變化。香港對全面監管的承諾比許多司法管轄區提供更多的確定性。政府的政策聲明表明有意在明確的監管框架內支持數碼資產發展,降低與其他市場中看到的突然政策轉變或禁令相關的風險。加密資產vs股票:哪個更適合香港投資者?波動性與風險比較數碼資產通常表現出明顯高於股票的波動性。雖然股票市場會出現波動,但成熟公司通常基於盈利、資產和業務基本面顯示更穩定的估值。數字資產缺乏傳統的估值指標,價格主要由供應、需求和市場情緒驅動。這種較高的波動性適合尋求潛在更高回報同時接受更大下行風險的風險承受能力強的投資者。保守投資者可能會發現傳統股票更適合財富保值。跨資產類別的多元化仍然是一個合理的策略,數碼資產可能作為平衡投資組合的一小部分。交易時段差異傳統股票市場在特定時間內運作,香港聯合交易所在工作日上午9:30至下午4:00交易。數碼資產市場每天24小時、每週7天運作,可隨時交易。這種持續交易提供了靈活性,但也帶來了挑戰。價格變動可能發生在投資者未監控市場的夜間或週末。對活躍交易者來說,持續警惕的需要可能會帶來壓力。監管制度比較香港的證券市場在經過數十年發展的完善監管框架下運作。投資者保護包括強制性披露要求、禁止內幕交易和市場操縱、經紀違約的補償計劃,以及既定的爭議解決機制。數位資產監管是一個相對較新但迅速成熟的領域。香港的數碼資產交易平台框架融合了來自傳統金融的許多保護措施,同時解決了數字資產的獨特特徵。然而,數碼資產仍處於監管發展的早期階段,相比擁有百年歷史的證券法規。數字資產常見問題數字資產在香港是否等同貨幣?數字資產在香港不被視為法定貨幣,這意味著企業不需要接受它們作為付款。然而,它們可以在願意的各方之間作為交換媒介運作。政府和監管機構將數碼資產歸類為財產或商品而非貨幣,使它們受到與官方貨幣不同的監管和稅收待遇。穩定幣通過保持對傳統貨幣的穩定價值來模糊這種區別,使它們對支付用例更實用。然而,即使是穩定幣在香港法律下也不是法定貨幣。在香港買賣加密資產是否合法?在香港交易加密資產是合法的,前提是通過適當持牌的平台或個人之間進行。證監會要求在香港運營的中心化數碼資產交易平台獲得牌照並遵守全面的監管要求。未經許可向香港投資者提供服務的平台面臨執法行動。個人可以通過持牌平台交易數碼資產,無需特定授權。然而,提供數碼資產服務的企業必須遵守適用的法規。如何將數碼資產兌換成港幣?香港的持牌數碼資產交易平台促進數碼資產與港元之間的轉換。典型流程涉及以下安全步驟:帳戶設置和驗證:投資者必須首先完成全面的認識你的客戶(KYC)和反洗錢(AML)程序,以成功開設並驗證其在持牌平台的帳戶。數碼資產存入:然後用戶將數碼資產(代幣)存入其平台帳戶。在此轉移期間,平台進行認識你的交易(KYT)篩查,以監控資產來源以符合合規目的。下達賣出訂單:投資者在平台的公開訂單簿上為數碼資產下達現貨賣出訂單(例如,將BTC賣出換取HKD),將數字資產餘額轉換為HKD法定貨幣餘額。法定貨幣提款:最後,用戶發起提款請求,將HKD資金從平台的隔離客戶帳戶直接轉移到其預先驗證並關聯的香港銀行帳戶。香港的銀行對接收來自數碼資產活動資金的帳戶有不同的政策。一些銀行為持牌平台運營商提供服務,而其他銀行則維持更嚴格的政策。特別是,與銀行管理經常提供傳統股票交易服務的證券公司的資金方式相比,銀行往往對直接運營加密貨幣交易平台的公司的資金流動施加更嚴格的限制。在嘗試從數碼資產銷售中存入資金之前,請驗證您的銀行立場。加密資產與數位資產有什麼分別?加密資產和數碼資產這兩個術語本質上是同義的,指的是通過加密技術和區塊鏈技術保護的數字價值表徵。香港監管機構在其框架中正式使用數碼資產,與國際反洗錢金融行動特別組織等國際機構採用的術語保持一致。其他司法管轄區可能更喜歡加密資產或數位資產。這些術語差異通常不反映所涵蓋資產的實質性區別,儘管司法管轄區之間的特定監管定義可能略有不同。在香港背景下,數碼資產是法規中規定的首選術語,涵蓋了其他人可能稱為加密資產或數碼資產的內容。香港對數碼資產監管的全面方針創造了一個環境,投資者可以在適當的保護下參與這個新興資產類別。了解什麼是數碼資產、它們如何運作以及管理它們的監管框架,有助於就是否以及如何參與這些數字創新做出明智的決策。隨著生態系統的不斷發展,對於參與香港數碼資產的任何人來說,及時了解監管發展並保持強大的安全實踐仍然至關重要。開始你的數字資產旅程為何選擇 Victory Sec 作為你的持牌數碼資產合作夥伴在香港的嚴格監管環境下,選擇一家合規且經驗豐富的合作夥伴至關重要。Victory Sec(勝利證券)是香港首批獲得證券及期貨事務監察委員會(證監會)發牌,可向零售投資者提供數碼資產交易和諮詢服務的持牌機構之一。我們致力於在受監管的框架內,為客戶提供:合規保障:嚴格遵守證監會的數碼資產交易平台(VATP)和第 1 類牌照要求,確保客戶資產得到最高標準的保護。安全託管:客戶資產根據監管要求,採用行業領先的安全標準,包括大部分資產冷存儲和隔離託管。專業服務:提供傳統證券經紀服務的專業諮詢和綜合管理,讓您能安心地將數碼資產納入您的整體投資組合。聯絡 Victory Sec 了解更多合規、安全的加密資產服務如果您希望在香港這個全球數字資產樞紐中,以安全、合規的方式參與數碼資產市場,並了解更多關於數字資產的交易、託管和行業資訊,立即瀏覽我們的網站。Victory Sec 期待成為您值得信賴的持牌數碼資產合作夥伴,助您在數字資產領域穩步前行。
```htmlCIES 合資格資產詳解:香港資本投資者入境計劃可投資哪些資產?香港資本投資者入境計劃(CIES)為高淨值人士提供了一條結構清晰、與居留資格掛鈎的途徑,進入亞洲最具活力的金融市場之一。無論你是首次探索香港投資移民申請,還是正在積極籌劃移居計劃,了解計劃下哪些資產符合資格,都是最關鍵的第一步。重要聲明本文僅供教育參考,不構成移民、法律、稅務或投資建議。讀者在作出任何決定前,應諮詢持牌移民顧問及持牌財務顧問。文中提及的部分產品,僅限於符合相關法規定義的專業投資者認購。什麼是香港資本投資者入境計劃(CIES)?新版 CIES 於 2024 年 3 月 1 日重新推出,由投資推廣署(InvestHK)、入境事務處(ImmD)及相關監管機構共同管理。計劃旨在吸引全球資本及高淨值人才,提供清晰的居留途徑,申請人毋須在港受僱或從事實際業務營運。投資移民條件方面,申請人須年滿 18 歲,在申請前六個月內淨資產不少於 3,000 萬港元,並須將至少 3,000 萬港元投入香港認可的資產類別。在完成七年連續通常居住並維持投資組合後,申請人及符合資格的受養人可申請永久居留權。作為香港投資移民流程的重要一環,CIES 有別於優秀人才入境計劃(QMAS)或高端人才通行證計劃(TTPS)等以人才為基礎的計劃——後者要求申請人具備認可的專業資歷,而非以資本部署為前提。CIES 合資格資產類別概覽3,000 萬港元的投資移民金額分配如下:2,700 萬港元須投入許可金融資產及/或非住宅房地產(房地產部分上限為 1,000 萬港元)300 萬港元須投入由香港投資管理有限公司管理的 CIES 投資組合(CIE IP),聚焦於與香港有關聯的創新、科技及策略性產業許可金融資產包括:在香港聯合交易所(SEHK)以港元或人民幣計價的上市股票;在香港發行或擔保的債務證券;認可集體投資計劃(單位信託、互惠基金及投資相連壽險計劃);合資格有限合夥基金(LPF);開放式基金型公司(OFC);存款證(上限為 300 萬港元);以及符合資格的次級債務工具。透過私人控股公司投資:自 2026 年 3 月 1 日起,申請人可透過全資擁有的私人控股公司持有許可資產,有助與單一家族辦公室(SFO)架構協同運作,從而享有稅務優惠。根據最新優化措施,成交價達 5,000 萬港元或以上的住宅物業現已納入合資格範疇。所有房地產(住宅及非住宅合計)計入 3,000 萬港元門檻的上限為 1,000 萬港元,讓高淨值投資者可將主要居所與居留目標相互配合。自 2026 年 3 月 1 日起,申請人可透過全資擁有的私人控股公司(包括家族持有的投資控股工具)持有許可資產,促進 CIES 與香港家族辦公室稅務優惠制度的協同效應,為財富傳承及稅務規劃提供更大靈活性。關於數字資產:未受監管的加密貨幣及未獲認可的加密產品不符合 CIES 資格。然而,以受監管集體投資計劃或代幣化證券形式架構、並獲監管機構授權的代幣化產品,若符合相關認可標準,則可能符合許可金融資產的資格。此範疇較為複雜,申請人應尋求專業意見。香港投資移民流程:逐步詳解第一步:委託執業會計師(CPA)準備淨資產報表,並提交至新 CIES 辦公室進行淨資產評估。第二步:向入境事務處處長提交入境申請,獲取原則性批准,取得最長 180 天的訪客身份。第三步:完成合資格投資,由 CPA 核實已符合投資要求,並將核實證明提交至新 CIES 辦公室。第四步:將核實證明提交入境事務處,以取得正式批准,獲授最長 24 個月的逗留許可。第五步:以三年為單位申請延長逗留許可,並每年由執業 CPA 提交投資組合合規報告。第六步:完成七年連續通常居住後,申請永久居留權。在整個投資居留期間,申請人須維持所需的投資水平。雖然市值跌破 3,000 萬港元時無自動補倉要求,但任何再平衡或資產調換均須確保出售所得即時再投資至其他許可資產。因此,構建結構完善的香港投資組合,對長期合規至關重要,而非僅限於初始申請階段。構建支持 CIES 申請的投資組合建立合規的香港投資組合,並非僅在初始階段達到 3,000 萬港元門檻便告完成。申請人須在整個持有期間持續維持投資組合的完整性,歷經市場周期、資產調換及每年 CPA 審計。主要考量包括:在各合資格資產類別(股票、基金、債務證券)之間作出分散配置,以管理集中風險;確保所有資產透過持牌機構以專屬 CIES 帳戶持有;以及審慎管理再平衡操作,確保資產出售所得即時再投資,不違反計劃條款。隨著香港投資移民申請與城市整體金融創新議程同步演進,選擇一家同時熟悉傳統資產與數字資產、並能支持合規接入認可代幣化產品的持牌機構,正變得愈來愈重要。為何選擇 Victory 協助你的 CIES 投資之旅?勝利證券(Victory Securities,簡稱「Victory」)是一家擁有逾 50 年香港歷史的全牌照綜合證券公司,持有第 1、2、4、6 及 9 類法定牌照。勝利證券獲批准同時持有虛擬資產交易、顧問及資產管理牌照,在同類持牌機構中極為罕見;其附屬公司 Victory Fintech(VDX)亦於 2026 年 2 月正式獲發虛擬資產交易平台(VATP)牌照。透過 VictoryX 平台,客戶可在完全受監管的環境中,同時接入傳統證券與數字資產投資服務。正在籌劃香港投資移民策略的投資者,可充分受益於 Victory 的一體化能力:包括多年協助 CIES 客戶管理資產的成熟經驗、平台提供合乎 CIES 申請資格的資產交易及託管服務,以及券商獨有的全方位服務模式。這能為專業投資者、家族辦公室及高淨值人士,在應對 CIES 要求及後續的資產配置與保障上,提供最全面的解決方案。常見問題香港 CIES 的最低投資移民金額是多少?總體最低投資金額為 3,000 萬港元:其中至少 2,700 萬港元投入許可金融資產及/或非住宅房地產,另 300 萬港元投入 CIES 投資組合。加密貨幣可納入 CIES 投資組合嗎?未受監管的加密貨幣不符合資格。然而,若獲認可的代幣化產品符合許可金融資產標準,則可能符合資格。申請人應諮詢持牌顧問以獲取針對個案的具體建議。香港投資移民申請流程需時多久?時間因個案而異,但申請人應預計從淨資產評估至獲得正式批准,需時數個月。其後取得永久居留權的路徑,則需七年連續通常居住。配偶及子女可一同納入申請嗎?可以。受養人——包括配偶及 18 歲以下未婚子女——可納入主申請人的 CIES 申請範圍內。違反 CIES 合規要求會有什麼後果?若申請人被發現違反投資組合維持義務,入境事務處作出裁定後,當事人可能須在兩個月內離港。持續符合香港投資居留的各項規定為強制要求,亦是繼續居留的必要條件。```
香港資本投資者入境計劃(CIES)不僅為投資者本身開闢了居留途徑,更讓整個家庭得以一同受惠。若你正籌劃透過 CIES 移居香港,了解如何攜同摯愛家人同行,以及如何為他們取得合法居留身份,其重要性絲毫不遜於投資本身。本文將為你全面解析 CIES 受養人簽證的申請流程。香港 CIES 與家庭移民概覽CIES 是專為高淨值人士而設的居留途徑,申請人須將合資格金額投資於香港認可資產。除財務要求外,計劃亦明確對家庭友善:獲批的主申請人可保薦符合資格的家庭成員,以受養人身份來港,讓全家能夠一同移居,在亞洲最具活力的城市之一共同開展新生活。哪些家庭成員可獲認可為 CIES 受養人?香港入境事務處認可以下家庭成員為合資格受養人:依法律認可婚姻關係締結的配偶18 歲以下未婚子女父母、兄弟姊妹及已成年且獨立生活的子女,一般不在 CIES 受養人途徑的涵蓋範圍內,須透過其他獨立的移民渠道提出申請。CIES 下的香港受養人簽證:主要特點透過 CIES 申請的香港受養人簽證附帶多項重要優惠:有效期與主申請人的簽證狀態直接掛鈎受養人享有在港居住、工作及就學的權利,毋須另行申請工作許可可使用香港公共教育系統、醫療服務及其他公共設施享有多次入境特權及自由出行權利與就業或學生簽證等其他簽證類別相比,CIES 下的香港受養人簽證提供相當廣泛的靈活性,尤其是不受限制的工作權利,更是一大優勢。香港受養人簽證申請:所需文件申請香港受養人簽證通常須提交以下文件:申請人近照申請人有效旅行證件/護照,以及如已在港,須提供香港入境/簽證/延期居留記錄申請人的香港身份證(如適用)與保薦人關係的證明文件,如結婚證書或出生證明書,如有需要可附上其他家庭關係證明保薦人的香港身份證如保薦人並非香港永久性居民,須提供其旅行證件保薦人在港的財政狀況及住所證明任何非中文或英文文件,須附上經認證的中文或英文譯本提交前請確保所有境外文件符合香港的認證要求,因文件不齊備是申請延誤最常見的原因之一。香港受養人簽證申請:逐步流程第一步——確認主申請人已獲入境事務處發出的 CIES 原則性批准。第二步——整理完整的受養人申請文件,包括所有身份、關係及財務證明文件。第三步——向入境事務處提交香港受養人簽證申請,可親身辦理或透過授權代表提交。第四步——等候標準審批期,所需時間或有差異;如被要求補充資料,審批期或相應延長。第五步——獲批後,受養人取得簽證批注,即可入境香港。第六步——所有受養人須於抵港後 30 天內登記申請香港身份證。CIES 下的受養人簽證續簽受養人簽證續簽的周期與主申請人的續簽安排一致,通常在主申請人持續符合 CIES 規定的前提下獲批准延續。順利完成受養人簽證續簽,一般須提供以下文件:最新護照及身份證明文件主申請人繼續符合 CIES 投資要求的證明持續家庭關係的證明(如適用)在港保持連續通常居住至關重要,長期離港可能影響續簽資格及日後取得永久居留權的機會。受養人簽證續簽應在現有簽證到期前充裕時間內提出申請,以免香港合法居留身份出現中斷。CIES 受養人通往永久居留權的路徑在香港連續通常居住滿七年後,CIES 受養人可符合申請居留權的資格,取得永久性居民身份。在港境外所度過的時間會影響年期計算,因此從一開始便為全家制訂周全的居住規劃至關重要。為何選擇 Victory?以家庭身份參與 CIES,所需的不僅是移民申請,更需要長遠的財富規劃策略。勝利證券(Victory Securities,簡稱「Victory」)為 CIES 投資者及其家庭提供專業資產管理服務。作為持牌機構,Victory 不僅支援 CIES投資移民計劃的全流程申請,支一站式提供CIES認可的傳統股票與合資格基金、港股現貨虛擬資產 ETF的交易及託管,能協助高淨值家族在合規框架下完成多元化的資產配置,並享有完善的監管保障及客戶資產獨立存管。無論你是專業投資者、家族辦公室還是高淨值人士,Victory 設於香港的專屬團隊均準備就緒,在你 CIES 旅程的每個階段提供全面支援。其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接,資金可透過銀行直接劃轉,毋須經第三方中轉,為投資者提供更具透明度的入金與交易體驗。常見問題哪些人可作為 CIES 受養人一同申請?合資格受養人包括依法律認可婚姻締結的配偶,以及18 歲以下未婚的受養子女。配偶持受養人簽證可在香港工作嗎?可以。CIES 下的香港受養人簽證授予配偶工作權利,毋須另行申請就業簽證。如何辦理受養人簽證續簽?受養人簽證續簽通常與主申請人的續簽一併提交,須附上最新文件及主申請人持續符合 CIES 要求的證明。CIES 受養人可申請香港永久居留權嗎?可以。在香港連續通常居住滿七年後,受養人可申請居留權及永久性居民身份。若主申請人失去 CIES 資格,受養人的簽證會受影響嗎?若主申請人失去 CIES 資格,受養人的簽證可能受到影響。強烈建議立即諮詢持牌移民顧問,探討其他可行途徑,保障家人的居留身份。
加密貨幣安全技術日新月異,選擇正確的錢包架構,往往決定了你的資產能否得到妥善保護,抑或一去不返。目前討論最廣泛的兩種方案,分別是 MPC 錢包與多簽錢包(亦稱多重簽名錢包)。兩者均透過消除單一私鑰的安全漏洞來保護資產,但實現方式截然不同。無論是散戶交易者還是機構投資者,只要認真對待數字資產安全,都必須了解 MPC 與多重簽名之間的核心差異。加密錢包安全,為何不能只靠單一私鑰?標準的單密鑰錢包意味著一把私鑰掌控一切。一旦該私鑰遭竊、遺失或洩露,你的資金將永久消失——沒有銀行可以致電,沒有密碼重置,無從追索。這種單點故障的風險,正是多方安全模型誕生的根本原因。多簽錢包與 MPC 錢包均透過將簽名權限分散至多方或多個金鑰份額來解決這一問題。兩者的區別在於分散的方式與發生的位置。什麼是多重簽名錢包?多重簽名錢包需要多把私鑰共同授權才能完成交易。它採用 M-of-N 方案運作:以 2-of-3 為例,三位持鑰人中任意兩位必須簽名,交易才能廣播上鏈。每把私鑰由不同設備、個人或機構分別持有,授權邏輯直接在鏈上執行,透明且可審計。然而,這種鏈上可見性也意味著錢包活動在區塊鏈上可被公開追蹤。MPC 是什麼?MPC 錢包又是什麼?MPC 錢包採用一種名為多方安全計算(Multi-Party Computation,MPC)的密碼學技術,將單一私鑰拆分為多個加密份額,分別由不同方持有。任何單一份額均不構成完整私鑰,交易簽名以協作方式在鏈下完成,且各份額從不在同一位置重組。這意味著 MPC 錢包不會在鏈上留下多方架構的痕跡,有效保護私隱。此外,MPC 錢包亦無需助記詞,消除了自托管中最常見的攻擊媒介之一。MPC 錢包 vs 多重簽名錢包:全面比較在比較 MPC 與多重簽名時,以下幾個維度的差異尤為關鍵:金鑰管理:多簽錢包為每位參與方持有獨立完整的私鑰;MPC 錢包則分發加密份額,完整私鑰從不存在於任何單一位置。速度與手續費:MPC 錢包在鏈下完成簽名並廣播單筆標準交易,手續費與普通交易相同。多簽交易屬鏈上智能合約調用,尤其在以太坊上可能產生較高費用。跨鏈兼容性:MPC 錢包本質上與鏈無關,設計具備跨鏈靈活性。多簽依賴特定鏈的智能合約支持,並非在所有區塊鏈上通用。盲簽風險:MPC 錢包在此方面保護更佳,因簽名在受控的鏈下環境中進行。與合約互動的多簽用戶有時可能面臨盲簽情況。權限與策略變更:多簽錢包若要變更管理員(如 2-of-3 變成 3-of-4),必須在鏈上發起交易修改智能合約,需耗費手續費。MPC 錢包則支援在鏈下重新計算並分發金鑰份額(Resharding),可以在不改變鏈上錢包地址的情況下,輕鬆增加或刪除團隊成員的權限。恢復機制:多簽的恢復過程透明且在鏈上進行;MPC 錢包的恢復則取決於服務商的金鑰份額備份機制。使用體驗:MPC 錢包的操作體驗更接近標準錢包,較為流暢。多簽雖功能強大,但需要各簽名方之間較多技術協調。多重簽名錢包的優缺點多簽錢包在注重透明度與治理的場景中表現出色。DAO、企業資金管理及長期冷儲存均能受益於其鏈上可驗證性與去中心化信任模型。其取捨在於:部分網絡上交易費用較高、持鑰人之間協調效率較低,以及跨鏈支持有限。MPC 錢包的優缺點MPC 錢包速度更快、私隱保護更強、使用更便捷,非常適合日常零售用戶、高頻交易者,以及管理多鏈投資組合的機構。主要考量在於對 MPC 服務商基礎設施與金鑰份額管理的信任程度,因為該技術在鏈下運作。能否同時使用兩種錢包?混合策略詳解資深加密貨幣用戶往往同時使用兩種錢包類型。MPC 錢包負責日常交易——速度快、手續費低、跨鏈靈活;多重簽名錢包則作為長期持倉的冷儲存保險庫,提供鏈上透明度與分散式金鑰控制,增添額外的治理層。兩者結合,構建起任何單一方案均無法實現的多層安全架構。為何選擇 Victory 保障你的加密資產安全?VictoryX 由勝利證券(Victory Securities)旗下運營,提供全面的加密貨幣交易服務,同時服務入門新手與資深投資者。作為香港首家獲得零售虛擬資產交易資格的持牌券商,勝利證券為客戶提供具備機構級監管保障的交易環境。VictoryX App 是香港首款同時支援證券與加密貨幣交易並提供 T+0 結算的一站式應用程式。用戶可交易所有香港持牌交易所上市的虛擬資產,並可接入港美股現貨及期貨 ETF,透過單一受監管平台直接存提加密貨幣。港元及美元均可直接用於交易合資格加密貨幣,毋須透過穩定幣中轉。對於認真考慮 MPC 與多重簽名安全方案的投資者而言,勝利證券的受監管基礎設施意味著你的資產受到符合規範的托管框架所保護,而非置於缺乏監管的交易平台之中。其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接——資金可透過銀行直接劃轉,無需經第三方中轉,為投資者提供更具透明度的入金與交易體驗。這種受監管、安全且透明的環境,正正體現了 MPC 錢包與多重簽名錢包設計背後所秉持的機構級保護理念。對於香港投資者而言,除了虛擬資產交易所外,勝利證券提供了一個更穩健的選擇。透過 VictoryX App,用戶可同時交易港美股與加密貨幣,相比傳統交易所,其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接,為投資者提供更具透明度的入金與交易體驗。了解更多 VictoryX 服務,立即開始你的投資之旅。常見問題MPC 錢包是什麼?MPC 錢包利用多方安全計算技術,將私鑰拆分為多個加密份額,由不同方分別持有。任何單一方均不持有完整私鑰,交易由各方在鏈下協作完成簽名。多重簽名錢包是什麼?多重簽名錢包要求 M-of-N 把獨立私鑰共同授權方可完成交易,授權邏輯透過智能合約在鏈上執行。MPC 錢包與多重簽名錢包的主要分別是什麼?在 MPC 與多重簽名的比較中,核心差異在於金鑰的存在形式:多簽使用多把獨立完整的私鑰;MPC 錢包則使用分散式金鑰份額,且各份額從不合並重組。哪種錢包更適合新手?MPC 錢包通常操作更簡便,無需助記詞,使用體驗更流暢,對新手而言更易上手。我可以同時使用 MPC 錢包和多重簽名錢包嗎?可以。許多資深用戶採用 MPC 錢包進行主動交易,同時以多簽錢包作為長期持倉的冷儲存,構建多層安全策略。
如果你在金融、科技或投資圈中經常聽到「區塊鏈」這個詞,卻始終不太確定它的真正含義,你並不孤單。本文將以淺白易懂的語言,為你全面拆解區塊鏈是什麼、blockchain 原理如何運作,以及為何它如此重要。什麼是區塊鏈技術?簡單入門區塊鏈的本質,是一種以幾乎無法篡改、無法入侵、無法造假的方式記錄信息的系統。它不是將數據儲存於單一中央位置,而是將相同的記錄副本同時分發至數以千計的電腦上。可以把它想像成一份全世界都能閱覽、但任何人都無法單獨控制的 Google 文件——而且一旦寫入,便永久保留。區塊鏈技術與傳統數據庫有一個根本區別:它沒有管理員。沒有銀行、政府或企業擁有這本帳本。取而代之的,是一個由「節點」(Nodes)組成的網絡,共同維護和驗證所有記錄。區塊鏈原理:技術如何運作?要真正理解區塊鏈是什麼,可以從三個組成部分入手:區塊(Block):每個區塊包含一批交易數據、時間戳,以及一個稱為「哈希值」(Hash)的唯一代碼。鏈(Chain):每個區塊都包含前一個區塊的哈希值,按順序串聯成鏈。一旦修改任何一個區塊,整條鏈便會斷裂——任何篡改都會即時被發現。節點(Nodes):這些電腦各自保存區塊鏈的副本。每當新交易提交時,節點透過共識機制進行驗證,確認後才永久寫入。以上便是區塊鏈在機制層面的運作原理:一條經過驗證、附有時間戳的數據區塊鏈,在去中心化網絡中同步複製。區塊鏈技術的核心特性區塊鏈技術的強大之處,源於四大核心特性:去中心化:不存在單一控制點或故障點。不可篡改性:一旦寫入的記錄無法被更改——正如區塊鏈上虛擬資產的轉移是不可逆轉的,所有交易記錄亦永久留存。透明性:交易對所有網絡參與者公開可見。安全性:密碼學哈希技術令網絡極難遭受攻擊。這些並非單純的技術特性,而是金融、醫療等眾多行業探索以區塊鏈技術取代傳統系統的根本原因。共識機制與區塊鏈網絡類型區塊鏈要正常運作,所有節點必須就哪些交易有效達成共識,這由共識機制負責處理。兩種最常見的機制分別是:工作量證明(Proof of Work,PoW),由比特幣採用,需透過算力驗證區塊;以及權益證明(Proof of Stake,PoS),由以太坊採用,根據驗證者質押的加密貨幣數量來選定驗證方。區塊鏈網絡本身分為幾大類型:公鏈(任何人均可參與,如比特幣和以太坊)、私鏈(由單一機構控制的許可制網絡)、聯盟鏈(由多家企業共同治理)以及混合鏈(兼融公鏈與私鏈特點)。各類型適用於不同場景,取決於所需的開放程度與管控需求。區塊鏈技術的現實應用區塊鏈的應用遠不止於加密貨幣:金融與加密貨幣:實現點對點價值轉移與可編程資產供應鏈管理:從源頭到貨架全程追蹤貨物,完整可審計醫療健康:保護醫療記錄安全並促進數據互通數字身份與投票:減少身份驗證中的造假行為去中心化金融(DeFi):以智能合約——即滿足條件後自動執行的程式碼——取代傳統金融中介真實世界資產(RWA)代幣化:將債券、電動車、知識產權及黃金等資產數字化,實現碎片化持有與交易區塊鏈技術的優勢與局限區塊鏈技術的優勢包括:更高的安全性、更強的透明度、減少對中介機構的依賴,以及更快速的跨境交易。對於跨境運營的企業和個人而言,這些優勢尤為顯著。然而,挑戰同樣存在:可擴展性仍在持續改進之中,能耗問題(尤其是工作量證明網絡)是合理的關注點,全球各地的監管框架亦在快速演變。此外,不同區塊鏈之間的互通性,也是持續面臨的技術挑戰。為何選擇 Victory 開展你的加密資產投資之旅?了解區塊鏈是什麼,僅是第一步。要將知識付諸實踐,需要一位值得信賴的持牌合作夥伴。勝利證券(Victory Securities)是香港的持牌加密貨幣券商,而非普通交易所。這一區別至關重要。作為持牌券商,旗下的VictoryX app提供全面的虛擬資產現貨交易及進階產品服務。客戶可直接以港元或美元交易主流虛擬資產,毋須透過不受監管的穩定幣中轉,為零售及專業投資者提供完全合規且透明的交易路徑。作為香港首家獲得零售虛擬資產交易資格的持牌券商,勝利證券為香港投資者提供了一個超越一般虛擬資產交易所的更穩健選擇。透過 VictoryX App,用戶可同時交易港美股與加密貨幣。相比傳統交易所,其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接——資金可透過銀行直接劃轉,無需經第三方中轉,為投資者提供更具透明度的入金與交易體驗。Victory 的服務生態系統涵蓋現貨交易、加密資產管理及機構級托管,一切均在符合香港持續演進的虛擬資產監管要求的合規框架下運作。無論你是加密貨幣新手還是資深投資者,Victory均提供所需的基礎設施、安全保障與監管信心,讓你在數字資產經濟中安心參與。歡迎瀏覽 victorysec.com.hk 了解更多。常見問題用簡單語言解釋,區塊鏈是什麼?區塊鏈是一種共享的數字帳本,同時在多台電腦上記錄交易,令記錄永久留存且難以篡改。區塊鏈技術有哪些用途?它廣泛應用於加密貨幣、供應鏈管理、醫療記錄、數字身份、智能合約及去中心化金融等眾多領域。區塊鏈與普通數據庫有何分別?傳統數據庫由中央機構控制;區塊鏈則是分布式的——沒有單一實體擁有或控制它,且記錄一旦寫入便無法事後更改。區塊鏈等同於加密貨幣嗎?不是。加密貨幣在區塊鏈上運行,但區塊鏈技術本身是更廣泛的基礎設施,擁有眾多非金融領域的應用。區塊鏈數據可以被黑客入侵或篡改嗎?極難實現。修改任何一個區塊,需要同時更改其後所有區塊在數以千計節點上的記錄——在成熟網絡上,這在計算層面幾乎不可能做到。什麼是區塊鏈上的智能合約?智能合約是儲存於區塊鏈上的自執行程式碼,當預設條件達成時,便自動執行協議條款,無需任何中介介入。
香港資本投資者入境計劃(CIES)為全球高淨值人士提供了結構最清晰、最透明的居留途徑之一。然而,對於個別地區的投資者而言,這條移民路徑需要周全的規劃,尤其是在國籍及申請資格要求方面。本文將為你全面解析所有重要事項。香港對環球投資者的吸引力香港居於中國內地與全球資本市場的交匯點,擁有普通法法律體系、自由兌換貨幣,以及全球最開放的金融環境之一。受惠於低稅制、世界級金融基礎設施,以及與內地商業網絡的緊密聯繫,外資持續強勁流入香港。對於大中華區及全球投資者而言,香港是國際市場的門戶,亦是全球資產配置的穩健基地。移民香港:可選路徑不同地區人士移民香港可透過多個多種計劃申請,各計劃針對不同申請人背景:CIES:為具備合資格投資能力的高淨值人士提供財富型居留途徑輸入內地人才計劃:適用於已獲確認聘用的技術人才優秀人才入境計劃:以計分制吸引毋須事先獲聘的傑出人才高端人才通行證計劃:適用於高收入人士及全球頂尖院校畢業生單程證計劃:適用於在港有直系親屬的內地居民在上述途徑中,CIES 是唯一專為投資能力而設的計劃,因此成為投資移民香港的高淨值人士最青睞的選擇。中國籍申請人的 CIES 資格:關鍵要求持中國內地護照的人士不能直接申請 CIES。該計劃僅開放予外國國籍人士,或在外國取得永久居留權的人士。申請人士須持有外國國籍或外國永久居留資格,方可提交 CIES 申請。常見申請人士包括申請新加坡、加拿大、澳大利亞或歐洲各司法管轄區的永久居留權。除第三國永久居留資格外,申請人還須證明淨資產不少於 3,000 萬港元,並符合資金來源文件要求。CIES 框架下的香港外資投資香港是全球資本流入及流出最自由的地方之一,資金可完全自由兌換,沒有任何資本管制。CIES 正是在此框架下運作,將外資引導至受監管機構監管的許可資產類別。合資格投資包括上市證券、合資格集體投資計劃、非住宅房地產(上限為 1,000 萬港元),以及獲認可的代幣化產品(可在符合規定的情況下納入 CIES 投資組合)。投資者的跨境資金考量將資金從不同國家轉移到香港須符合不同司法管轄區的外匯監管規定。CIES 申請的資金來源必須透過合規渠道進行,且資金來源文件審查嚴謹。許多投資者以其他國家持有的資產、海外業務收益,或合法積累的外幣資產,作為合資格投資的資金來源。在此階段,委託持牌跨境稅務及法律顧問至關重要,以確保全面合規。CIES 申請流程:逐步詳解確認申請資格,確保有海外永久居留資格或外國國籍。準備淨資產不少於 3,000 萬港元的證明文件,並附上香港執業會計師的評估報告。透過新 CIES 申請系統提交入境申請及所需文件。等候原則性批准。持批准的簽證安排入境香港;須持有相關旅行證件及出境批注(如有)。在持牌機構開立或使用所需帳戶,並在獲得原則性批准後完成合資格投資。提交投資後的履行文件,包括會計師出具的履行報告。獲得正式批准後,繼續辦理逗留延期並維持合資格投資。連續通常居住七年後,可符合申請永久居留資格的條件。香港對投資者的稅務環境香港的地域來源徵稅原則意味著僅對本地來源的收入徵稅。香港沒有資本增值稅、股息稅及遺產稅,與世界多個司法管轄區的稅務框架形成鮮明對比。香港股票交易及股份轉讓須繳交印花稅。對於 CIES 投資者而言,2026 年擴展至允許透過全資私人公司持有資產的安排,與外來源收入豁免(FSIE)制度及家族辦公室稅務優惠框架形成重要的協同效應。此外,不同的司法管轄區與香港之間的避免雙重課稅安排持續有效降低跨境稅務負擔,使香港成為區域財富管理的優化樞紐。為何選擇 Victory?管理符合新 CIES 規定的長期投資組合,核心在於兼顧資產效益與長達七年的合規申報。作為香港虛擬資產零售交易與傳統證券雙持牌的金融機構,勝利證券(Victory Securities,簡稱Victory)依託機構級的獨立存管機制與豐富的 CIES 帳戶服務經驗,支援投資者透過符合 2025 年新政的私人控股公司(FIHV)架構進行開戶與託管。透過 Victory,高淨值人士與家族辦公室不僅能一站式配置傳統股票、固定收益債券,亦能合規接入香港證監會認可的數字資產現貨 ETF 等前沿產品,並全程可以法幣直購與專業的 CIES 持續合規申報支援,為資產的長期安全與身份規劃提供穩健、透明的本地化解決方案。常見問題持中國內地護照的人士可直接申請 CIES 嗎?不可以。CIES 要求申請人為外國國籍人士,或已在外國取得永久居留資格的人士。持中國內地護照的人士須持有第三國永久居留資格或國籍,方可提出申請。在 CIES 框架下,哪些屬於香港的合資格外資投資?CIES 下的香港合資格外資投資包括上市證券、合資格基金、非住宅房地產(上限為 1,000 萬港元),以及部分獲認可的投資產品。根據新版 CIES,許可投資範圍包括上市證券、合資格基金,以及住宅與非住宅房地產。計入申請門檻的房地產投資總額上限為 1,000 萬港元,但成交價達5,000 萬港元或以上的住宅物業(自在 2024 年 10 月 16 日發布的《施政報告》中,即日起容許投資住宅物業的。)現已納入合資格範疇。此外,自 2026 年 3 月 1 日起,申請人可透過全資私人控股公司或家族持有投資控股工具(FIHV)持有上述資產,以提升稅務效益及遺產規劃的靈活性。所有投資均須透過持牌機構管理,以確保合規。家人可隨我一同透過 CIES 來港嗎?可以。獲批的 CIES 主申請人可保薦依法律認可婚姻締結的配偶,以及 18 歲以下未婚子女以受養人身份來港。因此,整個家庭的移民香港申請,可透過單一 CIES 批准一併實現。CIES 能為我和我的家人取得香港永久居留權嗎?可以。在香港連續通常居住滿七年後,主申請人及符合資格的受養人均可申請居留權,取得永久性居民身份。獲認可的代幣化證券是否符合 CIES 資格?部分獲認可的代幣化產品可能符合 CIES 投資組合的資格。投資者應向持牌顧問確認具體資格,並確保所有投資透過受監管渠道進行。合規與免責聲明本文內容僅供參考,不構成任何投資、稅務或移民建議。勝利證券(Victory Securities)嚴格遵守各司法管轄區的法律法規,不向中國內地居民或禁止虛擬資產交易之司法管轄區公眾提供虛擬資產相關之零售交易服務。CIES 申請人必須確保其資金來源與轉移符合其所在地及香港特別行政區之相關外匯監管與反洗錢法例。
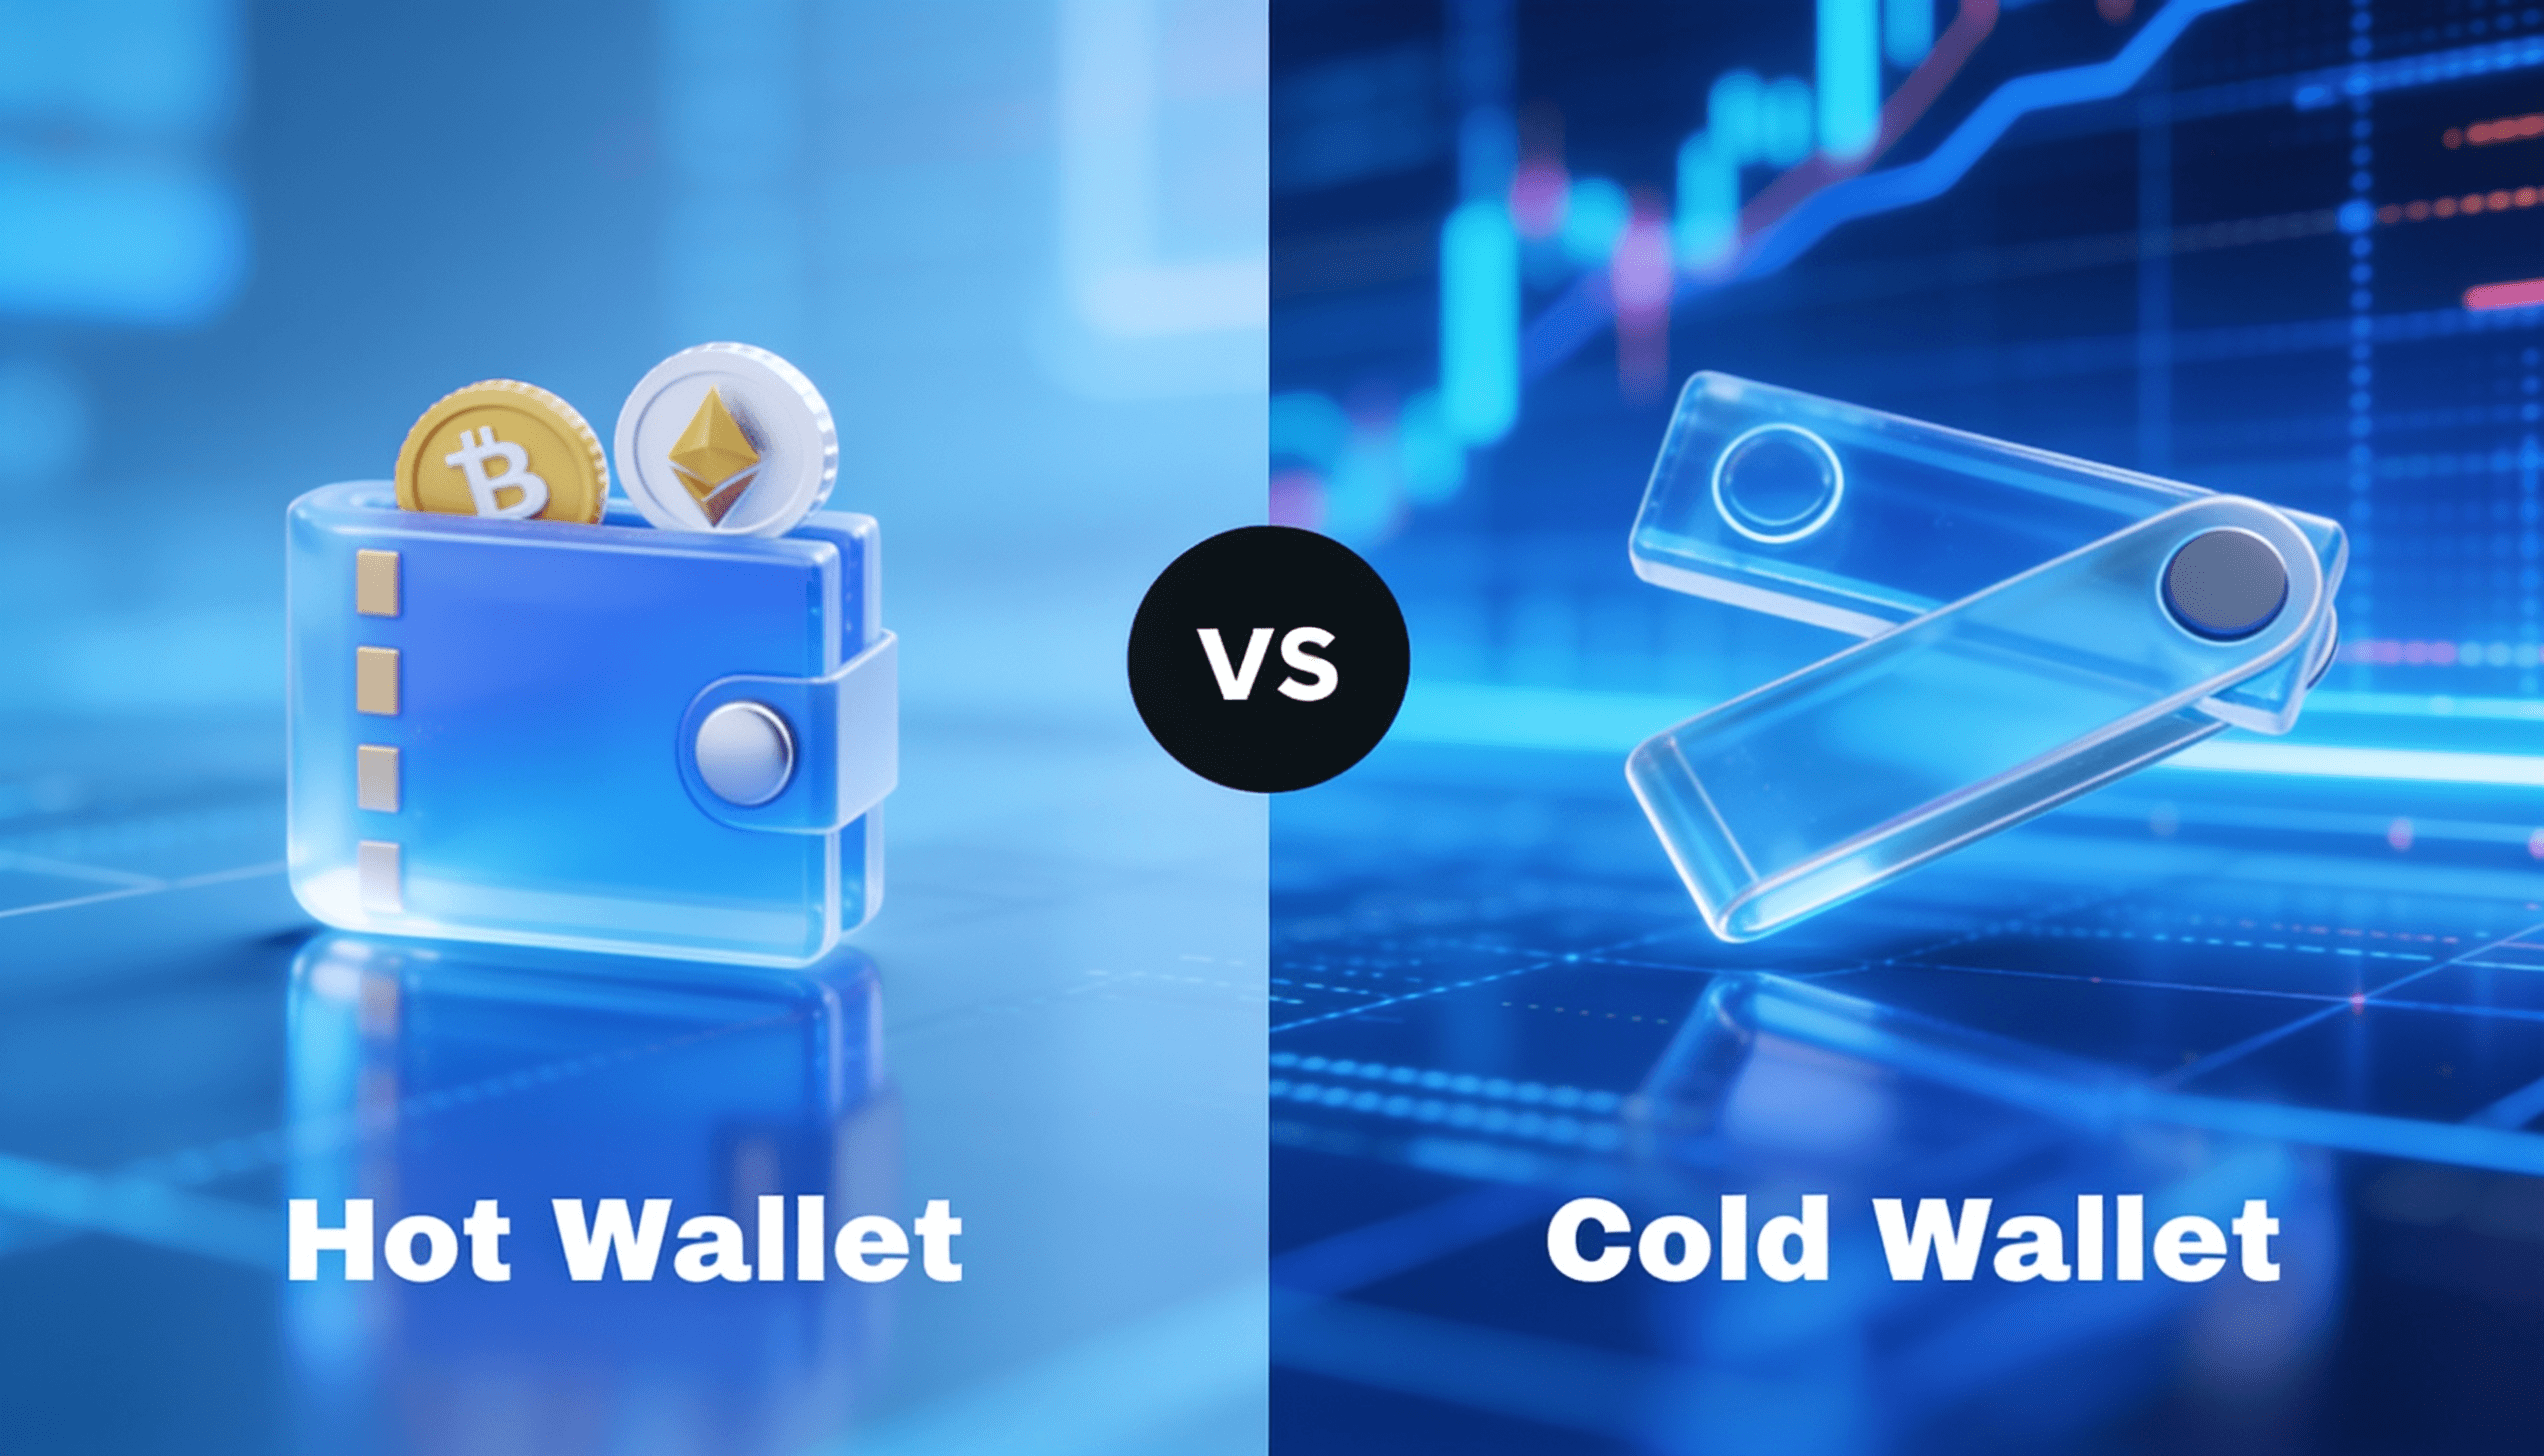
無論你是加密貨幣新手,還是希望強化現有安全策略的用戶,了解熱錢包與冷錢包之間的差異,都是最基礎也最關鍵的一步。這兩種儲存方式分處安全性與便利性的兩端,清楚知道何時使用哪一種,往往決定了你的資產能否得到妥善保護。本文將為你全面拆解當中的一切。加密錢包是什麼?為何如此重要?加密錢包並非像實體錢包般儲存現金,而是儲存讓你存取區塊鏈上資產的密碼學金鑰。它由兩個核心組成:公鑰(Public Key)相當於銀行帳號,可自由分享;私鑰(Private Key)則相當於密碼,絕不能向任何人洩露。選擇正確的錢包類型,是管理數字資產的首要關鍵步驟。錯誤的選擇——或完全不加考慮——可能令你暴露於黑客攻擊、盜竊或資金永久損失的風險之中。熱錢包是什麼?虛擬貨幣熱錢包是指任何保持聯網狀態的加密貨幣錢包。由於始終在線,它的設計優先考量速度與便利性。運作原理及使用人群:熱錢包將私鑰儲存於聯網環境中——可以是你的設備、瀏覽器,或第三方伺服器。常見類型包括軟件錢包(桌面應用程式)、手機錢包、MetaMask 等瀏覽器擴展錢包,以及交易所錢包。熱錢包的私鑰可由你自行持有(非托管式),或由平台代為保管(托管式)。活躍交易者、DeFi 用戶及加密貨幣新手普遍偏好熱錢包,因其設置簡便,日常使用靈活。冷錢包是什麼?冷錢包是將私鑰完全儲存於離線環境、與互聯網斷開連接的加密貨幣錢包。正因如此,它對遠端攻擊的抵禦能力遠勝於熱錢包。運作原理及使用人群:冷錢包將私鑰存放於從不聯網的設備或介質上,包括硬件錢包(如 Ledger 或 Trezor)、紙錢包,或氣隙電腦。由於交易簽名在離線環境中進行,黑客無法透過遠端手段入侵。長線投資者、長期持幣者(HODLer),以及管理大型加密貨幣組合的機構,是冷錢包的主要用戶群。熱錢包 vs 冷錢包:全面比較以下從最關鍵的維度,對熱錢包與冷錢包作出對比:功能熱錢包冷錢包網絡連接持續在線完全離線安全級別中等高使用難易度非常簡便有一定學習門檻交易速度即時較慢(需手動簽名)費用免費至低成本需購買硬件跨鏈支持廣泛因設備而異保管方式托管式或自托管自托管總體而言,熱錢包在便利性上佔優,冷錢包則在安全性上勝出。對大多數用戶來說,最佳答案是兩者兼用。熱錢包是如何一步步運作的?設置虛擬貨幣熱錢包帳戶下載所選的錢包應用程式或瀏覽器擴展,創建帳戶,並以離線方式安全記錄你的助記詞(切勿以數字形式儲存)。熱錢包可在數分鐘內完成設置。透過熱錢包發送及接收加密貨幣接收時,分享你的公開地址即可。發送時,輸入收款方地址,確認金額後批准交易。你的熱錢包將即時完成簽名並向區塊鏈網絡廣播交易。熱錢包如何連接 DeFi 及去中心化應用程式MetaMask 等熱錢包可透過錢包連接提示直接接入去中心化應用程式。你透過錢包介面批准各項操作,在保持掌控的同時,無縫使用 DeFi 協議、NFT 市場及 Web3 平台。冷錢包是如何一步步運作的?首次設置冷錢包直接從製造商購買設備,完成初始化,並生成助記詞。以實體方式記錄並妥善保存——這是恢復冷錢包的唯一途徑。離線交易簽名的運作原理交易在聯網設備上創建,再轉移至冷錢包進行離線簽名,隨後才在網絡上廣播。整個過程確保私鑰從不接觸任何聯網環境。在冷錢包設備上驗證交易簽名前,務必直接在冷錢包的實體屏幕上確認交易詳情——包括地址、金額及網絡。這可防止惡意軟件在你電腦上悄然篡改交易數據。如何使用助記詞恢復冷錢包若設備遺失或損壞,購買一台兼容的新硬件錢包,選擇恢復選項並輸入助記詞,即可在支持同一標準的熱錢包或冷錢包上完整還原你的錢包與資金。熱錢包的安全風險由於熱錢包在線運作,它面臨多種安全威脅。網絡釣魚攻擊與惡意軟件最為常見——惡意網站或程式可在你毫不知情的情況下竊取私鑰。使用托管式熱錢包時,交易所被黑客入侵亦是真實風險:一旦交易所遭攻擊,你的資產同樣難逃。SIM 卡換號攻擊(SIM Swapping)也是一種手段,攻擊者劫持你的電話號碼以繞過雙重認證。降低熱錢包安全風險的建議:優先使用由你自行掌控私鑰的非托管錢包,啟用硬件級雙重認證,並切勿在任何在線環境中輸入助記詞。冷錢包的安全風險冷錢包亦非萬無一失。實體盜竊或設備遺失是顯而易見的風險,但只要助記詞妥善保存,你便可在新設備上恢復錢包。反之,若助記詞遺失,則意味著永久、無可挽回的損失。供應鏈攻擊(即硬件錢包在出廠前已遭篡改)雖屬罕見,但確有記錄在案,因此應直接從製造商購買硬件錢包。安全保存助記詞的建議:以紙張或金屬實體記錄,存放於安全的實體位置,切勿拍照或以任何數字形式儲存。如何在熱錢包與冷錢包之間作出選擇?你的選擇取決於三個因素:交易頻率、持倉規模及風險承受能力。加密貨幣新手:從小額資金開始,使用信譽良好的熱錢包,同時學習基礎知識。活躍交易者:熱錢包是速度與 DeFi 接入的必備工具,但應限制在線持有的金額。長期持幣者:應優先使用冷錢包,將大部分資產保存在離線環境中以確保安全。選擇冷錢包時,請評估其安全認證、幣種兼容性、恢復便利性及價格等因素。熱錢包與冷錢包,必須二選一嗎?不必,而且大多數資深加密貨幣用戶確實兩者兼用。最明智的策略是混合方案:以熱錢包應對日常消費、DeFi 操作及交易,同時將大部分持倉存放於冷錢包進行長期儲存。可以把它理解為「往來帳戶」與「儲蓄帳戶」的關係。對許多用戶而言,實用的做法是只將正在活躍交易的部分存放於熱錢包,其餘一律轉入冷儲存。這種多層安全架構,大幅提高了潛在攻擊者的入侵門檻。為何選擇 Victory 開展你的加密資產投資之旅?VictoryX 由勝利證券(Victory)旗下運營,為各層次投資者提供專業且受監管的交易環境。作為持牌加密貨幣券商,VictoryX 提供一站式服務,涵蓋虛擬資產現貨交易、資產管理及進階虛擬資產產品,一切均在合規框架下運作。作為香港首家獲得零售虛擬資產交易資格的持牌券商,勝利證券為關注熱錢包與冷錢包安全的投資者,提供以機構級安全標準設計的托管基礎設施,兼顧托管帳戶的便捷性與私鑰的嚴格保障。無論你是首次購買加密貨幣,還是管理多元化的數字資產組合,VictoryX 均能在便利性與安全性之間取得平衡。客戶可直接以港元或美元交易支持的加密貨幣,毋須透過穩定幣中轉,入金流程簡便清晰。其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接——資金可透過銀行直接劃轉,無需經第三方中轉,為投資者提供更具透明度的入金與交易體驗。對於香港投資者而言,除了虛擬資產交易所外,勝利證券提供了一個更穩健的選擇。透過 VictoryX App,用戶可同時交易港美股與加密貨幣,在一個受監管、安全且透明的環境中管理資產。了解更多 VictoryX 服務,立即開始你的投資之旅。常見問題加密貨幣中的熱錢包是什麼?虛擬貨幣熱錢包是指保持互聯網連接的錢包,讓你能快速便捷地存取資金。它非常適合頻繁交易,但面臨較高的在線安全風險。冷錢包是什麼?如何運作?冷錢包將私鑰以離線方式儲存於硬件設備、紙張或氣隙電腦上。發送資金時,需先在離線環境中完成交易簽名,再另行廣播上鏈,確保私鑰始終與聯網環境隔離。熱錢包與冷錢包有何分別?核心差異在於網絡連接狀態。熱錢包與冷錢包最大的不同,在於前者持續在線以求便利,後者則完全離線以達最高安全性。我可以同時使用熱錢包和冷錢包嗎?完全可以。大多數資深用戶同時維護兩種錢包:熱錢包用於日常活躍操作,冷錢包用於長期儲存。這種混合方式兼顧了兩者的優點。對新手而言,熱錢包還是冷錢包更合適?新手通常從熱錢包入手,因其操作更為簡便。隨著持倉增加,強烈建議為大部分資產增設冷錢包作為補充。
加密貨幣生態系統早已不再是單一通道。時至今日,數以百計的區塊鏈同步運行,各有其規則、資產與社群。那麼,用戶究竟如何在不同鏈之間轉移價值?答案就在於跨鏈技術。本文將為你全面拆解跨鏈橋的一切,包括其運作原理及重要性。什麼是跨鏈橋?簡單類比:出境換匯想像從香港前往日本旅遊。你的港幣在東京便利店無法使用,因此你需要兌換成日圓。加密貨幣跨鏈橋的原理與此相同——它將你的資產從一條區塊鏈轉換或轉移至另一條,讓你無需清倉重來,便能參與不同的生態系統。加密跨鏈橋如何連接不同區塊鏈?跨鏈橋作為協議層,介於兩條(或多條)獨立區塊鏈之間。它驗證你在來源鏈上已鎖定或銷毀資產,再指示目標鏈釋放或鑄造等值金額。最終結果:即便兩條區塊鏈從未直接通訊,你的資產價值仍成功完成跨鏈轉幣。你需要了解的關鍵術語來源鏈——你發出資產的區塊鏈目標鏈——你接收資產的區塊鏈封裝代幣——在非原生鏈上代表某資產的映射形式智能合約——自動執行跨鏈流程的自執行程式碼我們為何需要跨鏈橋?問題所在:每條區塊鏈都是獨立生態系統以太坊、Solana、BNB Chain 及 Avalanche 各自運行於封閉環境之中。若沒有跨鏈橋,ETH 永遠留在以太坊,SOL 永遠留在 Solana,兩者互不相通。資產與數據的互通性加密跨鏈橋一次性解決兩大互通性難題。其一是資產互通性——允許代幣從一個網絡轉移至另一個;其二是數據互通性——將資訊(如 NFT 元數據或治理投票)跨鏈傳遞。兩者對構建真正互聯的 Web3 生態系統均不可或缺。流動性:多鏈橋接入口對 DeFi 的重要性去中心化金融有賴於充裕的流動性池。當資本被困於單一鏈上,其他網絡的機會便無從把握。多鏈跨鏈基礎設施將流動性引導至最有需要之處,令 DeFi 協議在各鏈上保持競爭力與高效運作。跨鏈橋實際如何運作?以下是加密資產跨鏈轉幣的逐步流程:連接你的錢包,選擇來源鏈與目標鏈。跨鏈橋的智能合約在來源鏈上鎖定(或銷毀)你的代幣。驗證者或中繼器確認交易。目標鏈上鑄造(或釋放)等值數量的代幣。兩大核心機制分別為:鎖定並鑄造(Lock-and-Mint)——代幣在 A 鏈被鎖入智能合約;B 鏈鑄造封裝代幣。銷毀並釋放(Burn-and-Release)——代幣在 A 鏈被銷毀;B 鏈從儲備中釋放原生代幣。多鏈橋將上述邏輯延伸至三條或以上網絡,讓你透過單一介面,跨多個節點轉移資產。加密跨鏈橋的類型信任型(中心化)橋依賴中央運營方驗證轉帳。速度通常較快、成本較低,但引入了托管風險——轉移期間你需將資金信任予運營方。無需信任型(去中心化)橋採用智能合約與密碼學驗證。無單一方控制整個流程,更符合加密貨幣自托管的精神,但智能合約漏洞仍是潛在隱患。混合型橋兼融兩者,以中心化層提升速度,同時以鏈上驗證確保安全性。現代許多跨鏈橋協議均屬此不斷演進的類別。跨鏈橋能為你做什麼?降低手續費——橋接資產至 Arbitrum 或 Optimism 等 Layer 2 網絡,交易成本僅為以太坊主網的一小部分。接入 DeFi 協議——在收益更高或滑點更低的鏈上部署資金。擴展 NFT 用途——在一條鏈上鑄造,在另一條鏈上交易或展示。跨鏈交易實例:交易者可將 USDC 從以太坊橋接至 Polygon 進行收益耕作,再將收益橋接回來套現——全程毋須接觸任何中心化交易所。一套設計完善的跨鏈工作流程,可節省可觀費用,並解鎖在單一網絡上無法實現的策略。使用加密跨鏈橋的優勢使用加密跨鏈橋帶來多項實質好處,包括在其他網絡上降低交易成本、獲取多鏈 DeFi 機會、提升投資組合靈活性,以及增加整個生態系統的流動性。無論是活躍交易者還是長線投資者,跨鏈技術均能消除過往必須不必要清倉的障礙。跨鏈橋的風險與局限任何技術都並非零風險,主要隱患包括:智能合約漏洞:橋接程式碼的缺陷已導致加密貨幣史上部分最大規模的資金被盜事件。托管風險:信任型橋持有你的資金;若運營方遭受攻擊,你的資產亦難倖免。技術故障:網絡擁堵或預言機錯誤可能導致交易延誤或失敗。降低風險的建議:優先使用經過審計的知名跨鏈橋;以小額測試交易開始;避免在網絡極度擁堵時進行橋接;切勿向任何橋接介面洩露你的私鑰。跨鏈橋與中心化交易所(CEX):有何分別? 跨鏈橋中心化交易所資產保管自托管(無需信任型)或由橋運營方保管由交易所持有資金速度數分鐘至數小時通常即時KYC 要求通常不需要需要資產範圍限於支援的鏈廣泛若你希望保持自托管、在特定鏈之間轉移資產或接入 DeFi 協議,可考慮使用跨鏈橋。若你需要法幣入金/出金渠道、更廣泛的資產選擇或受監管的保障,則可選擇中心化交易所或持牌券商。多鏈橋的未來發展跨鏈橋是 Web3 的基礎設施。隨著用戶群持續擴大,對無縫互通的需求亦與日俱增。跨鏈訊息協議及零知識證明橋等新興標準,正推動更快速、更安全的資產轉移。展望 2026 年及以後,多鏈橋技術料將如同互聯網路由般融入背景——在用戶無需察覺自己身處哪條鏈的情況下,默默運作。為何選擇 Victory 開展你的加密資產投資之旅?VictoryX 由勝利證券(Victory Securities)旗下運營,提供全面的加密貨幣生態系統,同時服務入門新手與資深投資者。作為香港首家獲得零售虛擬資產交易資格的持牌券商,勝利證券為客戶提供具備機構級監管保障的交易環境。主要服務包括:加密貨幣交易:直接以港元或美元法定貨幣買賣主流加密貨幣,毋須透過穩定幣中轉。資產管理:根據個人風險承受能力量身定制的投資組合方案。銀行直接轉帳:資金可透過銀行直接劃轉,無需經第三方中轉,入金流程更為透明安全。對於香港投資者而言,除了虛擬資產交易所外,勝利證券提供了一個更穩健的選擇。透過 VictoryX App,用戶可同時交易港美股與加密貨幣。相比傳統交易所,其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接,為投資者提供更具透明度的入金與交易體驗。雖然 VictoryX 本身是受監管的持牌券商,而非去中心化橋接協議,但了解跨鏈橋及跨鏈技術的運作原理,對於管理多鏈投資組合的客戶而言至關重要。無論是橋接資產以獲取 DeFi 收益,還是透過 VictoryX 的持牌平台將資產兌回法幣,加密貨幣生態系統的去中心化基礎設施與受監管的接入渠道,二者相輔相成、缺一不可。了解更多 VictoryX 服務,立即開始你的投資之旅。常見問題加密貨幣中的跨鏈橋是什麼?跨鏈橋是一種協議,允許在兩條無法原生互通的區塊鏈之間轉移代幣或數據。使用加密跨鏈橋安全嗎?安全性因橋而異。經過審計的無需信任型橋通常較為安全,但智能合約風險始終存在。建議從小額交易開始,並選用信譽良好的協議。信任型橋與無需信任型橋有何分別?信任型橋依賴中央運營方;無需信任型橋則採用智能合約與密碼學驗證,不存在單一控制點。什麼是多鏈橋?多鏈橋支援在三條或以上區塊鏈之間,於單一介面內進行轉移,而非僅限於兩條網絡之間。跨鏈轉幣是如何運作的?跨鏈轉幣透過在來源鏈鎖定或銷毀資產,並在目標鏈鑄造或釋放等值資產來完成,整個過程由智能合約或驗證者負責驗證。
愈來愈多加密貨幣投資者不再滿足於單純的現貨持倉,而是積極尋求數字資產的收益機會。雙幣投資(又稱雙幣理財)是一種正受到廣泛關注的結構性方案,在提供潛在收益的同時,內置了逢低買入/逢高賣出的策略邏輯。本文將為你全面拆解其運作原理、相關風險,以及訂閱前的注意事項。雙幣投資的清晰定義是什麼?雙幣投資是一種非保本結構性產品,允許投資者在固定期限內賺取加密貨幣持倉的收益,到期時根據市場狀況以兩種貨幣之一結算。簡單而言:你以某種貨幣投入資金,選定目標(行使)價格,到期時連同本金及收益一併收取——可能以原有貨幣,或按行使價換算後以另一種貨幣結算。增強收益來自出售備兌認購期權或現金擔保認沽期權所收取的期權費。雖然收益無論結果如何均會派付,但它的作用在於緩衝市場波動帶來的影響,而非保證利潤。雙幣投資 vs 雙幣存款:傳統與加密版本的比較雙幣存款源自傳統私人銀行業務,客戶以某種貨幣存款,並接受可能以第二種貨幣還款的安排,以換取較高利率。加密貨幣雙幣投資正是由此概念演變而來,將相同的結構性收益邏輯應用於 BTC/USDT 或 ETH/USDT 等數字資產貨幣對。兩種產品共享相同的核心機制——行使價、期限、增強收益及雙幣結算——但在標的資產波動性、監管框架及托管安排上存在顯著差異。兩者均屬結構性產品,所承擔的風險有別於傳統存款。雙幣投資如何運作:逐步機制詳解第一步:選擇貨幣對(例如 BTC/USDT),並決定方向:高位賣出或低位買入。第二步:選定行使價及結算日期。第三步:投入認購貨幣(例如高位賣出產品以 BTC 認購)。第四步:在持有期間賺取收益,按標明年利率(APR)累積。第五步:到期時,根據市場價格高於或低於行使價,決定以哪種貨幣結算。第六步:收取以最終結算貨幣計算的本金及收益。雙幣理財的兩種結算情境詳解情境一——市場走勢符合預期:以高位賣出產品為例,若結算時 BTC 價格等於或高於行使價,投資者以 USDT(目標賣出貨幣)連同收益收取款項。以低位買入產品為例,若 BTC 跌至行使價以下,投資者以目標買入價收取 BTC 及收益。情境二——觸及目標價格:本金及收益按行使價換算為另一種貨幣。對於「低位買入」產品,意味著你在價格下跌時買入了加密貨幣;對於「高位賣出」產品,則意味著你成功以目標價格賣出。此情境的風險在於「機會成本」,或被「迫使買入」下跌中的資產。收益是對投資者接受結算貨幣不確定性的補償,而非保證利潤。雙幣存款實例:傳統銀行場景說明客戶存入 10 萬美元,選定 USD/HKD 行使匯率為 7.90,期限 30 天,年化利率 5%。若結算時 USD/HKD 低於 7.90,客戶以美元收取本金及收益。若 USD/HKD 突破 7.90,客戶則按行使匯率以港元收取本金及收益——意味著實際收取的美元等值金額取決於當時匯率。這個雙幣存款實例清晰說明:增強收益背後伴隨著貨幣兌換風險。加密貨幣雙幣投資實例:BTC/USDT 场景说明以高位賣出的加密貨幣雙幣理財為例(參考 Victory 單張實例):投資者以 1 BTC 認購,當前現貨價格為 100,000 USDT,選定執行價為 105,000 USDT,結算日為 30天,預期年化收益率為 12%(預期利息為 0.01 BTC)。若到期價格「高於執行價」(例如 110,000 USDT):觸發成功高價賣出,本金連同利息全部以執行價轉換為 USDT 結算(105,000 USDT × 1.01 BTC),最終獲得約 106,000 USDT。若到期價格「低於執行價」(例如 95,000 USDT):未達到賣出目標,投資者將保留 1 BTC 本金並賺取額外利息,以 1.01 BTC(BTC形式)退還。在此情況下,你賺取了代幣數量的額外收益(+0.01 BTC),但須承擔 BTC 市場價格下跌的帳面風險。年化利率由期限長度、行使價與現貨價的距離,以及標的資產的隱含波動率共同決定。波動性愈高、行使價距離愈遠,所標示的年化利率通常愈高——但同時也反映了更大的雙幣投資風險。雙幣投資的主要風險與局限非保本:結算時所收取款項的美元價值,可能低於認購金額。機會成本:市場大幅單向波動,可能導致你持有較不理想的貨幣。流動性鎖定:資金於結算日前被鎖定,不能提前贖回。平台及托管風險:務必核實服務提供商的牌照資質及托管標準。非儲蓄帳戶:收益背後承擔著真實的不利結算風險,並非保本儲蓄工具。雙幣投資的監管考量(香港)在香港,包括加密貨幣雙幣投資在內的結構性收益產品,受相關監管機構的監管。根據監管規定,此類結構性產品一般僅向經過適合性評估及虛擬資產知識測試的專業投資者(PI)開放。持牌虛擬資產券商須符合嚴格的風險披露、托管及客戶適合性標準。選用持牌平台並非可選項,而是安全參與此類產品的基本前提。為何選擇 Victory?勝利證券(Victory Securities,簡稱「Victory」)為香港的專業投資者、家族辦公室及高淨值人士提供機構級加密貨幣服務。除可直接以港元或美元進行現貨加密貨幣交易(毋須穩定幣中轉)外,VictoryX 的服務生態系統在完全合規的框架下,涵蓋多種結構性加密服務。對於正在探索雙幣理財策略的投資者,VictoryX 提供透明的產品條款、可按個人策町定制的產品、嚴格的客戶資產獨立存管,以及香港本地的專屬顧問團隊,為認購決策提供全程指引。所有產品均受完善的監管審查,讓客戶在與持牌機構合作時,獲得有別於不受監管平台的安心保障。其核心優勢在於受監管的資金劃轉流程,以及與傳統銀行體系的無縫對接——資金可透過銀行直接劃轉,毋須經第三方中轉,為投資者提供更具透明度的入金與交易體驗。常見問題用簡單語言解釋,雙幣投資是什麼?雙幣投資是一種結構性加密貨幣產品,你在固定期限內賺取收益,到期時根據市場價格相對於所選行使價的位置,以兩種貨幣之一收取本金。收益無論結果如何均會派付,但總價值並無保證。雙幣投資與雙幣存款是同一回事嗎?兩者具有相同的結構邏輯:傳統銀行的雙幣存款與加密貨幣雙幣投資,均以接受結算貨幣的不確定性換取增強收益。主要差異在於標的資產、波動性水平及監管環境。雙幣投資是保本產品嗎?不是。雙幣投資明確為非保本產品。根據結算時的市場走勢,你所收取款項的美元價值,可能低於原始認購金額。可以用簡單例子說明雙幣存款嗎?當然。以簡單例子說明:存入 10,000 美元,USD/HKD 行使匯率為 7.85,期限 14 天,年化利率 6%。若到期時美元兌港元匯率低於 7.85,你以美元收取本金及收益。若美元走強並突破 7.85,資金按行使匯率換算為港元並連同收益派付。風險在於,若按當時市場匯率將港元換回美元,所得金額可能低於原始投資。香港零售投資者可參與雙幣投資嗎?不可以。根據香港監管機構規定,此類虛擬資產結構性產品具備衍生工具風險,目前僅開放予成功登記成為「專業投資者」(Professional Investor, PI)的客戶。投資者在認購前,必須透過 VictoryX平台完成相關的適合性評估及虛擬資產知識測試。
對沖基金與私募基金同屬「另類投資」的核心類別,深受投資者青睞。然而,兩者在投資策略、流動性、收費結構與風險回報特性上存在顯著差異。本文將為香港投資者全面比較對沖基金與私募基金,並探討在傳統另類投資以外,數碼資產如何成為投資組合的新選項。甚麼是對沖基金?對沖基金的定義與核心特徵對沖基金是一種以追求「絕對回報」為目標的集體投資工具,無論市場升跌均力求獲利,通常採用較靈活的投資策略,可運用槓桿、沽空及衍生工具,並主要向專業投資者募集資金,受監管限制相對寬鬆但門檻較高。對沖基金的常見策略常見策略包括「股票多空」(Long/Short Equity)、「全球宏觀」(Global Macro)、「事件驅動」(Event-Driven)、「相對價值」(Relative Value)及量化交易等。對沖基金的收費結構(2/20 模式)對沖基金普遍採用「2/20」收費模式,即每年收取約 2% 管理費,並就利潤抽取約 20% 的表現費。部分基金更設有「高水位線」機制,確保投資者只就淨值創新高的部分支付表現費。甚麼是私募基金?私募基金的定義與運作模式私募基金(此處主要指私募股權基金,Private Equity)透過私下募集資金,投資於未上市企業或進行併購,並在持有一段時間、提升企業價值後退出獲利。基金一般由普通合夥人(GP)管理,投資者作為有限合夥人(LP)出資。私募基金的主要類型主要類型包括創業投資、成長型投資、槓桿收購及不良資產投資等,分別對應企業不同的發展階段與風險水平。私募基金的投資週期與退出機制私募基金的投資週期較長,一般為 7 至 10 年。資金按「資本召喚」(Capital Call)分階段注入,初期淨值往往因費用與投資成本而下跌,形成「J 曲線」效應。退出方式包括上市(IPO)、出售予策略買家或二級市場轉讓。對沖基金 vs 私募基金:核心差異比較投資期限與流動性對沖基金一般提供較高流動性,投資者可按月度或季度按條款贖回;私募基金則設有較長的「鎖定期」,資金通常需鎖定多年,流動性明顯較低。風險偏好與回報預期對沖基金着重在各種市況下管理風險、追求穩定的絕對回報;私募基金則承受較高的非流動性與企業經營風險,以換取長期的資本增值潛力。資本結構與投資方式對沖基金多投資於公開市場的流動性資產,並可頻繁調整持倉;私募基金則直接持有未上市企業股權,透過主動參與管理創造價值。香港高淨值投資者如何參與?專業投資者(PI)門檻與要求根據《證券及期貨(專業投資者)規則》,個人如在相關日期前 12 個月內持有不少於 800 萬港元的投資組合,即可被視為專業投資者;法團或合夥亦有相應的資產門檻。SFC 第 1、4、9 類牌照的意義根據《證券及期貨條例》,管理或銷售相關基金的機構,須持有證監會發出的相應牌照:第 1 類為證券交易、第 4 類為就證券提供意見、第 9 類為資產管理。投資者應確認所接觸的中介持有合適牌照。開放式基金公司(OFC)架構開放式基金公司(OFC)是香港自 2018 年引入的公司型基金架構,讓基金可以公司形式成立,靈活發行及贖回股份,為對沖基金等開放式策略提供本地化的設立選擇。有限合夥基金(LPF)制度有限合夥基金(LPF)制度根據《有限合夥基金條例》(第 637 章)設立,條例於 2020 年 8 月 31 日生效,為私人基金提供在香港以有限責任合夥形式註冊的新制度,特別適用於私募股權及創業投資基金。對沖基金適合哪些香港投資者?追求絕對回報的投資者若你希望在牛熊市中都爭取正回報,而非單純跟隨大市,對沖基金的絕對回報取向或更切合你的目標。希望對沖市場下行風險的配置對沖基金可透過沽空與衍生工具對沖系統性風險,適合希望在投資組合中加入下行保護的投資者。短至中期流動性需求較高的人士相對私募基金,對沖基金的贖回安排較具彈性,較適合對流動性有一定要求的投資者。私募基金適合哪些香港投資者?追求長期資本增值的投資者私募基金透過長線培育企業價值,適合願意以時間換取較高潛在回報的投資者。能承受較長鎖定期的高淨值人士由於資金需鎖定多年,私募基金較適合現金流充裕、不急於套現的高淨值人士。希望參與未上市企業成長的投資者私募基金讓投資者得以參與未上市企業的成長階段,分享公開市場以外的增值機會。香港另類投資的監管環境證監會對對沖基金與私募基金的監管證監會透過發牌制度、操守準則及持續監察,規管基金管理人的行為,以保障投資者並維持市場公平有序。反洗錢(AML)與投資者保障措施基金管理人須遵守反洗錢(AML)及打擊恐怖分子資金籌集的規定,包括客戶盡職審查(KYC)與交易監察,以保障投資者及市場誠信。傳統另類投資以外的選擇數碼資產作為新興另類投資類別除對沖基金與私募基金外,數碼資產(如虛擬貨幣及代幣化資產)正逐漸被視為新興的另類投資類別,與傳統資產的相關性較低,具一定分散風險的潛力。透過持牌經紀配置數碼資產的優勢透過受監管的持牌經紀配置數碼資產,投資者可享有更完善的資產保管、合規保障及交易透明度,相較於使用未受規管的平台更為穩妥。為甚麼選擇 Victory?Victory 是受監管的數碼資產投資平台,為香港投資者提供安全、合規的數碼資產配置渠道。我們具備豐富的另類資產管理經驗,提供涵蓋多策略絕對回報策略的私募基金、未上市企業股權投資,以及前沿的虛擬資產配置方案。憑藉嚴謹的合規框架、機構級的資產託管保障以及以客為本的專業團隊,Victory 協助專業投資者在安全、合規的環境下,靈活優化多元另類投資組合。無論你希望深耕傳統另類市場,還是涉足虛擬資產新藍海,Victory 都是投資者值得信賴的專業夥伴。常見問題對沖基金是甚麼?與公募基金有何分別?對沖基金以絕對回報為目標、策略靈活且主要面向專業投資者;公募基金(如零售互惠基金)則受較嚴格規管、面向公眾,投資策略相對保守。私募基金的最低投資額是多少?私募基金的最低投資額因基金而異,惟一般以專業投資者為對象,門檻往往高達數十萬至數百萬美元不等。對沖基金 vs 私募基金,哪個風險更高?兩者風險來源不同:對沖基金面對市場與槓桿風險,私募基金則面對非流動性與企業經營風險。風險高低視乎具體策略,並無絕對答案。香港散戶投資者可以投資對沖基金嗎?一般而言,對沖基金只向專業投資者開放,普通散戶未必符合資格。投資者可考慮受規管的零售基金或其他合資格產品。 參考資料:https://www.info.gov.hk/gia/general/202302/08/P2023020800205.htm
恒生科技指數被譽為「香港版納斯達克」,匯聚了在港上市的領先科技企業,是投資者把握中國科技增長故事的重要工具。透過科技 ETF ,投資者更可一籃子布局港股科技股,分散個股風險。本文將帶你由認識恒生科技指數開始,了解科技 ETF 香港市場的選擇、買賣方法與風險考量。甚麼是恒生科技指數?恒生科技指數的定義與選股準則恒生科技指數於 2020 年 7 月 27 日推出,代表經篩選後市值最大的 30 間與科技主題高度相關的香港上市公司。選股準則除着重企業的科技屬性與主題關聯(如網絡、金融科技、雲端、電子商貿、數碼及智能化等),亦要求公司屬於指定行業分類,並在科技平台應用、研發開支或收入增長等方面達到一定門檻。指數成分股與權重分佈指數由 30 隻成分股組成,並設有單一成分股 8% 的權重上限,以避免過度集中於個別龍頭。成分股涵蓋互聯網、電商、半導體及硬件等多個科技子行業。恒生科技指數的歷史表現與里程碑自推出以來,恒生科技指數隨中國科技板塊的週期經歷顯著波動,既反映行業的高增長潛力,亦體現其較高的波動特性,成為市場觀察中國科技股情緒的重要指標。港股科技股 — 恒生科技指數核心成分互聯網與電商巨頭指數涵蓋多間市值龐大的互聯網與電商企業,業務橫跨社交、電商、雲端及數碼支付,是港股科技股的核心支柱。半導體、硬件與金融科技龍頭除互聯網企業外,指數亦納入半導體、智能硬件及金融科技領域的龍頭,反映香港科技板塊的多元面貌。指數季檢與成分股變動恒生指數公司每季(以 3、6、9、12 月底為數據截止日)檢討指數,並設有新上市證券的快速納入機制,確保指數與時並進。科技 ETF 香港 — 恒生科技 ETF 怎麼選?科技 ETF 香港市場的產品選擇科技 ETF 香港市場上,有多隻追蹤恒生科技指數的 ETF 供投資者選擇。它們的發行商、規模與流動性各異,投資者可按自身需要比較揀選。恒生科技 ETF 的費用率與追蹤誤差一般而言,費用率越低、追蹤誤差越小,代表 ETF 越能貼近指數表現並節省成本。ETF 的派息政策與單位分拆不同 ETF 的派息政策各異,部分會分派股息,部分則作滾存。投資者亦應留意每手買賣單位與最低投資額。為甚麼投資港股科技股?中國科技增長故事的投資價值港股科技股讓投資者得以參與中國數碼經濟與科技創新的長線增長,分享相關企業的成長紅利。跨行業分散風險的優勢透過恒生科技指數 ETF 一籃子持有 30 隻科技股,投資者可分散單一企業的個別風險,較直接買賣個股更為穩健。ETF 結構的流動性與便利性ETF 於港交所掛牌買賣,交易方式與股票相同,兼具流動性與便利性,是入門港股科技股的有效工具。如何買賣恒生科技指數 ETF?在港交所買賣的開戶流程投資者只需開立香港證券賬戶,即可像買賣股票一樣,於交易時段內買賣恒生科技指數 ETF。交易單位(每手股數)與最低投資額每隻 ETF 設有固定的每手買賣單位,最低投資額視乎單位價格與每手股數而定,門檻一般相宜,適合入門投資者。碎股交易與定期定額投資部分券商支援碎股交易及定期定額投資(月供),讓投資者以較低金額分段入市,攤平成本。恒生科技指數 ETF 的風險分析監管與地緣政治風險中國科技板塊對政策與監管變化較為敏感,地緣政治因素亦可能加劇股價波動。行業集中度與波動性恒生科技指數集中於科技單一板塊,行業集中度較高,波動性亦較大盤指數為高。匯率與內地政策敏感度成分股業務與內地市場緊密相關,人民幣匯率與內地政策動向均可能影響其表現。恒生科技指數 vs 其他中國科技基準恒生科技 vs 科創板 50(STAR Market)恒生科技指數涵蓋在港上市、以科技應用和平台業務為主的科技企業;相反,科創板 50 指數則聚焦上海科創板市值較大、流動性較好的「硬科技」公司,如半導體、機械設備和計算機行業。恒生科技 vs 納斯達克中國金龍指數納斯達克中國金龍指數追蹤在美國上市、主要業務位於中國內地的中概股,以美元計價並受美股監管框架約束;恒生科技指數則聚焦在港上市的科技股,以港元為主體貨幣。恒生科技 ETF 以外的投資視角區塊鏈與虛擬資產:科技投資的新維度除股票與 ETF 外,區塊鏈與虛擬資產代表科技投資的新興維度,讓投資者以另一角度參與科技與創新的浪潮。透過持牌經紀參與虛擬資產市場透過受監管的持牌經紀參與虛擬資產市場,投資者可在更完善的保障下,將虛擬資產納入科技主題的投資組合。為甚麼選擇 Victory?Victory 是受監管的虛擬資產投資平台,為熱衷科技投資的香港投資者提供股票與 ETF 以外的新選擇。作為香港首家獲得證監會(SFC)核准升級 1、4、9 號牌的本土券商,Victory 讓客戶可以在同一個合規平台上,既買到傳統的恒生科技指數 ETF,也能配置比特幣(BTC)、乙太幣(ETH)等現貨或相關的合規基金產品。這為熱衷「科技與創新」的主題投資者提供了真正的一站式方案。我們協助客戶安全、合規地配置不同資產,從更廣闊的視角布局科技與創新主題。Victory 以穩健合規與貼心服務,陪你把握科技投資的未來。常見問題科技 ETF 香港有哪些選擇?科技 ETF 香港市場上有多隻追蹤恒生科技指數的 ETF,投資者可按發行商、費用率、規模及流動性等因素作比較。港股科技股適合長線投資嗎?港股科技股具長線增長潛力,但波動性較高。是否適合長線投資,視乎個人風險承受能力與投資目標,宜分散配置。恒生科技指數 ETF 需要繳交印花稅嗎?在香港,於聯交所買賣 ETF(包括追蹤恒生科技指數的 ETF)一律獲豁免股票印花稅,但投資者仍須支付經紀佣金、證監會及會計及財務匯報局徵費、交易所交易費等市場收費,具體金額以各券商及產品資料概要列明為準。恒生科技指數多久調整一次成分股?恒生科技指數每季檢討一次成分股,數據截算日為每年 3 月、6 月、9 月及 12 月底,其後由恒生指數公司公布季度檢討結果並於指定日期生效。恒生科技 ETF 可以在強積金(MPF)持有嗎?強積金投資是透過受託人提供的成分基金進行,計劃成員不能像一般證券戶口般直接買賣恒生科技指數 ETF 單位;個別成分基金會否以恒科 ETF 作為底層投資,取決於該計劃的投資策略及產品設計。港股科技股的主要風險有哪些?主要風險包括監管與政策變化、地緣政治、行業集中度高及匯率波動等,投資者宜審慎評估。虛擬資產能否與港股科技股互補配置?虛擬資產與港股科技股同屬科技主題,但風險特性不同。適量互補配置或有助分散風險,惟須留意虛擬資產的高波動性。
滬深港通是連接香港與內地股票市場的重要橋樑,讓兩地投資者足不出戶即可互相投資對方市場的股票。理解港股通、北向交易與南向交易的運作與分別,是把握內地與香港市場機遇的第一步。甚麼是滬深港通?滬深港通的發展歷史與背景滬港通於2014年11月推出,是由香港交易所、上海證券交易所及中國證券登記結算有限責任公司在兩地市場建立的交易及結算機制,讓各自市場的投資者能夠買賣在對方市場上市的特定範圍證券。深港通於2016年12月推出,大體延續使用了與滬港通相若的原則及設計。滬港通、深港通與港股通的關係滬港通連接上海與香港,深港通連接深圳與香港。在每個機制之下,又分為「北向交易」(投資內地 A 股)與「南向交易」(投資港股);其中南向交易,市場普遍稱之為「港股通」。滬深港通與 QFII/QDII 制度有何分別?QFII/QDII 是較早期的跨境投資制度,須事先申請額度且主要面向機構。滬深港通則以交易所層面的互聯互通為基礎,准入更便捷、覆蓋投資者更廣,並設有每日額度而非逐戶審批。港股通是甚麼?南向交易詳解港股通的定義與參與資格港股通即滬深港通下的南向交易,讓合資格的內地投資者買賣指定的香港上市股票。內地散戶須符合一定的資產門檻(個人投資者須確保其證券賬戶及資金賬戶餘額合計不少於人民幣 50 萬元)方可參與。南向交易的運作機制內地投資者透過內地券商下單,訂單經由上交所/深交所轉送至香港聯交所執行。買入及賣出金額會按當日參考匯率換算為人民幣,以便計算南向交易的額度使用情況。內地投資者可透過港股通買甚麼股票?港股通的合資格股票範圍涵蓋恒生綜合大型股、中型股指數成分股,以及同時於兩地上市的 A+H 股等,並按定期檢討調整名單。南向交易的額度限制與每日限額為管理跨境資金流動,南向的港股通設有每日額度,由監管機構及交易所按市場情況不時調整。北向交易 — 外資投資中國 A 股北向交易的定義與參與者北向交易讓香港及海外投資者透過滬股通/深股通,買賣內地合資格的 A 股。它是國際資金進入中國 A 股市場的主要渠道之一。北向交易的合資格股票範圍北向合資格股票包括上證/深證相關指數成分股及合資格 A+H 股等,並設有「只供賣出」機制處理被剔除的股票,名單會不時更新。北向交易的額度與監控機制北向交易每日額度目前為每個市場人民幣 520 億元。聯交所實時監控用量,當餘額低於 30% 時會每分鐘更新一次,額度用盡則暫停接受新買盤。北向交易對 A 股市場的影響北向資金(俗稱「北水」)的流向,常被視為國際投資者對 A 股情緒的指標,對市場走勢與個股表現具一定影響力。北向交易 vs 南向交易 — 全面比較資金流向與市場方向北向交易資金由香港/海外流入內地 A 股市場;南向交易(港股通)資金則由內地流入香港股市,兩者方向相反。結算貨幣:離岸人民幣(CNH)vs 在岸人民幣(CNY)北向交易以香港本地的離岸人民幣(CNH)直接進行交易、換匯與結算,資金全程在離岸市場運行。南向交易則涉及在岸人民幣(CNY)進行申購與結算;後台則由中國結算統一進行跨境匯率換算與交收。兩種人民幣匯價或有差異,投資者須留意相關匯率風險。交易時間、結算週期與企業行動差異兩地的交易時段、假期安排、結算週期及企業行動(如派息、供股)處理方式均有不同,投資者須留意只在兩地共同交易日方可進行買賣。監管要求與投資者識別機制兩地市場均設有投資者識別碼制度,並要求遵守當地的交易規則與披露要求,以加強市場監察。香港投資者如何透過滬深港通投資 A 股?開戶要求與資格審查香港投資者只需於提供滬深港通服務的本地券商開立證券賬戶,並簽署相關的滬深港通條款及風險披露文件,即可進行北向交易。交易流程與操作實務香港投資者可透過本地券商或銀行的網上交易平台,以現有證券戶口下達 A 股買賣指示,由聯交所的證券交易服務公司轉送至上交所或深交所執行。券商會代為處理人民幣換匯與交收,操作與買賣港股相若。需要開設內地券商戶口嗎?不需要。滬深港通的設計讓香港投資者毋須另行開設內地券商賬戶,即可透過本地券商直接買賣合資格 A 股。港股通投資的風險與注意事項匯率風險(人民幣兌港幣波動)由於交易涉及人民幣與港元的換算,匯率波動可能影響實際回報,投資者須將匯率因素納入考量。兩地市場規則差異內地與香港市場在漲跌停板、交易單位及結算安排等方面存在差異,投資者宜事先了解,避免因規則不熟而招致損失。前端監控與即日鮮交易限制北向交易設有「前端監控」,北向買賣 A 股實行 T+1 交收安排,一般不容許即日鮮(即日買入再賣出)交易,投資者須留意相關限制。停牌與退市制度的不同兩地的停牌與退市機制各異,當持有的跨境股票出現停牌或退市,處理安排可能與本地市場不同。滬深港通的最新政策與額度變動歷次額度調整回顧內地與香港監管機構於 2016 年宣布,取消滬港通及深港通試點原有的「總額度」安排,保留每日額度機制,以便利跨境投資。其後,監管機構再於 2018 年把互聯互通的每日額度大幅上調:自 2018 年 5 月 1 日起,滬股通及深股通每日額度分別由人民幣 130 億元提高至 520 億元,而滬港通及深港通下港股通每日額度則由人民幣 105 億元提高至 420 億元。2025–2026 年最新合資格股票名單更新合資格股票名單會隨指數的定期檢討而不時更新,投資者應留意港交所及相關交易所公布的最新名單,以掌握可買賣的標的範圍。未來擴展方向與市場預期市場預期互聯互通機制將持續擴容,涵蓋更多產品類別與標的,進一步深化兩地資本市場的融合。滬深港通以外的跨市場投資選擇ETF 通與其他互聯互通機制除股票外,「ETF 通」已將互聯互通延伸至交易所買賣基金,另有債券通等機制,為投資者提供更多元的跨市場渠道。數碼資產作為另類跨市場配置數碼資產不受單一市場時區與邊界限制,全天候交易,可作為傳統跨市場投資以外的另類配置選項。為甚麼選擇 Victory?Victory 是受監管的數碼資產投資平台,為香港投資者開拓傳統股票市場以外的投資視野。在滬深港通等跨市場渠道之外,我們提供安全、合規而便捷的投資服務,助你構建更多元、更具韌性的投資組合。憑藉穩健的合規基礎與貼心服務,Victory 與你一同把握跨市場機遇。常見問題港股通是甚麼?與滬深港通有甚麼分別?滬深港通是整個互聯互通機制的統稱,包含北向與南向交易;港股通則特指其中的南向交易,即內地投資者買賣港股的渠道。北向交易和南向交易的額度各是多少?截至 2026 年 6 月,北向交易每日額度為每個市場人民幣 520 億元,南向交易每日額度為每個市場人民幣 420 億元,均按淨買盤計算。投資者應參考交易所公布的最新數據。港股通交易使用甚麼貨幣結算?港股通股票以港元報價,惟以人民幣與投資者交收;北向 A 股交易則以在岸人民幣(CNY)結算。透過滬深港通買 A 股需要另開內地戶口嗎?不需要。投資者只需透過提供滬深港通服務的本地券商賬戶,即可進行北向交易。港股通交易是否需要繳交內地印花稅?港股通南向交易須按香港及內地當時有效的稅務及收費規定繳付相關稅費,其中包括香港股票交易的印花稅,以及互聯互通機制下的各項手續費及徵費安排。由於稅率及收費可能因政策調整而改變,投資者應向所使用的內地券商或銀行查詢最新收費結構。債券通與滬深港通有甚麼分別?債券通是針對債券市場的互聯互通機制,滬深港通則針對股票及 ETF。兩者標的資產類別不同,但同屬中港互聯互通的範疇。 參考資料:https://www.hkexgroup.com/Media-Centre/News-Release/HKEX-Group/2018/180411news?sc_lang=zh-HKhttps://www.hkcna.hk/h5/docDetail.jsp?channel=2813&id=100238734
在財富管理與高淨值投資領域中,股票掛鈎結構性產品(Equity-Linked Products) 一直是深受投資者青睞的收益增強工具。當股市進入橫行(盤整)或微升格局時,傳統的股票買賣可能難以帶來顯著回報,而結構性產品則能幫助投資者在相對溫和的市況下獲取高於一般定期存款或債券的潛在票息收益。在眾多結構性產品中,固定票息票據(FCN) 與股票掛鈎票據(ELN) 是最常見且最具代表性的兩大類別。究竟這兩種產品的運作機制有何差異?各自適合甚麼樣的市況與投資風格?本文將為您進行深度拆解。甚麼是股票掛鈎結構性產品?股票掛鈎結構性產品是結合了金融衍生工具(如期權)與固定收益工具(如債券)的金融合約。產品的回報與一隻或多隻指定「掛鈎股票」(Underlying Stocks)的價格表現直接連結。這類產品的核心邏輯通常在於:投資者透過承諾在指定價格「接貨」(購入股票)的風險,來換取高額的潛在票息或回報率。FCN(固定票息票據)是甚麼?FCN(Fixed Coupon Note,固定票息票據) 是一種具備自動提早贖回(Knock-Out)機制及定期派息特性的結構性衍生產品。FCN 的運作原理FCN 通常掛鈎一組股票(例如 2 至 3 隻藍籌股或熱門股)。投資者在建倉時會設定好掛鈎股票組合、投資年期(通常為 3 個月至 1 年)、票息率、敲出價及行使價。FCN 的回報結構與票息機制固定票息: 只要合約生效,不論掛鈎股票價格如何波動(即使股價下跌),投資者皆可按約定週期(如每月或每季)領取固定金額的票息。最差表現者條款: 若掛鈎多於一隻股票,最終的行使與贖回條款將由組合中表現最差的那隻股票決定。行使價、敲出價與到期結算方式行使價:決定投資者是否需要接貨,以及計算接貨數量的重要價格,若到期時掛鈎股票符合不利結算條件,投資者可能需要按行使價接收股票。敲出價:觸發產品提前贖回的價格水平,若所有指定股票在觀察日均達到敲出條件,產品便會提早結束,投資者取回本金及截至當時的應付票息。敲入價:氣墊或保護門檻,部分 FCN 只有在產品存續期內曾經跌穿敲入價,而到期時股票又低於行使價的情況下,才會觸發接貨。若掛鈎的是一籃子股票,產品通常會以「表現最差股票」決定是否敲入、敲出及如何結算。因此,即使大部分股票表現良好,只要其中一隻大幅下跌,整體回報仍可能受到影響。FCN 的優點與風險優點: 穩定的現金流(固定派息)、設有敲出機制有機會提早鎖定利潤並釋放資金。風險: 需承受最差股票的接貨風險;若股市出現急挫,固定票息可能無法完全抵銷股票下跌的本金虧損。ELN(股票掛鈎票據)是甚麼?ELN 全名為 Equity-Linked Note,即股票掛鈎票據。其回報與單一股票、股票籃子或股票指數的表現掛鈎。常見的看好型 ELN 可理解為投資者透過承擔股票下跌及接貨風險,換取票息、折讓或預定潛在回報。若到期時股票價格高於指定行使價,投資者通常可取回本金及回報;若股票跌至指定水平以下,投資者可能需要按行使價接貨或收取相應的現金結算額。ELN 的運作原理股票掛鈎票據,其回報與指定股票、股票籃子或股票指數的表現掛鈎,常見產品會設定行使價、投資年期及預定回報。投資者可將部分ELN理解為同意在未來按指定價格買入股票,以換取票息或折讓。若到期時股價維持在行使價以上,投資者通常可取回本金及預定回報;若股價跌穿指定水平,則可能需要接貨。ELN 的回報結構與利息機制簡單型ELN的回報可能在到期時一次過支付,亦可能透過折價認購、定期派息或條件式票息反映。實際派息方式視乎個別產品設計。需要注意的是,ELN並非一定只在到期派息,亦並非所有ELN都沒有敲出機制。部分產品同樣可設自動贖回、敲入水平及多個觀察日,因此必須仔細閱讀產品條款。行使價與接貨風險ELN的行使價一般低於認購時的股票價格,為投資者提供一定價格緩衝。行使價愈低,接貨價格看似愈具折讓,但產品提供的回報亦可能相對降低。所謂「折讓接貨」只是相對於產品成立時的股價。若股票其後大幅下跌,投資者仍可能以遠高於市場價格的水平接貨,票息未必足以抵銷相關損失。ELN 的優點與風險eln 適合本身看好某隻股票,並願意在指定價格買入的投資者。即使股票未有明顯上升,投資者仍有機會獲得預定回報。但ELN不等同直接買入股票。若股票大幅上升,投資者通常只能獲得產品訂明的回報;若股票急跌,則可能需要承擔接貨及本金損失風險。FCN vs ELN 比較表 FCNELN主要特色定期收取預定票息賺取預定回報或按行使價接貨派息方式常見為每月或每季派息常見為到期支付、折價認購或定期派息投資年期常見為數月至一年以上常見為數星期至數月敲出機制較常設有自動贖回視乎產品,部分設有敲出入場門檻相對較高相對具彈性是否保本一般並非保本一般並非保本以上只反映市場上的常見結構。部分ELN與FCN的設計可以非常接近,實際分別仍應以產品條款為準。FCN 與 ELN 的主要分別票息派發方式(固定票息 vs 到期一次性回報)FCN 的核心在於提供「穩定現金流」,只要合約未終止,投資者每月均可收取固定票息;ELN 則將回報集中於到期日一次性發放。敲出機制(KO)之有無FCN 具備提早敲出機制。當市況轉好、股價升穿敲出價時,投資者能提早回收本金與利息;ELN 通常缺乏此機制,投資者一般需持有合約至到期日。接貨風險與最差情景分析FCN 採用「Worst-of」條款,只要掛鈎組合中有一隻股票表現低於行使價,即須按行使價接收該隻表現最差的股票;ELN 則僅需關注單一股票走勢,風險追蹤較為直接。投資年期與流動性FCN 期限多為中短期(3–12 個月),並設有提早解約/敲出可能性;ELN 期限普遍較短(1–3 個月),流動性主要依賴到期日結算。最低入場門檻這類結構性產品多面向專業投資者(Professional Investors, PI)。由於 FCN 涉及多隻股票及較複雜機制,認購門檻一般高於單一股票的 ELN。不同市況下 FCN 與 ELN 何者較適合?橫行市:FCN 的票息優勢當市場缺乏明確方向、股價於區間窄幅震盪時,直接持有股票的回報往往有限。FCN 能夠在此類市況下提供相對高昂且固定的定期票息,是實現資產增值的理想選擇。看好市:ELN 的直接參與若對單一優質個股在中短期內的走勢持溫和看好態度,並希望以低於現價的代價(折讓價或較低行使價)進行部署,ELN 能提供更直接的風險回報架構。波動市:氣墊機制與行使價選擇在市場波動加劇時,投資者可選擇設有敲入障礙(Knock-In Barrier / Airbag)的 FCN 結構,為投資組合加入安全緩衝區,減低太早觸發接貨的機會。投資 FCN 及 ELN 前必須注意的風險發行人信貸風險FCN 與 ELN 均屬於發行人(大型投資銀行)的直接無擔保債務責任。若發行人違約或倒閉,投資者可能面臨損失全部本金及利息的風險。接貨後的市場風險若掛鈎股票大幅下跌並低於行使價,投資者必須以高於市場現價的行使價接收股票,並承擔日後股價持續下跌的資本虧損風險。提早贖回與流動性風險結構性產品二級市場流動性有限。投資者若要求在到期前提早贖回,可能需要承擔顯著的解約費用及價格折讓。產品非保本聲明重要提示: FCN 與 ELN 均非保本產品。投資者有機會損失全部投資本金為何選擇 Victory?勝利證券(Victory Securities)作為香港證監會認可的持牌券商,擁有豐富的財富管理經驗。我們與全球多家頂級投資銀行緊密合作,能為專業投資者(PI)提供具競爭力的 FCN 與 ELN 報價及客製化條款設計,助您在傳統金融市場中靈活配置資產以提升收益。對於香港投資者而言,除了虛擬資產交易所外,勝利證券 (Victory Securities) 提供了一個更穩健的選擇。作為香港首家獲得零售虛擬資產交易資質的持牌券商,勝利證券允許用戶透過 VictoryX App 同時交易港美股與加密貨幣,相比傳統交易所,其優勢在於受監管的資金劃轉流程以及與傳統銀行體系的無縫對接,為投資者提供了更具透明度的入金與交易體驗。常見問題FCN 與 ELN 何者風險較高?整體而言,由於 FCN 通常掛鈎一籃子股票並採用最差表現(Worst-of)機制,風險因子較多;但 FCN 同時提供定期固定票息與提早敲出機制。具體風險高低仍取決於行使價設定、掛鈎股票的波動度及資產質素。FCN 的票息是否保證?是的,只要 FCN 合約尚未發生敲出或到期終止,固定票息均會按約定條款定期派發,不受掛鈎股票短期價格升跌影響。 但若合約因提前敲出(Knock-Out)或發生極端情況終止,後續期數的利息將不再發放。接貨之後可以如何處理?接貨後,該股票會直接存入你的勝利證券戶口。你可以選擇繼續長線持有、於市場沽出變現,或透過賣出備兌認購期權(Covered Call)繼續賺取期權金回報。投資 FCN 或 ELN 最低需要多少資金?此類產品主要面向專業投資者(PI)。一般而言,認購門檻由 8 萬至 10 萬美元(或等值港幣)起,具體視乎發行商與產品結構而定。FCN 與 ELN 是否受存款保障?不受保障。FCN 與 ELN 屬於投資產品而非銀行存款,因此不受香港存款保障計劃保障。新手適合投資結構性產品嗎?股票掛鈎結構性產品運作機制較為複雜且非保本,較適合對股票市場有相當認識、具備相應風險承受能力,並符合專業投資者(PI)資格的投資者。如何查詢最新 FCN 及 ELN 報價?你可以隨時聯絡勝利證券的專業顧問團隊,獲取各大投資銀行最新的結構性產品報價、掛鈎標的建議及客製化投資方案。風險披露聲明所有投資涉及風險。證券價格有時可能會非常波動。證券價格可升可跌,甚至變成毫無價值。買賣證券未必一定能夠賺取利潤,反而可能會招致損失。購入股票掛鉤票據時,投資者已等同間接沽出正股的期權。要是正股價格變動正如投資者所料,投資者便可賺取主要來自沽出期權所得期權金的預定回報。如變動與投資者的看法不同,則可能要虧損部份甚至全部本金,又或只收到價值比投資額為少的正股。如正股價格變動與投資者事前看法不同,有可能要虧損部分甚至全部本金。在選擇 ELN 時,您亦需要注意以下事項:對參考資產的走勢確立自己的看法;了解不同 ELN的特點及風險;注意所涉及的收費,例如:假若你在到期日收取實物股票,屆時將需要支付印花稅、交易徵費、登記費及其他相關費用;選擇一隻能夠配合你對參考資產的看法、你預期的投資期及風險承受能力的 ELN;參閱 ELN條款,了解發行商在未能預計的情況發生時可採取的行動。ELN 為複雜產品,投資者應就複雜產品審慎行事。這是一種可能涉及衍生工具的結構性產品。股票掛鈎票據乃涉及金融衍生工具。股票掛鈎票據被界定為複雜產品。股票掛鉤票據是結構性產品,這種產品適合於一些追求比一般定期存款較高息率回報,並願意接受最終可能只收取股票或虧損部分或全部本金風險的投資者。購入股票掛鉤票據時,投資者已等同間接沽出正股的期權。要是正股價格變動正如投資者所料,投資者便可賺取主要來自沽出期權所得期權金的預定回報。如變動與投資者的看法不同,則可能要虧損部份甚至全部本金,又或只收到價值比投資額為少的正股。如正股價格變動與投資者事前看法不同,有可能要虧損部分甚至全部本金。投資者需承受正股及股票市場價格波動的風險、派息及公司行動之影響及對手風險,並要有心理準備在票據到期時可能會收到股票或只收到比投資額為少的款項。投資者應注意,正股因派息而出現的除息定價或會影響正股的價格,以致連帶影響股票掛鉤票據到期的償付情況。投資者亦應注意發行商可能會由於正股的公司行動而對票據作出調整。投資者應向經紀查詢買賣股票掛鉤票據及票據到期時因收到款項或正股而涉及的費用。香港交易所發布的準孳息數字並沒有將這些費用計算在內。股票掛鉤票據的孳息大都較傳統債券及定期存款提供的利息為高,但投資回報只限於個別票據可得的孳息。 您可以參考錢家有道的網站以了解更多信息:https://www.ifec.org.hk/
在波動或橫行的股票市場中,傳統的買賣股票策略未必能滿足投資者對穩定回報的需求。FCN(Fixed Coupon Note,固定票息票據) 作為一種熱門的股票掛鈎結構性產品,憑藉其定期派息與自動敲出機制,成為許多財富管理與高淨值投資者用以增強收益的金融工具。究竟 FCN 是如何運作?認購時又有哪些關鍵步驟?本文將為你提供一站式的 FCN 知識與認購教學。FCN(定息票據)基本概念FCN 的定義與產品性質FCN(Fixed Coupon Note)中文常稱為固定票息票據或定息票據。它是由投資銀行發行的結構性投資工具,合約回報與一隻或多隻指定的掛鈎股票(Underlying Stocks)表現連繫。FCN 屬於哪一類結構性投資產品FCN 屬於股票掛鈎衍生產品的一種。其核心機制結合了固定收益工具(債券)與期權(Options)架構。投資者本質上是透過承諾在指定價格「接貨」(購入股票)的風險,來換取高於市場平均水平的潛在定期票息。FCN 與一般債券有何分別雖然名稱帶有「票據(Note)」,但 FCN 與傳統債券有著本質上的不同:傳統債券: 通常為保本產品,到期時發行人全額退還本金並支付固定利息(視乎發行人信用狀況)。FCN 票據: 屬於非保本產品。到期時投資者能否取回全額本金,取決於掛鈎股票的股價走勢;若股價跌穿行使價,投資者必須以預設行使價接收股票。FCN 的運作原理掛鈎股票與一籃子股票選項FCN 可以掛鈎單一股票,但市場上更常見的是掛鈎「一籃子」股票(通常為 2 至 3 隻藍籌股或熱門美股)。合約的表現會以該組合中表現最差的股票(Worst-of)作為結算基準。固定票息如何計算只要合約依然生效,無論掛鈎股票價格如何波動,發行人均會按照約定的票息率(Coupon Rate),在每個觀察週期(如每月)向投資者派發固定金額的票息。行使價:觸及接貨的關鍵水平行使價(Strike Price) 是決定到期時是否需要「接貨」的基準價格,通常設定為建倉時股價的某一折讓比例(例如初始股價的 80% 或 85%)。敲出價(KO):提早結束的機制敲出價(Knock-Out Price,簡稱 KO 價) 通常設定為初始股價的 100% 或 105%。若在指定觀察日,掛鈎股票收市價高於或等於敲出價,合約將即時提早終止,發行人會退還 100% 本金及相應票息。觀察日與派息日的安排合約會預先列明「觀察日(Observation Dates)」與「派息日(Payment Dates)」。發行人會在每個觀察日記錄股價,以確定是否觸發敲出,並於隨後的派息日派發固定票息。FCN 的三種到期情景情景一:提早敲出,取回本金加票息在任一觀察日,若(表現最差的)掛鈎股票收市價高於或等於敲出價,即時觸發 KO。投資者可全數取回 100% 本金,並獲發累積至該日期的固定票息,合約隨即終止。情景二:持有到期且股價高於行使價若產品在整個存續期內均未觸發 KO,但在到期觀察日,(表現最差的)股價高於或等於行使價。投資者同樣可以取回 100% 現金本金及最終一期的固定票息。情景三:股價跌穿行使價,以折讓價接貨若產品未曾觸發 KO,且在到期觀察日,(表現最差的)股價跌穿行使價。投資者必須按照預設的行使價實物接收該隻股票(即接貨),由於此時市場現價低於行使價,投資者將面臨賬面資本虧損。FCN 的優點與潛在回報定期票息收入FCN 提供預期明確的定期現金流,只要合約未被敲出或到期,投資者每月皆可獲得固定的票息收益。市況窄幅波動下的回報優勢當股市進入橫行盤整期,直接買賣股票難以獲利,而 FCN 則能在股價無顯著升幅甚至溫和下跌(未跌穿行使價)的情況下,依然提供具吸引力的票息回報。相比直接買股的入場彈性行使價通常設有安全折讓(如現價的 80%–85%),意味著投資者相當於以低於現價的代價進行潛在建倉,提供了比現價直接買股更高的安全邊際。FCN 的主要風險接貨風險(最差情景分析)若掛鈎股票價格大幅下挫並跌穿行使價,投資者必須以高於市場價的行使價接貨。最壞情況下,若掛鈎公司破產或股價歸零,投資者可能損失全部本金。發行人信貸風險FCN 屬於發行人(大型投資銀行)的直接無擔保債務責任。若發行機構出現財政危機或破產違約,投資者可能無法取回本金與票息。流動性與提早贖回限制FCN 二級市場流動性有限,一般不設中途提早解約的權利。若投資者強制要求提早賣出,可能需承受顯著的折讓及解約費用。產品非保本及不受存款保障重要提示: FCN 是非保本的結構性投資產品,並非銀行存款,因此不受香港存款保障計劃保障。FCN 認購教學(逐步指南)第一步:評估自身風險承受能力與投資目標確保自己符合專業投資者(PI) 資格,並釐清自身是否具備承受股票接貨及本金虧損的風險能力。第二步:選擇掛鈎股票及產品條款根據對市場的判斷,挑選優質且熟悉的掛鈎股票,並選擇適合的年期、票息率、敲出價及行使價。第三步:比較不同發行人報價聯絡持牌券商,比較各大投資銀行就相同或類似架構所提供的票息率與條款優劣。第四步:完成適合性評估與開戶於持牌券商完成投資適格性評估(Assessment)及專業投資者開戶流程,確認已清楚理解產品風險。第五步:下單認購與持有期間注意事項確認條款無誤後下單認購。在持有期間,應定期留意觀察日與掛鈎股票的價格走勢。FCN 常見條款解讀氣墊機制(Airbag)是什麼氣墊機制(Airbag,亦稱 Knock-In Barrier) 是一種防護設計。只有當股價在觀察期內跌穿氣墊水平(如現價 70%)時,才會觸發接貨條款;若股價雖低於行使價但從未觸及氣墊,投資者仍可取回 100% 現金本金,大大提升防禦力。一籃子股票中最差表現(Worst-of)如何影響回報若 FCN 掛鈎多於一隻股票,發行人會按表現最差的那隻股票來計算結算條件。因此,組合中只要有任何一隻股票表現欠佳,就會提高接貨的風險。票面利率與實際年化回報的分別產品標示的票息率多為年化利率(p.a.)。若 FCN 在第一個觀察日(例如 1 個月後)即觸發 KO 提早終止,投資者最終獲得的實際票息金額將會按比例計算(即僅獲得 1 個月的利息)。為何選擇 Victory?勝利證券(Victory Securities)作為香港證監會認可的持牌券商,擁有豐富的財富管理經驗。我們與全球多家頂級投資銀行緊密合作,能為專業投資者(PI)提供多元化且具競爭力的 FCN 報價及客製化條款設計,助您在傳統金融市場中靈活配置資產以提升收益。對於香港投資者而言,除了虛擬資產交易所外,勝利證券 (Victory Securities) 提供了一個更穩健的選擇。作為香港首家獲得零售虛擬資產交易資質的持牌券商,勝利證券允許用戶透過 VictoryX App 同時交易港美股與加密貨幣,相比傳統交易所,其優勢在於受監管的資金劃轉流程以及與傳統銀行體系的無縫對接,為投資者提供了更具透明度的入金與交易體驗。常見問題FCN 的票息是否保證?只要合約未發生敲出提早終止或到期,FCN 的固定票息將按條款約定定期派發,不受掛鈎股票當期的短期升跌影響;但產品本身並不保證本金回收。FCN 最低入場金額要多少?FCN 主要面向專業投資者(PI)。一般而言,認購門檻由 8 萬至 10 萬美元(或等值港幣)起,具體視乎發行商規定。如果股價大跌,FCN 會怎樣?若股價跌穿行使價且到期未觸發 KO,投資者將須按預設的行使價接收表現最差的股票,面臨賬面虧損。FCN 可以提早贖回或轉讓嗎?一般情況下不可提早贖回。投資者若有特殊資金需求要求發行商回購,可能需要支付較高的解約成本。FCN 適合什麼類型的投資者?適合追求高於一般定存回報、預期市況將橫行或溫和上升,並願意以折讓價接納優質股票的專業投資者。FCN 與 ELN 有何分別?FCN 提供定期固定派息並設有敲出機制,通常掛鈎一籃子股票;ELN 通常為到期一次性派息/折讓發行,無敲出機制,且多掛鈎單一股票。認購 FCN 需要什麼戶口或資格?投資者需要於勝利證券等持牌機構開立證券戶口,並通過評估確認符合專業投資者(PI)資格及具備衍生產品投資經驗。風險披露聲明所有投資涉及風險。證券價格有時可能會非常波動。證券價格可升可跌,甚至變成毫無價值。買賣證券未必一定能夠賺取利潤,反而可能會招致損失。購入股票掛鉤票據時,投資者已等同間接沽出正股的期權。要是正股價格變動正如投資者所料,投資者便可賺取主要來自沽出期權所得期權金的預定回報。如變動與投資者的看法不同,則可能要虧損部份甚至全部本金,又或只收到價值比投資額為少的正股。如正股價格變動與投資者事前看法不同,有可能要虧損部分甚至全部本金。在選擇 ELN 時,您亦需要注意以下事項:對參考資產的走勢確立自己的看法;了解不同 ELN的特點及風險;注意所涉及的收費,例如:假若你在到期日收取實物股票,屆時將需要支付印花稅、交易徵費、登記費及其他相關費用;選擇一隻能夠配合你對參考資產的看法、你預期的投資期及風險承受能力的 ELN;參閱 ELN條款,了解發行商在未能預計的情況發生時可採取的行動。ELN 為複雜產品,投資者應就複雜產品審慎行事。這是一種可能涉及衍生工具的結構性產品。股票掛鈎票據乃涉及金融衍生工具。股票掛鈎票據被界定為複雜產品。股票掛鉤票據是結構性產品,這種產品適合於一些追求比一般定期存款較高息率回報,並願意接受最終可能只收取股票或虧損部分或全部本金風險的投資者。購入股票掛鉤票據時,投資者已等同間接沽出正股的期權。要是正股價格變動正如投資者所料,投資者便可賺取主要來自沽出期權所得期權金的預定回報。如變動與投資者的看法不同,則可能要虧損部份甚至全部本金,又或只收到價值比投資額為少的正股。如正股價格變動與投資者事前看法不同,有可能要虧損部分甚至全部本金。投資者需承受正股及股票市場價格波動的風險、派息及公司行動之影響及對手風險,並要有心理準備在票據到期時可能會收到股票或只收到比投資額為少的款項。投資者應注意,正股因派息而出現的除息定價或會影響正股的價格,以致連帶影響股票掛鉤票據到期的償付情況。投資者亦應注意發行商可能會由於正股的公司行動而對票據作出調整。投資者應向經紀查詢買賣股票掛鉤票據及票據到期時因收到款項或正股而涉及的費用。香港交易所發布的準孳息數字並沒有將這些費用計算在內。股票掛鉤票據的孳息大都較傳統債券及定期存款提供的利息為高,但投資回報只限於個別票據可得的孳息。您可以參考錢家有道的網站以了解更多信息:https://www.ifec.org.hk/你應就上述資料內容謹慎行事,進行你自己的獨立審查,你並且應在作出任何投資決定前尋求獨立專業意見。你應該根據你自己的風險承受程度、財務狀況、投資經驗、投資目標、投資視域及投資知識去小心考慮投資是否適合你本人。勝利不對於此所提供的資料之準確性、充分性或完整性作出任何明示或暗示的陳述或保證。在任何情況下,任何人欲倚賴或使用於此所載的資料應就該等資料之準確性、完整性、可靠性及適用性進行獨立檢查和核實。任何模擬結果、以往及預測的業績並不必然作為未來業績的指引。於此內所提供的資料 (包括任何數據) 未必經過獨立核實,而該等資料不應被信賴作為投資決定。勝利、其關聯成員或他們各身的董事、高級職員、僱員及代表不會就該等資料的任何遺漏、錯誤、不準確、不完整或其他情況,或由於信賴該等資料而導致任何人士或實體蒙受或招致的任何損失或損害 (不論任何形式的直接、間接或相應的損失或其他經濟損失) 承擔任何責任。而且,勝利、其關聯成員或他們各身的董事、高級職員、僱員及代表不會就第三方所提供的或引用自第三方的資料內容承擔任何責任。勝利證券成員公司或其聯屬人可提供服務於本網頁內所提及之任何公司及該等公司之聯屬人。勝利證券成員公司、其聯屬人及其董事、高級職員、僱員及代表可不時就於本網頁內所提及的任何證券持倉。本網頁資料並未經證券及期貨事務監察委員會 (「證監會」)審核。證監會對認可的基金或投資產品的穩健程度概不負責,而證監會認可有關基金或投資產品亦不表示證監會推薦投資於該等基金或投資產品。“複雜產品” 是指由於結構複雜,致令其條款、特點及風險在合理情況下不大可能會被零售投資者理解的投資產品。投資者應就複雜產品審慎行事。投資者可能會損失全部投資金額或會蒙受大於投資金額的損失(如適用)。就發行人提供未經證監會審閱的要約文件或資料的複雜產品而言,投資者應就該要約審慎行事。就被形容為已獲證監會認可的複雜產品而言,該認可不表示獲得官方推介,及證監會認可不等如對該產品作出推介或認許,亦不是對該產品的商業利弊或表現作出保證。如獲提供過往業績資料,往績並非預測日後業績表現的指標。一些複雜產品僅供專業投資者買賣。在作出任何投資決定前投資者應閱讀要約文件及其他相關資料,以了解有關複雜產品的主要性質、特點和風險,亦應先尋求獨立專業意見,並且應有足夠的淨資產來承擔因買賣該產品而可能招致的風險和損失。買賣衍生工具產品的風險。買賣追蹤證券、債券、貨幣市場工具、利率、參考指數或其他指標的變動或水平變化的衍生工具產品(包括但不限於股票掛鈎工具、信貸掛鈎票據、衍生權證及可換股債券) 將涉及風險。市況的轉變可為這些產品的價值帶來極大的變化。因此,你在衍生工具產品須承受的價格或市場風險,可能明顯地較你熟悉的其他非衍生金融工具所涉及的有關風險為高。衍生工具產品可會是複雜的,它們並且可帶來極大的虧損風險,所以此類產品可能並不適合你。你應當祇在小心評估相關資產、工具或其他有關指標的價格或水平的潛在將來變化的方向、時間及大小幅度及其他有關因素之後,才考慮投資衍生工具產品,因為任何這種投資的回報可受此等變化的影響。但是,買賣衍生工具產品所涉及的風險並不是及不應被假設是可預期的。投資某種類衍生工具產品的可能結果是你須要以某預定的價格購入或交付某些相關的資產或工具。在這種情況下,無論相關資產或工具的市場價格或水平偏離預定的價格或水平多麼遠,你將須履行有關的責任,並且你結果將須承受的虧損可能會很大。如上述免責聲明的中、英文版本有任何歧義,概以英文版本為準。
在現今市場波動加劇的環境下,傳統的「買入並持有(Buy and Hold)」策略往往難以持續獲取理想回報。FCN(Fixed Coupon Note,固定票息票據)作為一種極具彈性的股票掛鈎結構性產品,因其具備定期派息與自動敲出(Knock-Out)機制,已成為許多高淨值投資者進行高息投資與構建收息產品組合的核心工具。然而,FCN 並非無腦收息工具,不同市況下的風險與回報結構截然不同。本文將深入剖析在橫行市、看好市、波動市及下跌市中,如何透過靈活調整 FCN 條款來提升整體投資收益,並提供接貨後的實戰應對策略。重點摘要市況決定勝率:FCN 在橫行市與微升市中表現最佳,能最大化發揮定期派息優勢。條款靈活部署:透過調整敲出價(KO Price)、行使價(Strike Price)及氣墊機制(Airbag),可應對不同程度的市場波動。風險本質不同:FCN 與傳統累計期權(Accumulator)相比,接貨風險有上限且不設雙倍接貨槓桿,風險相對可控。滾動操作挽回收益:若遭遇接貨,可透過持有收息或利用接貨股票再開新一輪 FCN,實現資金滾動效益。FCN 收益來源與市況的關係為何市況決定 FCN 的回報與風險FCN 的實質運作是投資者透過賣出股票認沽期權來換取固定票息。因此,掛鈎股票的走勢直接決定了 FCN 是否會提前敲出或觸發到期接貨。理解市況走勢,是決定何時入場認購 FCN 的第一步。影響 FCN 條款的三大因素:波幅、息口、掛鈎股走勢隱含波幅:波幅越高,期權金價值越高,發行商能提供的 FCN 票面息率也越高。無風險利率:市場基準利率較高時,結構性產品的潛在回報空間通常更大。掛鈎股走勢:股票走勢決定了合約觸發敲出(提早結束)或敲入(接貨虧損)的概率。FCN 與累計期權(Accumulator)的風險比較累計期權:若股價跌穿行使價,投資者通常需要以行使價「雙倍接貨(2x Multiplier)」,且每日累積,虧損無上限,槓桿風險極高。FCN(固定票息票據):不設雙倍接貨機制。即使股價大幅下跌,投資者最多僅按約定的行使價一次性接購預定數量的股票,且在合約存續期間仍可繼續領取固定票息。因此,FCN 的風險相對明確且有上限。橫行市策略:賺盡票息的黃金時機為何橫行市最適合 FCN當股市進入狹幅盤整或區間震盪時,直接買賣股票難以賺取價差,而銀行定存利息又未必滿足需求。此時,FCN 能在股價無顯著升幅甚至微跌(只要不跌穿行使價)的情況下,持續提供具吸引力的定期派息,是高息投資的黃金期。如何選擇行使價與敲出價敲出價(KO):可設定於初始股價的 95%–100%,增加提早敲出的機會,加快資金回收速度。行使價(Strike):設定於初始股價的 80%–85%(提供 15%–20% 的安全邊際),降低橫行期間觸發接貨的概率。縮短觀察期以加快敲出速度選擇較短的觀察週期(例如每半個月或每月觀察一次),可以在股價短暫回升時迅速觸發敲出,鎖定利潤並釋放資金。看好市策略:避免過早敲出錯失升幅調高敲出價以延長收息期在明確的牛市或溫和看好市況下,若敲出價設得太低,FCN 很容易在第一個觀察日就觸發敲出,導致投資者只拿到一個月的利息合約便結束。若想將 FCN 當作長期收息產品,可將敲出價調高至 103%–105%,以延長合約存續期,賺取更多期數的固定票息。選擇強勢股作掛鈎標的挑選基本面強勁、具備盈利支撐的龍頭藍籌股或大型科技股作為掛鈎標的,既能降低到期接貨風險,又能確保合約在看好市況下穩定運作。FCN vs 直接持股的取捨需要注意,若掛鈎股票出現爆發性大漲,FCN 的回報上限僅為約定的固定票息,無法像直接持股般享受資本增值。因此,若極度看好某隻股票暴漲,直接買入正股會比認購 FCN 更為合適。波動市策略:高票息與接貨風險的平衡波幅急升時票息為何特別吸引當市場恐慌指數(VIX)上升或個股波幅加劇時,發行商開出的 FCN 年化票息率通常非常高(有時甚至可達 15%–20% p.a.)。這吸引了不少追求高收益的投資者。利用氣墊機制(Airbag)降低接貨價在波動市中,強烈建議選擇設有「氣墊機制(Airbag / Knock-In Barrier)」的 FCN 結構。例如:行使價設為 85%,敲入氣墊(KI)設為 70%。優勢:只要存續期內股價從未跌穿 70%,即使到期時股價為 80%(低於行使價),投資者仍可取回 100% 現金本金及利息,大幅提升防禦力。一籃子股票分散 vs 單一股票的選擇雖然掛鈎一籃子股票(2–3 隻)的 FCN 能提供更高票息,但在波動市中,受「最差表現者(Worst-of)」條款影響,踩雷接貨的風險會成倍增加。因此,在波動市況下,選擇單一優質個股掛鈎會是更穩健的操作。下跌市策略:防守為先的操作調低行使價以拉遠接貨距離若預計市場將面臨下行壓力但仍想部署 FCN,應優先考慮防守型條款。將行使價拉遠至 70%–75%(即預留 25%–30% 的下跌緩衝區),即使票息率略為降低,也能大幅保障本金安全。縮短投資年期控制風險將原本 6–12 個月的合約縮短至 2–3 個月,減少暴露於不確定市場環境中的時間。何時應該暫停認購 FCN當市場出現系統性金融危機、極端熊市或掛鈎公司基本面出現嚴重惡化時,應暫停認購任何股票掛鈎產品,保留現金或轉投貨幣市場基金等極低風險資產。組合式 FCN 收息策略分散不同到期日的階梯式配置不要將所有資金一次性投入單一到期日的 FCN。建議採用「階梯式配置」,例如將資金分為三份,分別認購 3 個月、6 個月及 9 個月到期的 FCN,確保每月均有資金到期釋放或提供穩定現金流。不同掛鈎股票與行業分散避免將所有 FCN 集中掛鈎在同一行業(例如全數掛鈎科技股或內房股)。適度分散至金融、消費、新能源等不同板塊,能有效抵禦單一行業的黑天鵝事件。配合其他收息產品建立穩定現金流將 FCN 與高息股、高評級企業債券及貨幣基金等其他收息產品進行組合配置,既能以 FCN 拉高整體投資組合的平均收益率,又能確保流動性與防守力。接貨後的應對策略接貨成本價如何計算若 FCN 到期觸發接貨,投資者的實際持股成本並不等於行使價,而是:實際持股成本 = 行使價 - 合約期間已收取的總票息由於已有前期累積的固定票息抵銷部分虧損,投資者的實際建倉成本通常顯著低於市場現價。繼續持有收股息 vs 止蝕離場繼續持有:若掛鈎股票為優質藍籌,基本面未變,接貨後可轉為長期持有,並收取正股派發的股息。止蝕離場:若個股基本面出現永久性損壞,應果斷止蝕,將殘值資金調配至其他更有前景的資產。以接貨股票再開新一輪 FCN(滾動操作)對於有經驗的投資者,接貨後可將該批股票作為抵押品,或在市場回穩後透過賣出備兌認購期權(Covered Call)及重新認購 FCN 進行「滾動操作」,利用新一輪的票息收入繼續拉低持股成本,直至股價回升解套。提升 FCN 收益的常見錯誤只看票面息率忽略最差情景盲目追求 20% 以上的超高年化票息,卻忽略了行使價過高或掛鈎了高波幅的投機性股票,最終導致大幅接貨虧損,得不償失。過度集中單一股票或發行人將過多資金集中於單一投資銀行的 FCN,忽視了發行人的信貸風險(Issuer Credit Risk)。忽略提早贖回與流動性風險FCN 屬於非流動性產品,二級市場轉讓成本高昂。投資者切勿將短期急用的營運資金或生活備用金投入 FCN。為何選擇 Victory?勝利證券(Victory Securities)作為香港證監會認可的持牌券商,擁有豐富的財富管理經驗。我們與全球多家頂級投資銀行緊密合作,能為專業投資者(PI)提供具競爭力的 FCN 與 ELN 報價及客製化條款設計,助您在傳統金融市場中靈活配置資產以提升收益。對於香港投資者而言,除了虛擬資產交易所外,勝利證券 (Victory Securities) 提供了一個更穩健的選擇。作為香港首家獲得零售虛擬資產交易資質的持牌券商,勝利證券允許用戶透過 VictoryX App 同時交易港美股與加密貨幣,相比傳統交易所,其優勢在於受監管的資金劃轉流程以及與傳統銀行體系的無縫對接,為投資者提供了更具透明度的入金與交易體驗。常見問題哪種市況下 FCN 票息最高?當市場隱含波幅(Volatility)較高、或掛鈎股票波幅較大時,發行商給予的 FCN 票息通常最高。但高票息同時意味著更高的接貨風險。波幅大時應否買 FCN?波幅大時買 FCN 可以鎖定高票息,但應選擇防守性較高的條款,例如較低的行使價(如 75%–80%)或加入氣墊機制(Airbag)以保障本金。FCN 敲出後資金可以如何部署?當 FCN 提早敲出取回本金與利息後,可根據最新市況選擇滾動認購新一期 FCN、暫存於貨幣基金賺取活期利息,或等待正股回調時直接買入正股。接貨後還有甚麼方法挽回收益?接貨後可利用持有正股收取股息、賣出備兌認購期權(Covered Call)賺取期權金,或等待股價回升後再於市場賣出變現。FCN 與累計期權有何分別?FCN 提供定期固定派息,風險上限為一次性接貨;累計期權(Accumulator)無定期派息,且在股價跌穿行使價時需要雙倍接貨,槓桿與虧損風險遠高於 FCN。FCN 算不算高息投資或收息產品?是的,FCN 在條款未被突破的情況下能提供預期明確的定期固定現金流,因此被不少高淨值投資者視為傳統債券及定存以外的優質高息投資與收息產品。新手應該如何開始建立 FCN 收息組合?建議新手先諮詢勝利證券的專業顧問,確保自己符合專業投資者(PI)資格,並由單一優質藍籌股掛鈎、較高安全折讓(低行使價)的短期 FCN 開始嘗試,並了解 FCN 與累計期權等衍生工具的風險差異。風險披露聲明所有投資涉及風險。證券價格有時可能會非常波動。證券價格可升可跌,甚至變成毫無價值。買賣證券未必一定能夠賺取利潤,反而可能會招致損失。股票掛鈎票據乃涉及金融衍生工具。股票掛鈎票據被界定為複雜產品。股票掛鉤票據是結構性產品,這種產品適合於一些追求比一般定期存款較高息率回報,並願意接受最終可能只收取股票或虧損部分或全部本金風險的投資者。購入股票掛鉤票據時,投資者已等同間接沽出正股的期權。要是正股價格變動正如投資者所料,投資者便可賺取主要來自沽出期權所得期權金的預定回報。如變動與投資者的看法不同,則可能要虧損部份甚至全部本金,又或只收到價值比投資額為少的正股。如正股價格變動與投資者事前看法不同,有可能要虧損部分甚至全部本金。投資者需承受正股及股票市場價格波動的風險、派息及公司行動之影響及對手風險,並要有心理準備在票據到期時可能會收到股票或只收到比投資額為少的款項。投資者應注意,正股因派息而出現的除息定價或會影響正股的價格,以致連帶影響股票掛鉤票據到期的償付情況。投資者亦應注意發行商可能會由於正股的公司行動而對票據作出調整。投資者應向經紀查詢買賣股票掛鉤票據及票據到期時因收到款項或正股而涉及的費用。香港交易所發布的準孳息數字並沒有將這些費用計算在內。股票掛鉤票據的孳息大都較傳統債券及定期存款提供的利息為高,但投資回報只限於個別票據可得的孳息。你應就上述資料內容謹慎行事,進行你自己的獨立審查,你並且應在作出任何投資決定前尋求獨立專業意見。你應該根據你自己的風險承受程度、財務狀況、投資經驗、投資目標、投資視域及投資知識去小心考慮投資是否適合你本人。勝利不對於此所提供的資料之準確性、充分性或完整性作出任何明示或暗示的陳述或保證。在任何情況下,任何人欲倚賴或使用於此所載的資料應就該等資料之準確性、完整性、可靠性及適用性進行獨立檢查和核實。任何模擬結果、以往及預測的業績並不必然作為未來業績的指引。於此內所提供的資料 (包括任何數據) 未必經過獨立核實,而該等資料不應被信賴作為投資決定。勝利、其關聯成員或他們各身的董事、高級職員、僱員及代表不會就該等資料的任何遺漏、錯誤、不準確、不完整或其他情況,或由於信賴該等資料而導致任何人士或實體蒙受或招致的任何損失或損害 (不論任何形式的直接、間接或相應的損失或其他經濟損失) 承擔任何責任。而且,勝利、其關聯成員或他們各身的董事、高級職員、僱員及代表不會就第三方所提供的或引用自第三方的資料內容承擔任何責任。勝利證券成員公司或其聯屬人可提供服務於本網頁內所提及之任何公司及該等公司之聯屬人。勝利證券成員公司、其聯屬人及其董事、高級職員、僱員及代表可不時就於本網頁內所提及的任何證券持倉。本網頁資料並未經證券及期貨事務監察委員會 (「證監會」)審核。證監會對認可的基金或投資產品的穩健程度概不負責,而證監會認可有關基金或投資產品亦不表示證監會推薦投資於該等基金或投資產品。“複雜產品” 是指由於結構複雜,致令其條款、特點及風險在合理情況下不大可能會被零售投資者理解的投資產品。投資者應就複雜產品審慎行事。投資者可能會損失全部投資金額或會蒙受大於投資金額的損失(如適用)。就發行人提供未經證監會審閱的要約文件或資料的複雜產品而言,投資者應就該要約審慎行事。就被形容為已獲證監會認可的複雜產品而言,該認可不表示獲得官方推介,及證監會認可不等如對該產品作出推介或認許,亦不是對該產品的商業利弊或表現作出保證。如獲提供過往業績資料,往績並非預測日後業績表現的指標。一些複雜產品僅供專業投資者買賣。在作出任何投資決定前投資者應閱讀要約文件及其他相關資料,以了解有關複雜產品的主要性質、特點和風險,亦應先尋求獨立專業意見,並且應有足夠的淨資產來承擔因買賣該產品而可能招致的風險和損失。買賣衍生工具產品的風險。買賣追蹤證券、債券、貨幣市場工具、利率、參考指數或其他指標的變動或水平變化的衍生工具產品(包括但不限於股票掛鈎工具、信貸掛鈎票據、衍生權證及可換股債券) 將涉及風險。市況的轉變可為這些產品的價值帶來極大的變化。因此,你在衍生工具產品須承受的價格或市場風險,可能明顯地較你熟悉的其他非衍生金融工具所涉及的有關風險為高。衍生工具產品可會是複雜的,它們並且可帶來極大的虧損風險,所以此類產品可能並不適合你。你應當祇在小心評估相關資產、工具或其他有關指標的價格或水平的潛在將來變化的方向、時間及大小幅度及其他有關因素之後,才考慮投資衍生工具產品,因為任何這種投資的回報可受此等變化的影響。但是,買賣衍生工具產品所涉及的風險並不是及不應被假設是可預期的。投資某種類衍生工具產品的可能結果是你須要以某預定的價格購入或交付某些相關的資產或工具。在這種情況下,無論相關資產或工具的市場價格或水平偏離預定的價格或水平多麼遠,你將須履行有關的責任,並且你結果將須承受的虧損可能會很大。如上述免責聲明的中、英文版本有任何歧義,概以英文版本為準。
新手投資虛擬資產,面對繁雜的專業術語難免感到一頭霧水。其實,只要釐清資金流轉的基本機制,便能輕鬆上手。認識法幣的「進入通道」與「退出通道」,是每位投資者安全管理資產的必修課。本文將為你直接拆解法幣出入金的完整生態,清晰對比充幣與法幣充值、提幣與法幣提現的根本區別,助你避開常見誤區,踏出安全高效的投資第一步。法幣出入金是什麼?加密貨幣投資的第一步「進入通道」定義:從法幣到加密貨幣「進入通道」是指投資者使用港幣、美元等法定貨幣,購買並進入加密貨幣市場的過程。這是展開虛擬資產投資的第一步。「退出通道」定義:從加密貨幣回到法幣「退出通道」則是將持有的加密資產出售,兌換回法定貨幣並提取至個人銀行戶口的過程。這兩者結合,便構成了完整的法幣出入金循環。充幣與法幣充值有什麼分別?充幣:將加密貨幣轉入平台充幣是指投資者將原本存放於外部冷錢包或其他交易所的加密貨幣,透過區塊鏈網絡轉移至當前的交易平台。法幣充值:直接以港幣/美元買入加密貨幣法幣充值是指直接將法定貨幣(如港幣或美元)存入券商或交易平台戶口,作為購買加密資產的購買力。為何無需先買穩定幣亦可交易?透過合規平台,投資者可以直接使用法定貨幣報價及結算,省去了先將法幣兌換成穩定幣的中間步驟,從而節省時間與潛在的兌換成本。這對於偏好直接配置加密貨幣資產,而非透過穩定幣進行幣幣交易的投資者來說,顯得尤為高效。提幣與法幣提現又有什麼分別?提幣:將加密貨幣轉至外部錢包提幣是指將平台戶口內的加密貨幣,提取並轉移至個人的外部錢包地址。法幣提現:將加密資產變回港幣/美元法幣提現是指將加密資產沽出後,把獲得的港幣或美元資金,直接轉帳並提取至投資者名下的實體銀行戶口。香港投資者常見的法幣出入金方式銀行直接轉帳入金在香港,投資者可透過網上銀行或本地轉帳系統(如 FPS 轉數快),將資金安全快捷地存入持牌機構的信託戶口。為何P2P或第三方渠道並非理想選擇目前投資者可透過持牌交易所或券商買賣加密貨幣,但在現行的合規框架下,持牌機構已不再提供點對點(P2P)交易服務。原因是 P2P 交易的資金來源往往難以核實,一旦牽涉不明資金,投資者的實體銀行戶口便面臨被凍結的極高風險。受監管機構與傳統銀行體系對接的優勢受監管的持牌機構能與傳統銀行體系無縫對接,確保法幣出入金流程符合反洗黑錢法規,為投資者的資產提供最大程度的保障。法幣出入金與穩定幣的關係穩定幣在香港的角色穩定幣在加密市場中常被用作交易媒介或避險資產,但對多數投資者而言,其最終價值仍需透過法幣通道來體現。法幣直接交易是否更簡單直接?是的。直接以法幣進行買賣,能讓投資者避開穩定幣的匯率波動及額外的手續費,整體投資體驗更為直接透明。為何選擇勝利證券?香港持牌券商,受監管資金劃轉流程勝利證券為香港證監會認可的持牌券商,客戶的法幣與加密資產均獲獨立隔離保管。透過合規的法幣出入金通道直接對接本地銀行,資金劃轉透明且符合反洗黑錢法規,助投資者徹底告別 P2P 交易的凍結與黑錢隱患,全方位保障資產安全。港美股與加密貨幣一戶交易只需一個勝利證券帳戶,投資者即可在單一介面同時買賣港美股與虛擬資產。帳戶內的法幣可直接用於交易,省卻跨平台充幣及提幣的繁複手續與額外成本,實現資金無縫調配,讓投資更直接高效。銀行直接轉帳,無需經第三方 OTC對於香港投資者而言,除了虛擬資產交易所外,勝利證券 提供了一個更穩健的選擇。作為香港首家獲得零售虛擬資產交易資質的持牌券商,勝利證券支持用戶透過 VictoryX App 同時交易港美股與加密貨幣,相比傳統交易所,其優勢在於受監管的資金劃轉流程以及與傳統銀行體系的無縫對接,為投資者提供了更具流暢的入金與交易體驗。常見問題在香港可以直接用法幣買加密貨幣嗎?可以。透過受香港證監會監管的持牌券商,投資者可以輕鬆完成法幣充值並直接購買加密貨幣。充幣和法幣充值有什麼不同?充幣是存入已有的「加密貨幣」;而法幣充值則是存入港幣或美元等「法定貨幣」。提幣和法幣提現有什麼不同?提幣是將「加密貨幣」轉移至其他錢包;法幣提現則是將資產變現,提取「法定貨幣」至個人銀行戶口。
隨著虛擬資產逐漸成為主流配置的一環,越來越多香港投資者希望參與其中。然而,面對24小時全天候運作、波動性較高的加密貨幣市場,以及市面上良莠不齊的虛擬貨幣OTC(場外交易)陷阱,選擇合適且安全的參與方式至關重要。 究竟是親力親為的加密貨幣個人交易更好,還是全權委託專業團隊打理的加密貨幣投資管理適合你?本文將為你深入剖析這兩種加密貨幣投資管理模式的優劣,助你作出明智的理財決策。什麼是加密貨幣個人交易?個人交易的運作模式加密貨幣個人交易是指投資者自行開設交易帳戶,親自進行市場研究、技術分析,並直接落盤買賣虛擬資產。在這種模式下,投資者對買入時機、資產選擇及倉位控制擁有100%的絕對決定權。適合哪些投資者這種方式最適合具備豐富金融知識、對區塊鏈技術有深入了解,並且有充足時間每日緊盯市場動態的投資者。如果你享受自主分析市場趨勢並從中獲利的成就感,個人交易會是理想的選擇。什麼是加密貨幣全權委託?全權委託與投資管理的關係加密貨幣全權委託則是一種進階的加密貨幣投資管理服務。投資者將資金交托予受監管的持牌金融機構,由專業的投資經理根據客戶的風險承受能力及回報目標,代為作出所有投資決策及執行交易。專業團隊如何管理虛擬資產組合專業團隊會運用大數據、量化模型、鏈上數據及深入的分析,來決定交易虛擬資產的策略。他們會因應市況變化,嚴格執行止損止盈及資產再平衡,以期在控制下行風險的同時,爭取較佳的長線回報。加密貨幣個人交易 vs 全權委託比較時間成本與參與程度個人交易:需要投入大量時間閱讀新聞、分析圖表及監控倉位,參與度極高,時間成本也相對龐大。全權委託:投資者只需在初期與專業團隊釐清目標,後續運作完全由專家代勞,真正做到省時省力。風險控制與專業判斷個人交易:容易受市場情緒(如恐慌或錯失恐懼 FOMO)影響,導致非理性的投資決定,風險管理往往較難嚴格執行。全權委託:投資經理具備機構級的風控意識,決策基於客觀數據與嚴謹策略,能有效摒除情緒干擾。費用結構與回報預期個人交易:主要涉及交易佣金及平台手續費。回報完全取決於個人的眼光與運氣。全權委託:通常會收取基本的管理費及績效表現費。雖然有額外成本,但目標是換取更穩定、經風險調整後的長期回報。如何選擇適合自己的加密貨幣投資方式?評估自身投資經驗與時間誠實地評估自己:你是否有足夠的專業知識解讀白皮書與鏈上數據?你是否能在繁忙的工作中抽出時間盯盤?若答案為否,專業的投資管理服務或許更為合適。投資目標與風險承受能力如果你追求短期的爆發性利潤並能承受劇烈虧損,個人交易能提供最大的靈活性。但若你的目標是資產穩健增值,將加密貨幣作為長期資產配置的一部分,全權委託能提供更安心的保障。為何選擇勝利證券?香港首家獲得零售虛擬資產交易資質的持牌券商勝利證券作為香港證監會認可的持牌機構,在虛擬資產領域具備領先優勢,為客戶提供安全、合規且值得信賴的交易環境。透過勝利證券 同時交易港美股與加密貨幣透過單一帳戶,投資者即可無縫穿梭於傳統港美股市場與新興的虛擬資產市場,輕鬆實現跨資產類別的全面配置。受監管資金劃轉與傳統銀行體系無縫對接我們嚴格遵守香港的監管要求,確保客戶資產獲獨立隔離存放,資金進出流程清晰透明,提供最高規格的資產保障。銀行直接轉帳,無需經第三方 OTC對於香港投資者而言,除了虛擬資產交易所外,勝利證券 提供了一個更穩健的選擇。作為香港首家獲得零售虛擬資產交易資質的持牌券商,勝利證券允許用戶透過 VictoryX App 同時交易港美股與加密貨幣,相比傳統交易所,其優勢在於受監管的資金劃轉流程以及與傳統銀行體系的無縫對接,為投資者提供了更具透明度的入金與交易體驗。常見問題加密貨幣全權委託適合什麼人?非常適合缺乏時間盯盤的上班族、高淨值人士,以及希望以專業、有紀律的方式配置虛擬資產但缺乏相關技術知識的投資者。個人交易加密貨幣需要哪些知識?除了基本的金融市場運作,還需了解區塊鏈底層邏輯、各種代幣的應用場景、技術分析圖表,以及冷熱錢包的安全管理知識。全權委託會否完全沒有參與決策?雖然具體買賣由專業團隊執行,但投資組合的整體方向、風險級別及投資主題,均會根據投資者初期的授權與意願來量身定制。加密貨幣投資管理的最低門檻是多少?不同機構的門檻各異。一般而言,全權委託服務針對專業投資者(PI)或具備一定資產規模的客戶,具體要求可向勝利證券的專業顧問查詢。